Lorsqu’on se lance dans une transaction immobilière, qu’il s’agisse d’acheter, de transmettre ou de céder un bien, une question revient fréquemment : quels sont réellement les coûts liés aux droits de mutation ? Ces taxes, souvent mal comprises, peuvent rapidement devenir un poste conséquent dans le budget global d’une opération immobilière. En 2026, elles continuent à jouer un rôle central dans la fiscalité immobilière, impactant aussi bien les acheteurs que les héritiers ou les donateurs. Leur montant, leur mode de calcul, ainsi que leur mode d’application varient selon le contexte et la nature du transfert. Pourtant, ils restent trop souvent perçus comme une simple succession de chiffres, alors que leur compréhension précise peut favoriser une meilleure gestion de ses investissements ou transmissions patrimoniales. L’enjeu n’est pas seulement de maîtriser le montant à payer, mais aussi d’en saisir les mécanismes et les marges d’optimisation.
Contexte riche : en France, les droits de mutation constituent une source importante de revenus pour les collectivités locales, tout en étant une composante essentielle de la fiscalité immobilière. Qu’il s’agisse de taxes d’enregistrement ou de droits de mutation, tout transfert de propriété est concerné. Dans un marché immobilier marqué par une stabilité relative mais aussi par une hausse constante des valeurs vénales, ces taxes représentent souvent plusieurs pourcents du prix de vente ou de la valeur vénale du bien. Leur mode de calcul, en apparence simple, repose en réalité sur des barèmes complexes, sujets à diverses exonérations, abattements et exonérations spécifiques. La transparence sur ces mécanismes est capitale pour éviter les mauvaises surprises et optimiser ses coûts d’acquisition ou de transmission.
Quels sont les types de droits de mutation et leur mode d’application en 2026
Les droits de mutation ne constituent pas un ensemble monolithique. Leur typologie se divise principalement en trois grandes catégories : les droits de mutation à titre onéreux, ceux à titre gratuit, et ceux liés à la succession. Chacune de ces catégories correspond à un type précis de transfert, avec ses règles spécifiques, ses taux, et ses modalités de calcul.
Les droits de mutation à titre onéreux (DMTO) : l’essentiel pour l’achat immobilier
Les DMTO regroupent toutes les taxes liées à une opération d’achat ou de vente. Lors d’un achat immobilier, ils correspondent à la taxe de mutation et aux frais d’enregistrement que doit payer l’acquéreur. En 2026, ces droits sont en perpétuelle évolution, mais leur base de calcul demeure simple : ils sont généralement fixés en pourcentage du prix de vente ou de la valeur vénale du bien. Selon le département où se situe la transaction, le taux global oscille entre 5 et 6 %, une fourchette qui inclut la taxe départementale, la taxe communale, et la taxe de publicité foncière. La différence d’un territoire à l’autre peut donc représenter plusieurs centaines, voire milliers d’euros supplémentaires ou en moins pour l’acquéreur. Il est vital de connaître ces taux locaux pour préparer son budget en amont.
Le notaire joue ici un rôle stratégique. En plus de garantir la conformité juridique, il calcule précisément les droits de mutation à payer, en intégrant toutes les taxes qui composent le total. Le calcul repose aussi sur la valeur du bien, qui doit refléter la valeur vénale réelle, évitant ainsi certaines approximations souvent source de litiges ou d’erreurs. La maîtrise de cette étape permet aux acheteurs de ne pas surpayer inutilement et de mieux prévoir leur financement global.
Les droits de mutation à titre gratuit : donation et transmission de patrimoine
Les transferts sans contrepartie financière, tels que les donations ou les successions, entrent dans une autre catégorie. Leur spécificité réside dans le calcul : ce ne sont pas le prix d’achat ou de vente qui compte, mais la valeur réelle du bien transféré. Les + de 2026 offrent des opportunités grâce à des abattements conséquents, notamment de 100 000 € pour une donation en ligne directe, tous les 15 ans. Cependant, au-delà de ces seuils, les droits appliqués peuvent atteindre 45 %, selon la valeur excédant l’abattement, ce qui peut peser lourd dans la balance. Certains cas bénéficient de régimes fiscaux avantageux : donation de biens professionnels ou transmission de parts d’entreprises, par exemple. Dans tous les cas, la bonne compréhension de ces mécanismes permet d’optimiser la transmission du patrimoine familial.
Les droits de succession : transmission à la suite du décès
Transmettre un patrimoine immobilier après un décès implique aussi le paiement de droits de succession. Leur calcul repose sur une part de la valeur totale du patrimoine du défunt, déduction faite des abattements. En 2026, la valeur de la part successorale est souvent inférieure à la valeur vénale initiale, mais ces droits nécessitent un bon accompagnement. Les taux varient en fonction du lien de famille : plus la relation est proche (enfants, conjoint), moins la facture est salée. Des exonérations existent pour les petites successions ou pour certains biens, comme la résidence principale du défunt, sous conditions. La règle de base est de bien anticiper ces coûts pour éviter une déconvenue financière à la dernière étape de la transmission.
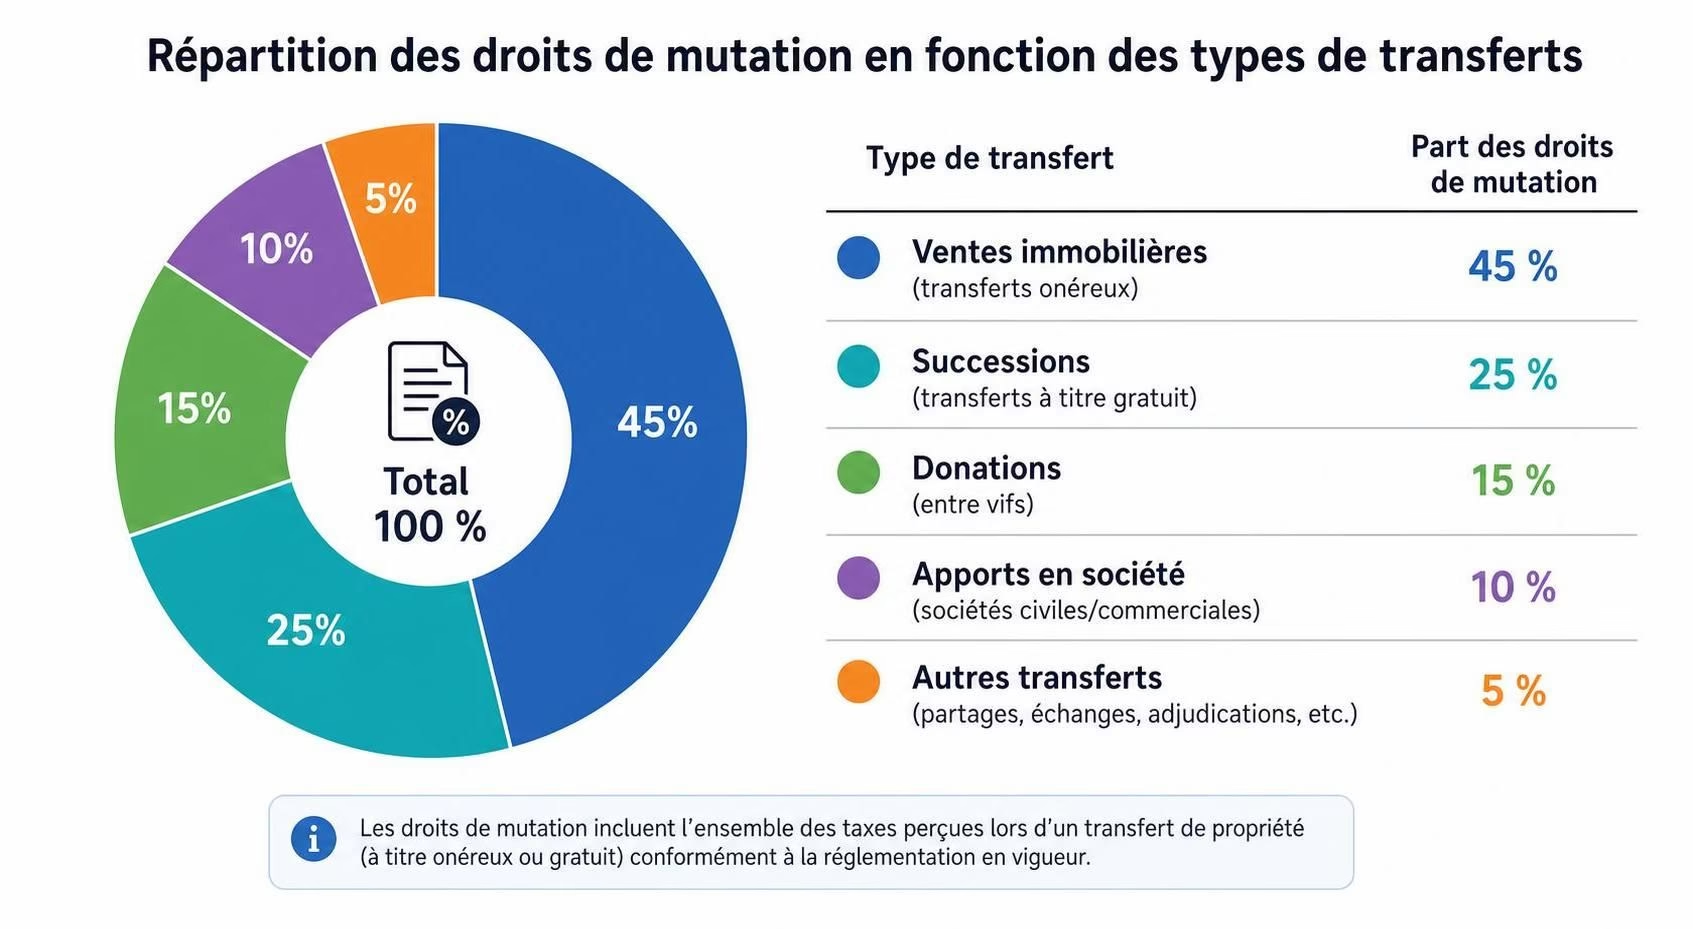
Calcul précis et particularités des droits de mutation en 2026
Pour calculer avec précision vos droits de mutation, plusieurs critères entrent en jeu. La valeur vénale du bien est une donnée essentielle, puisqu’elle sert de base au calcul. Les barèmes varient selon les départements, mais la démarche reste généralement similaire. Le coût global inclut la taxe départementale, qui varie entre 3,8 et 4,5 %, la taxe communale, souvent fixée à 1,2 %, et la taxe de publicité foncière, environ 0,10 %. Un outil pratique pour mieux estimer ce montant est le calculateur de frais de notaire, qui intègre ces données pour donner une estimation claire et rapide.
Les démarches auprès du notaire permettent d’éviter toute erreur de calcul ou d’omission. En plus du calcul standard, il faut également prendre en compte d’éventuelles exonérations ou abattements spécifiques qui peuvent faire baisser la facture finale.
Les exonérations et abattements en 2026 : faire baisser la facture
Plusieurs dispositifs permettent de réduire ces coûts. La fameuse exonération sur la résidence principale, sous conditions, est encore en vigueur. La législation prévoit aussi des abattements pour les donations entre membres de la famille ou dans le cadre de certains investissements. Par exemple, une donation à un petit-enfant peut bénéficier d’un abattement de 31 865 €, et un don manuel d’un montant inférieur peut rester totalement exonéré. Il est donc indispensable de bien vérifier les règles en vigueur, car elles se complexifient avec le temps, notamment avec la multiplication des exonérations spécifiques. La vigilance est de mise pour ne pas payer plus que nécessaire.
Points à vérifier avant de conclure une transaction ou une transmission
- 👀 Vérifier la valeur vénale du bien : elle doit être actualisée et conforme.
- 📝 S’assurer que toutes les exonérations et abattements possibles sont pris en compte.
- 💡 Anticiper le montant total des droits à payer pour éviter les mauvaises surprises.
- 📚 Bien comprendre la différence entre droits de mutation à titre onéreux et succession.
- ⚠️ Consulter un notaire ou un professionnel pour valider le calcul des frais d’acquisition ou de transmission.
Les points forts, limites et conseils pour maîtriser ses droits de mutation
Les droits de mutation, en réalité, représentent une taxe essentielle pour financer les services publics locaux. Leur calcul peut paraître simple au premier abord, mais leur complexité réside dans la diversité des situations et la part d’optimisation disponible. Un bon accompagnement, notamment par un notaire ou un conseiller fiscal, est recommandé pour éviter toute erreur coûteuse. La connaissance pratique des exonérations et abattements, combinée à un calcul précis, permet de faire des économies substantielles, voire d’éviter le surcoût et la surcharge fiscale. Cependant, ces dispositifs ne sont pas toujours évidents à maîtriser seul, surtout face aux évolutions législatives fréquentes.
Attention quand même : certains pièges habituels consistent à sous-estimer la valeur du bien, ou à négliger des exonérations possibles. La réalité du marché et la législation fiscale évoluent rapidement, et une erreur peut coûter cher. Le recours à un professionnel reste donc toujours une option prudente. Finalement, connaître le mode de calcul des droits et les profils éligibles à certaines exonérations permet de mieux contrôler ses coûts et d’éviter des dépenses indues dans ses démarches.
Type de transfert
Barème en % (2026)
Conditions d’exonération ou d’abattement
Qu’est-ce que les droits de mutation ?
Ce sont des taxes perçues par l’État lors du transfert de propriété d’un bien immobilier, que ce soit suite à une vente, une donation ou une succession.
Comment calculer les droits de mutation lors d’une vente ?
Le montant est basé sur le prix de vente ou la valeur vénale du bien, auquel sont appliqués des taux variables selon la localisation. Le notaire est le professionnel qui réalise ce calcul précis en intégrant toutes les taxes locales et éventuellement les exonérations.
Quels abattements existent pour réduire ces taxes ?
Les abattements varient selon la nature du transfert. Par exemple, une donation en ligne directe peut bénéficier d’un abattement de 100 000 € tous les 15 ans. D’autres dispositifs, comme pour la résidence principale ou pour certains biens professionnels, permettent aussi de réduire la facture.
Quel rôle joue le notaire dans cette procédure ?
Le notaire est l’acteur principal. Il calcule le montant précis des droits à payer, rédige l’acte authentique, enregistre la transaction et reverse les taxes à l’administration fiscale, garantissant ainsi la sécurité juridique.
Calculateur de droits de mutation
Entrez la valeur vénale du bien et choisissez sa localisation pour estimer vos droits de mutation.
En somme, maîtriser le mode de calcul des droits de mutation est une étape essentielle dans toute opération immobilière ou transmission patrimoniale. Non seulement cela permet de mieux anticiper le coût total, mais aussi d’optimiser la stratégie fiscale et patrimoniale. La clé réside dans la connaissance précise des barèmes, des exonérations accessibles, et dans le recours à des professionnels compétents. En évitant les pièges et en exploitant toutes les opportunités offertes par la législation, vous pouvez concrètement faire baiser l’impact financier de ces taxes tout en sécurisant juridiquement la transaction.