En période où l’investissement immobilier devient de plus en plus stratégique, viser l’immeuble en intégralité peut transformer une simple acquisition en une machine à rendement. Ce choix n’est pas une recette miracle: il exige une planification rigoureuse, une gestion active et une vision à long terme. L’objectif est clair: optimiser l’optimisation elle-même, c’est-à-dire tirer le meilleur des divers actifs contenus dans un seul immeuble. Cette approche peut offrir une stabilité des revenus, une diversification du risque et des marges de manœuvre pour ajuster la stratégie selon les fluctuations du marché. 🏢💡
- 💠 Identifier les leviers de rentabilité dès l’acquisition
- 🧭 Comprendre les charges et les revenus par unité
- 💶 Exploiter les possibilités de valorisation par la rénovation
- 🔧 Optimiser la maintenance et la gestion locative à l’échelle
- 📈 Adapter la stratégie en fonction du marché et des objectifs personnels
Optimiser la rentabilité : cadre et opportunités d’un immeuble en intégralité
Le cadre économique et les enjeux propres à l’immeuble multi-unités
La possession d’un immeuble entier permet, en théorie, de générer une rentabilité potentiellement plus élevée que la location d’un seul logement. L’explication est simple: les revenus proviennent de plusieurs sources, ce qui amortit les aléas et favorise la stabilité. Le problème, c’est que cette stabilité n’est pas automatique. Elle dépend d’une gestion coordonnée des loyers, des renouvellements, des travaux et de la variabilité des vacants. Dit autrement, l’immeuble est une somme de micro-projets: chaque unité peut connaître des particularités qui influent sur le rendement global. Dans ce cadre, la diversification des types de logements (studios, T2, T3) et des locataires peut améliorer la résilience du portefeuille, mais demande aussi une compréhension fine des besoins locaux et des cycles locatifs. 🧩
Pour commencer, il est crucial d’effectuer une évaluation approfondie du potentiel de chaque unité et d’estimer les coûts de maintenance, les travaux éventuels et les loyers attendus. Cette étape permet de mesurer l’écart entre le rendement espéré et le rendement réel, et d’ajuster la stratégie en conséquence. L’objectif est d’éviter les surprises: une vacance prolongée dans une unité ne doit pas polir le tableau de bord global. Dans ce contexte, l’investisseur peut s’appuyer sur des ressources dédiées à l’évaluation et à la planification, comme des guides spécialisés ou des analyses de marché. Par exemple, des ressources permettent d’apprendre comment évaluer la rentabilité d’un immeuble et d’être guidé pas à pas dans une démarche structurée d’optimisation. Évaluer la rentabilité devient ainsi une étape incontournable pour éviter les faux-pas.
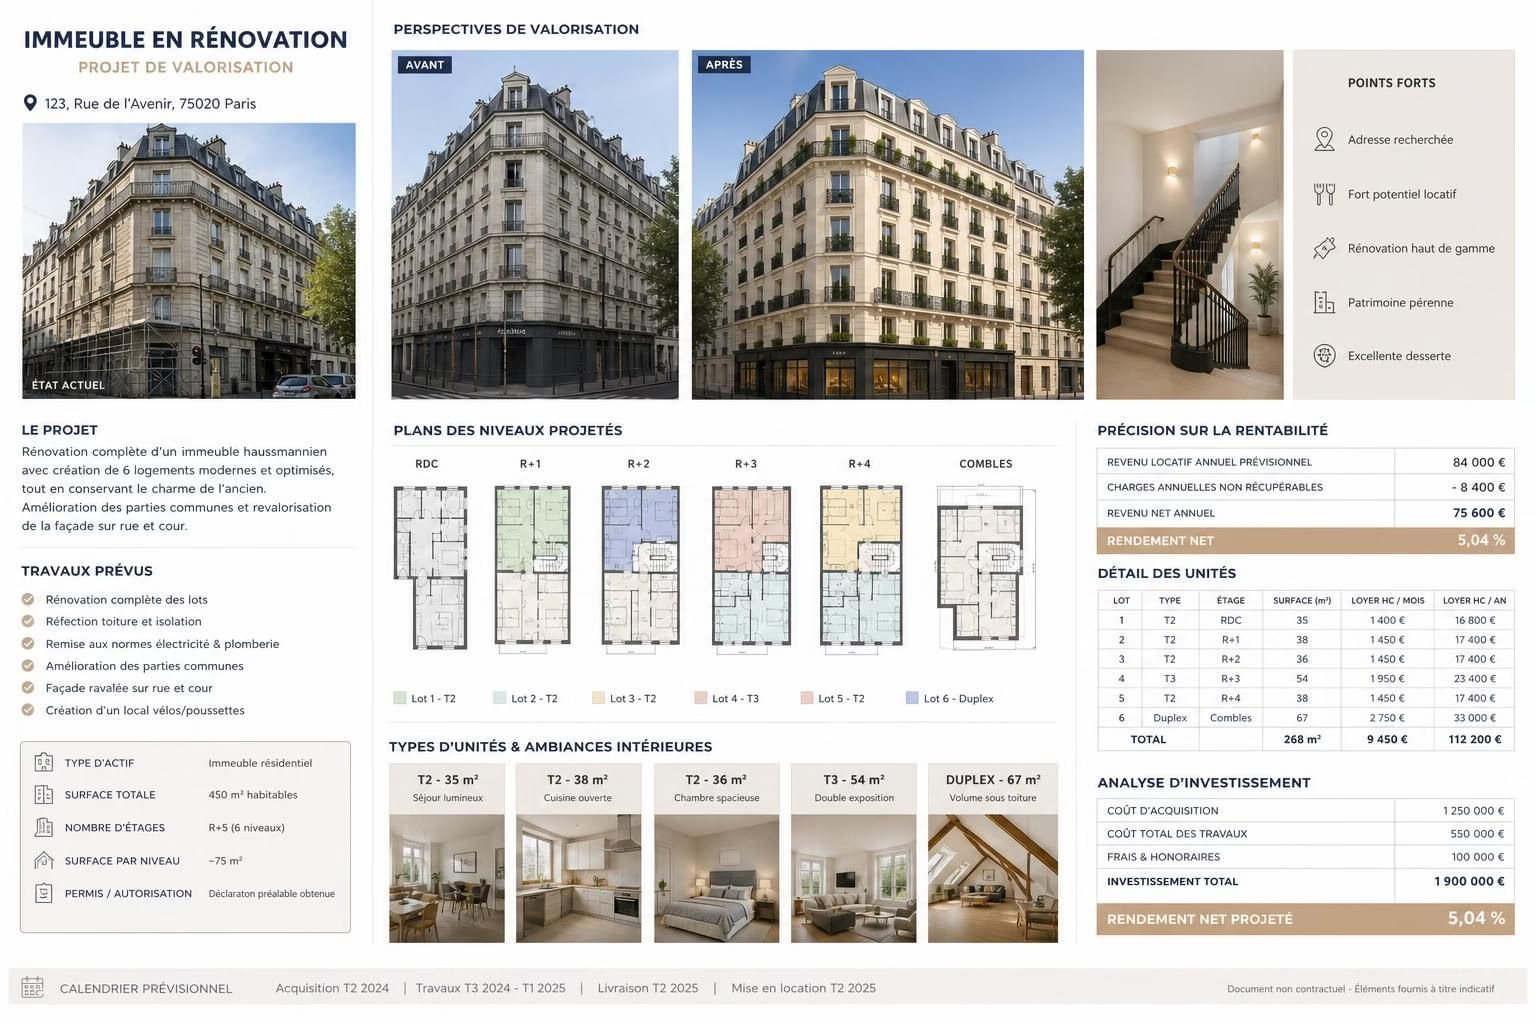
Une autre facette essentielle est la flexibilité opérationnelle. Posséder un immeuble entier offre la possibilité de louer certains logements, de vendre d’autres, ou même d’occuper temporairement l’unité principale tout en louant les autres. Cette flexibilité peut servir à adapter rapidement la stratégie en fonction des objectifs financiers ou personnels. L’effet de levier financier ne cesse pas d’être un avantage: emprunter pour financer l’achat permet d’amorcer une progression plus rapide du portefeuille, tout en bénéficiant, dans de nombreux pays, d’avantages fiscaux liés à l’amortissement et aux intérêts d’emprunt. L’offre d’une gestion immobilière efficace et l’utilisation de solutions digitales de gestion locative apparaissent comme des aides précieuses pour optimiser la rentabilité sans alourdir la charge administrative. Pour approfondir le sujet, on peut lire des ressources qui détaillent les mécanismes d’évaluation et la comparaison entre le potentiel d’un immeuble et la somme de ses composants individuels.
En pratique, l’objectif est de transformer l’immeuble en une « usine à valeur ajoutée », où chaque unité contribue à la croissance du rendement global tout en restant adaptée au profil de l’investisseur et au paysage du quartier. La valorisation peut venir de la rénovation, mais aussi de la gestion plus efficiente des charges et des impôts locatifs. Avant de se lancer, il faut néanmoins comprendre les limites et les risques: des travaux mal planifiés peuvent dégrader la rentabilité, et une stratégie mal calibrée peut compromettre la stabilité des flux. Le papier et la réalité terrain doivent être équilibrés. C’est là que se situe la vraie valeur ajoutée d’un investissement en immeuble entier: l’anticipation des scénarios et l’ajustement continu de la stratégie. 💼🏗️
Pour être concret, voici quelques scénarios typiques qui illustrent les possibilités offertes par une stratégie d’immeuble en intégralité:
- Unité vacante temporaire peut être compensée par les loyers des autres appartements, garantissant un flux continu.
- La diversité des logements attire une clientèle variée (étudiants, jeunes actifs, familles), renforçant la stabilité des revenus.
- La rénovation ciblée peut permettre de fixer des loyers plus élevés et d’augmenter la valeur du bien à la revente.
- Le financement, s’il est bien géré, permet d’optimiser la rentabilité nette grâce à des économies d’échelle sur les frais de maintenance et de gestion.
Pour aller plus loin dans le cadre stratégique, il est utile d’étudier la méthodologie de calcul de rentabilité et de comparer plusieurs approches de financement. Des ressources spécialisées proposent des méthodes et des exemples concrets pour maîtriser ces mécanismes et éviter les pièges les plus fréquents, comme un coût de rénovation mal estimé ou une surestimation du loyer potentiel. En complément, le recours à des outils numériques dédiés à la gestion locative peut offrir une visibilité en temps réel sur l’occupation, les charges et les flux de trésorerie. La performance d’un immeuble, en fin de compte, repose sur l’harmonisation entre planification financière, efficacité opérationnelle et sensibilité au marché local. 🔎💸
Pour ceux qui souhaitent aller plus loin, des ressources pratiques sur la rénovation et l’évaluation de la rentabilité d’un immeuble offrent des bases solides pour démarrer la réflexion. Consulte.un guide pratique sur la rénovation d’un immeuble et explore les critères à vérifier avant d’investir. Une autre source utile présente les étapes pour évaluer précisément la rentabilité et inclut des exemples chiffrés afin d’éviter les écueils courants. 📚
Ce qu’il faut vérifier avant de viser l’immeuble en bloc
Avant tout achat, l’analyse doit couvrir la structure du bâtiment, les systèmes techniques, les coûts de maintenance et le potentiel de rénovation. L’évaluation explique si l’investissement peut générer le rendement attendu, et dans quelles conditions. Il est fortement recommandé de réaliser une inspection technique poussée et de solliciter l’avis d’un expert pour éviter les surprises coûteuses après l’acquisition. La rentabilité dépend aussi du contexte local: taux d’occupation, loyers moyens, concurrence, dynamique démographique et projets urbains envisagés. Tout cela peut influencer la valorisation à moyen et long terme et, par conséquent, le choix de la bonne stratégie. En 2026, les solutions numériques et les services de gestion immobilière simplifient ces analyses et permettent de simuler plus rapidement différents scénarios, avec des résultats plus prévisibles. 🔍🏗️
Enfin, s’assurer d’un financement adapté est crucial. L’accord entre budget disponible, apport et capacité d’emprunt conditionne la rentabilité finale. Des conseillers financiers peuvent aider à choisir entre financement par fonds propres, prêt immobilier et éventuels partenaires, tout en tenant compte des coûts annexes et des éventuelles déductions fiscales liées à l’amortissement. Pour des idées et des retours d’expérience pratiques, on peut se référer à des ressources qui comparent les différentes options de financement et donnent des conseils pour maximiser le levier sans prendre de risques démesurés. 💼💡
Gestion immobilière et maintenance : optimiser la rentabilité opérationnelle
Organisation et maintenance à l’échelle d’un immeuble
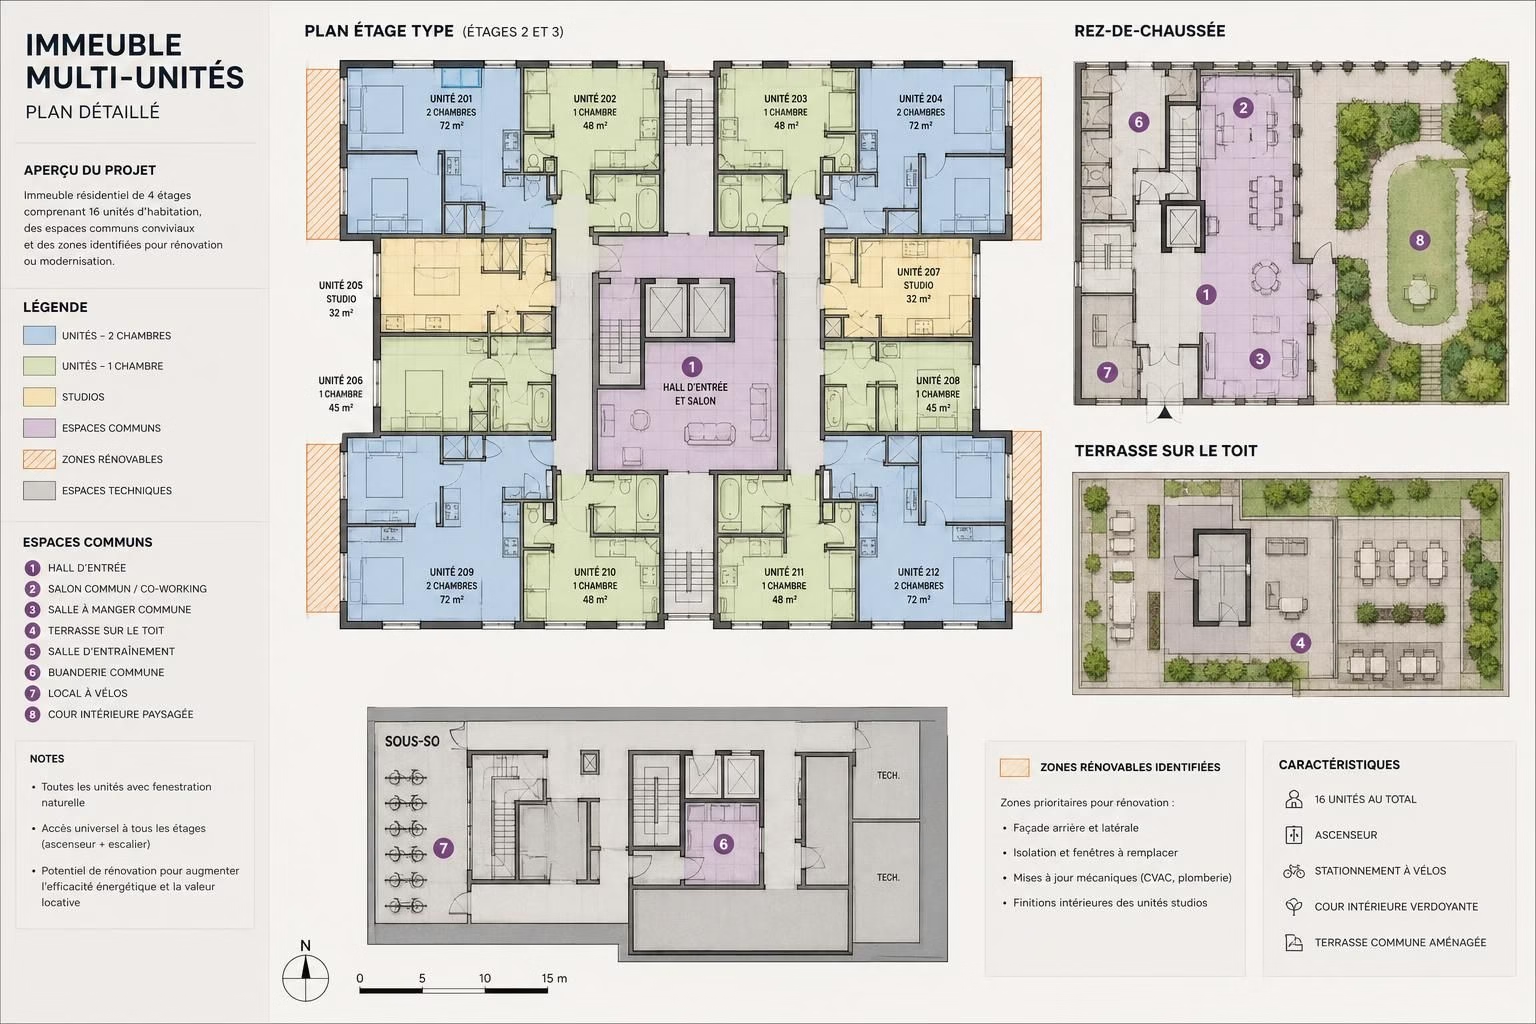
La gestion immobilière d’un immeuble entier nécessite une organisation solide et des mécanismes efficaces pour la maintenance. L’objectif premier est de prévenir les pannes, de planifier les entretiens et d’assurer une expérience locataire satisfaisante. Le problème, c’est que les coûts peuvent s’accumuler rapidement si la maintenance n’est pas anticipée. Dit autrement, une maintenance réactive coûte souvent plus cher à long terme qu’une maintenance préventive bien planifiée. Dans ce cadre, l’utilisation d’outils numériques dédiés à la gestion locative peut faire une réelle différence, en permettant de suivre les interventions, les coûts et les délais de résolution. Des plateformes modernes offrent des modules de maintenance préventive, de suivi des travaux et de communication avec les locataires, ce qui réduit les retards et améliore la réactivité. 🧰💬
La gestion des loyers et des charges doit être cohérente et transparente. Un système clair de facturation et de recouvrement, combiné à une politique de régularisation, minimise les impayés et assure une trésorerie plus stable. L’expérience montre que les propriétaires qui centralisent les processus et standardisent les procédures obtiennent une meilleure rentabilité globale. Des ressources spécialisées proposent des méthodes de planification budgétaire et des best practices pour optimiser ces aspects et libérer du temps pour les activités à forte valeur ajoutée. 💳🚦
En matière de mobilier et de rénovation, la priorité est donnée à des travaux qui améliorent l’attractivité des logements et justifient des loyers plus élevés tout en restant concurrentiels. L’effet sur le rendement peut être direct: chaque rénovation réussie peut augmenter le loyer et diminuer la vacance, ce qui améliore le cashflow. Pour favoriser l’efficacité, les bailleurs peuvent se tourner vers des solutions de gestion combinant software et services, tout en restant attentifs aux coûts et à la qualité des prestations. 📈🛠️
Le choix entre gestion en interne et délégation à une société spécialisée mérite une réflexion précise. Une solution digitalisée peut faciliter la vie du propriétaire-bailleur, tout en assurant un niveau de service comparable à celui d’un prestataire traditionnel. La décision dépend du profil, du temps disponible et des ressources financières. En pratique, le bénéfice net se calcule en combinant les revenus locatifs, les coûts opérationnels et les coûts de maintenance, puis en confrontant ces résultats au plan d’affaires initial. 💹🔧
Pour faciliter l’optimisation, voici une méthode recommandée: établir un calendrier de maintenance préventive, définir des seuils de révision pour les systèmes critiques, et documenter les interventions afin d’avoir une traçabilité claire. Les gains potentiels incluent une réduction des coûts imprévus et une meilleure durabilité du patrimoine. Les solutions logicielles peuvent aussi aider à automatiser des rappels et des interactions avec les locataires, ce qui favorise une meilleure expérience et une meilleure réputation du bien. 🗓️✅
| Éléments | Impact sur la rentabilité | Coût estimé | Délai de retour | Éléments à surveiller |
|---|---|---|---|---|
| Maintenance préventive annuelle | Réduction des pannes, stabilité des loyers | 1 200 € – 3 000 € | 1 an | Équipements critiques, ventilation, plomberie |
| Rénovation ciblée d’unités | Possibilité d’augmentation des loyers | 5 000 € – 25 000 € | 6–18 mois | Marché locatif local, aspirants locataires |
| Gestion locative digitale | Réduction des impayés, meilleure vacance | 200 € – 1 000 € par mois (selon solution) | Immédiat | Formation et adoption par les locataires |
Dans ce cadre, l’adoption d’un logiciel de gestion locative peut être un atout majeur. Il permet de centraliser les données, d’automatiser les rappels, de suivre les interventions et d’analyser les coûts. En 2026, plusieurs acteurs ont mis sur le marché des solutions adaptées à l’immobilier résidentiel et multi-unités, avec des interfaces conviviales et des modules spécifiques à la maintenance et à la valorisation du patrimoine. 📊🧭
Points forts
• Consolidation des revenus et réduction des risques grâce à la diversification des unités. 🧱
• Capacité à prioriser les travaux qui apportent le plus de valeur et à supporter des loyers plus élevés. 💎
• Meilleure maîtrise des coûts et traçabilité renforcée des dépenses grâce à des outils digitaux. 🧰
Limites
• L’ampleur de l’immeuble peut nécessiter des compétences variées et une organisation rigoureuse. ⚠️
Valorisation et amortissement : créer de la valeur et réduire la fiscalité
Plus-values, amortissements et réinvestissement
La rénovation et l’exploitation d’un immeuble entier ouvrent des opportunités de valorisation. Les travaux judicieux augmentent la valeur et permettent de justifier des loyers plus élevés, ce qui se traduit par une amélioration du rendement global. En parallèle, l’amortissement du bien et des équipements peut réduire l’assiette fiscale sur les revenus locatifs, améliorant ainsi la rentabilité nette. Cela exige une planification minutieuse et une documentation rigoureuse pour optimiser les déductions et les crédits. Le point clé est de distinguer les coûts immédiatement déductibles des investissements qui seront amortis sur plusieurs années. L’évaluation d’un rendement optimal repose sur une projection financière qui intègre à la fois les flux entrants et les économies fiscales attendues. 💼📉
La valeur de l’immeuble peut aussi s’apprécier par des facteurs non purement financiers: l’emplacement, le quartier, les infrastructures à venir et les tendances démographiques. Une stratégie de réaménagement peut transformer un bâtiment « ordinaire » en actif très recherché, attirant des locataires solvables et réduisant les périodes de vacance. Pour certains investisseurs, le potentiel de valorisation peut s’accompagner d’opportunités fiscales spécifiques liées à la rénovation énergétique, à l’adaptation des logements ou à l’amélioration des performances énergétiques du bâtiment. C’est dans cette logique que les opérateurs comparent les retours potentiels et les coûts d’investissement afin de quantifier le vrai rendement, en 2026 et au-delà. 🔄🏢
À titre d’exemple, la rénovation d’un immeuble peut permettre d’établir des loyers plus élevés et d’augmenter l’attractivité du bien, ce qui, à son tour, renforce les perspectives de valorisation à la revente. L’anticipation des amortissements et de la fiscalité associée contribue à optimiser le « rendement net après impôt ». Toutefois, l’objectif n’est pas de promettre des miracles: la rentabilité dépend de l’exécution, du calendrier et des coûts réels. Avant d’acter, il convient de vérifier les règles fiscales locales et de se faire accompagner par un conseiller compétent. 💡🧾
En somme, investir dans un immeuble entier peut offrir une voie intéressante vers la croissance financière et la diversification du portefeuille, à condition d’allier planification, exécution et veille régulière sur les évolutions du marché et de la réglementation. Pour approfondir, consultez des ressources qui expliquent les mécanismes de calcul et les stratégies de valorisation, ainsi que les retours d’expérience d’investisseurs ayant déjà franchi le pas. 🧭💬
Avant d’acheter, penser à la gestion et au financement comme à des partenaires essentiels. L’intégration de ces dimensions dans une démarche cohérente permet d’augmenter le rendement tout en maîtrisant les risques. Pour ceux qui souhaitent explorer plus loin, des ressources pratiques sur l’investissement dans l’immeuble et les stratégies de rendement offrent des outils utiles et des exemples concrets. Optimiser la rentabilité du bien et améliorer le rendement locatif donnent des repères opérationnels pour aller du potentiel à la réalité. 🧭
Points à vérifier avant l’achat
- Existence d’un plan de travaux et de valorisation claire.
- Bilans financiers prévisionnels et scénarios de sensibilité.
- Capacité de financement et coût du capital.
- Qualité de la gestion locative et des services proposés.
- Conformité réglementaire et risques juridiques potentiels.
Ce qu’il faut savoir avant d’investir
La réussite passe par l’alignement entre le profil, le budget, le temps disponible et l’objectif réel. Une approche pragmatique consiste à comparer l’immeuble en bloc avec l’option de réunir plusieurs actifs isolés et à mesurer le coût total des travaux, de la maintenance et des potentiels impayés. Dans tous les cas, la planification financière et la mise en place d’indicateurs de performance clairs restent les clés pour éviter les pièges et maximiser le rendement. Pour les curieux, des ressources existent pour comparer les performances économiques et les risques entre les différentes configurations d’investissement.
À travers cette analyse, le lecteur peut se forger une opinion éclairée sur les choix possibles et les scénarios optimisés, tout en restant conscient des limites et des contraintes. Si l’objectif est la rentabilité consolidée et durable, une approche structurée et progressive s’avère être la meilleure voie vers la réussite. 🧭💼
Étapes essentielles pour démarrer
- Établir une cartographie des unités et de leurs potentiels locatifs.
- Établir un budget de rénovation et un plan de maintenance à 5 ans.
- Choisir une solution de gestion adaptée et tester des scénarios de flux.
- Mettre en place un financement équilibré et une stratégie d’amortissement.
Calculateur de rentabilité d’un immeuble entier — Estimation pour 2026
Ce calculateur évalue la rentabilité d’un ensemble immobilier: loyers, coûts de maintenance, amortissement et impôt. Données purement indicatives et entièrement en français.
Valeur d’achat incluant les frais non récupérables.
Résultats estimés (année 2026)
Cas pratiques et conseils clés
Cas débutant : comment démarrer sans se tromper
Pour un investisseur novice, l’acquisition d’un immeuble entier peut sembler intimidante. L’approche recommandée consiste à commencer par une analyse de faisabilité robuste, incluant la comparaison entre le coût total des travaux et le potentiel de valeur ajoutée, ainsi que des scénarios de vacance et d’augmentation des loyers. L’objectif est de limiter le risque tout en construisant progressivement une expérience de gestion et une base financière solide. Dans ce cadre, il faut privilégier les actifs situés dans des zones à forte demande locative et prévoir des marges de sécurité suffisantes pour les imprévus. Les ressources mentionnées plus haut peuvent servir de guide pour structurer le processus et éviter les erreurs classiques. 🧭💡
En pratique, une première étape consiste à obtenir une évaluation indépendante de l’immeuble, puis à comparer les chiffres prévisionnels avec les résultats réels après les premiers mois d’exploitation. Cette démarche permet d’ajuster la stratégie et d’améliorer les paramètres opérationnels pour les années suivantes. Par exemple, une rénovation ciblée peut justifier une hausse de loyer et améliorer le taux d’occupation, mais elle doit être cohérente avec le marché et le budget disponible. 💬🔎
Pour ceux qui souhaitent s’informer davantage, des ressources complémentaires présentent des retours d’expérience et des conseils concrets sur la rentabilité et la gestion d’un portefeuille multi-unités. Dans tous les cas, l’objectif demeure clair: combiner prudence et exécution pour tirer le meilleur parti d’un immeuble entier. 🏢📈
Préparer l’investissement dans l’immeuble : points pratiques et pièges à éviter
Checklist avant achat et pièges fréquents
Avant de se lancer, il faut vérifier plusieurs points: l’état structurel, les systèmes techniques, les charges non visibles, et l’alignement avec les objectifs financiers. Évaluer l’immeuble avec une méthodologie rigoureuse permet d’éviter les surprises post-acquisition. L’un des pièges classiques est la sous-estimation des coûts de rénovation et des travaux de maintenance, qui peuvent rapidement éroder la rentabilité. L’autre risque concerne la gestion des locataires et les retards de paiement: une organisation efficace et des outils adaptés aident à limiter ces aléas. Enfin, le financement doit être suffisamment flexible pour absorber les variations de flux et pour permettre d’ajuster la stratégie en fonction des évolutions du marché. 🏦⚠️
Pour maximiser les chances de succès, il est recommandé de consulter des ressources et des guides spécialisés qui détaillent les étapes du processus et proposent des checklists pratiques. Une lecture attentive peut aider à transformer les intentions en résultats mesurables et à structurer le projet autour de paramètres clairs et vérifiables. 💬📘
- Évaluer la demande locative locale et les loyers moyens par unité.
- Prévoir un budget conservateur pour les travaux et la maintenance.
- Établir une stratégie de gestion locative adaptée au profil des locataires visés.
- Choisir une solution de financement équilibrée et réaliste.
- Anticiper les risques et préparer des scénarios alternatifs.
Pour aller plus loin, une sélection d’articles et de guides peut être utile pour comparer les approches et s’inspirer de cas réels. Par exemple, des ressources spécialisées sur l’évaluation et la rentabilité fournissent des codes pratiques et des chiffres concrets pour 2026. 🔗
Conclusion ouverte Cette approche d’investissement, ambitieuse mais maîtrisée, peut offrir une rentabilité solide et durable lorsque les dimensions financières, opérationnelles et réglementaires sont gérées de manière intégrée. Le chemin vers une optimisation efficace passe par l’évaluation minutieuse du potentiel, la planification rigoureuse, et l’exécution disciplinée, en restant attentif aux évolutions du marché et des technologies dédiées à la gestion immobilière. 🚀
FAQ et perspectives futures