Lorsqu’on vend une maison, l’un des éléments cruciaux pour le vendeur, c’est de savoir quand précisément il pourra espérer recevoir l’argent de la transaction. La question du versement des fonds par le notaire est souvent source d’incertitude. Ce qui peut sembler un simple aspect administratif cache en réalité une procédure complexe, influencée par plusieurs étapes. En 2026, malgré la digitalisation accrue des démarches, il ne s’agit pas d’un paiement immédiat : la transaction immobilière doit respecter un certain calendrier, encadré par la loi et par les règles du métier. Entre l’instant où l’acte de vente est signé et la remise effective des fonds, plusieurs phases se déroulent, intégrant le contrôle des conditions de la vente, le déblocage des réserves éventuelles et la prise en compte de tous les frais liés à la vente. La majorité des vendeurs, notamment ceux qui n’ont pas de contraintes particulières, peuvent normalement recevoir leur argent entre deux et trois semaines après la signature de l’acte officiel chez le notaire. Il est essentiel de comprendre toute cette mécanique pour éviter les mauvaises surprises et mieux anticiper la réception des fonds, surtout si une échéance précise ou un projet en dépend.
Les étapes clés avant le transfert effectif des fonds par le notaire lors d’une vente immobilière
Le processus commence généralement avec la signature de l’acte de vente, aussi appelé acte notarié ou acte authentique. Cette étape capitale doit intervenir une fois que toutes les conditions ont été remplies : vérification des hypothèques, paiement des taxes, communication des différents documents par l’acheteur et le vendeur. À ce stade, le notaire doit s’assurer que le financement de l’acheteur est sécurisé, notamment si un prêt immobilier est impliqué. S’il y a une hypothèque ou une quelconque réserve, cela doit être levé avant que le paiement ne soit acté. La formalité la plus longue reste souvent l’enregistrement de l’acte auprès du service de la publicité foncière, qui officialise le transfert de propriété. La rapidité de cette étape dépend notamment de la réactivité de l’administration, mais aussi de l’efficacité du notaire. Quand toutes ces conditions sont réunies, le notaire procède à la remise des clés et au virement des fonds. À ce moment-là, la procédure de paiement peut commencer, mais ce qui suit est souvent soumis à quelques jours de délai administratif pour garantir la sécurité de la transaction.
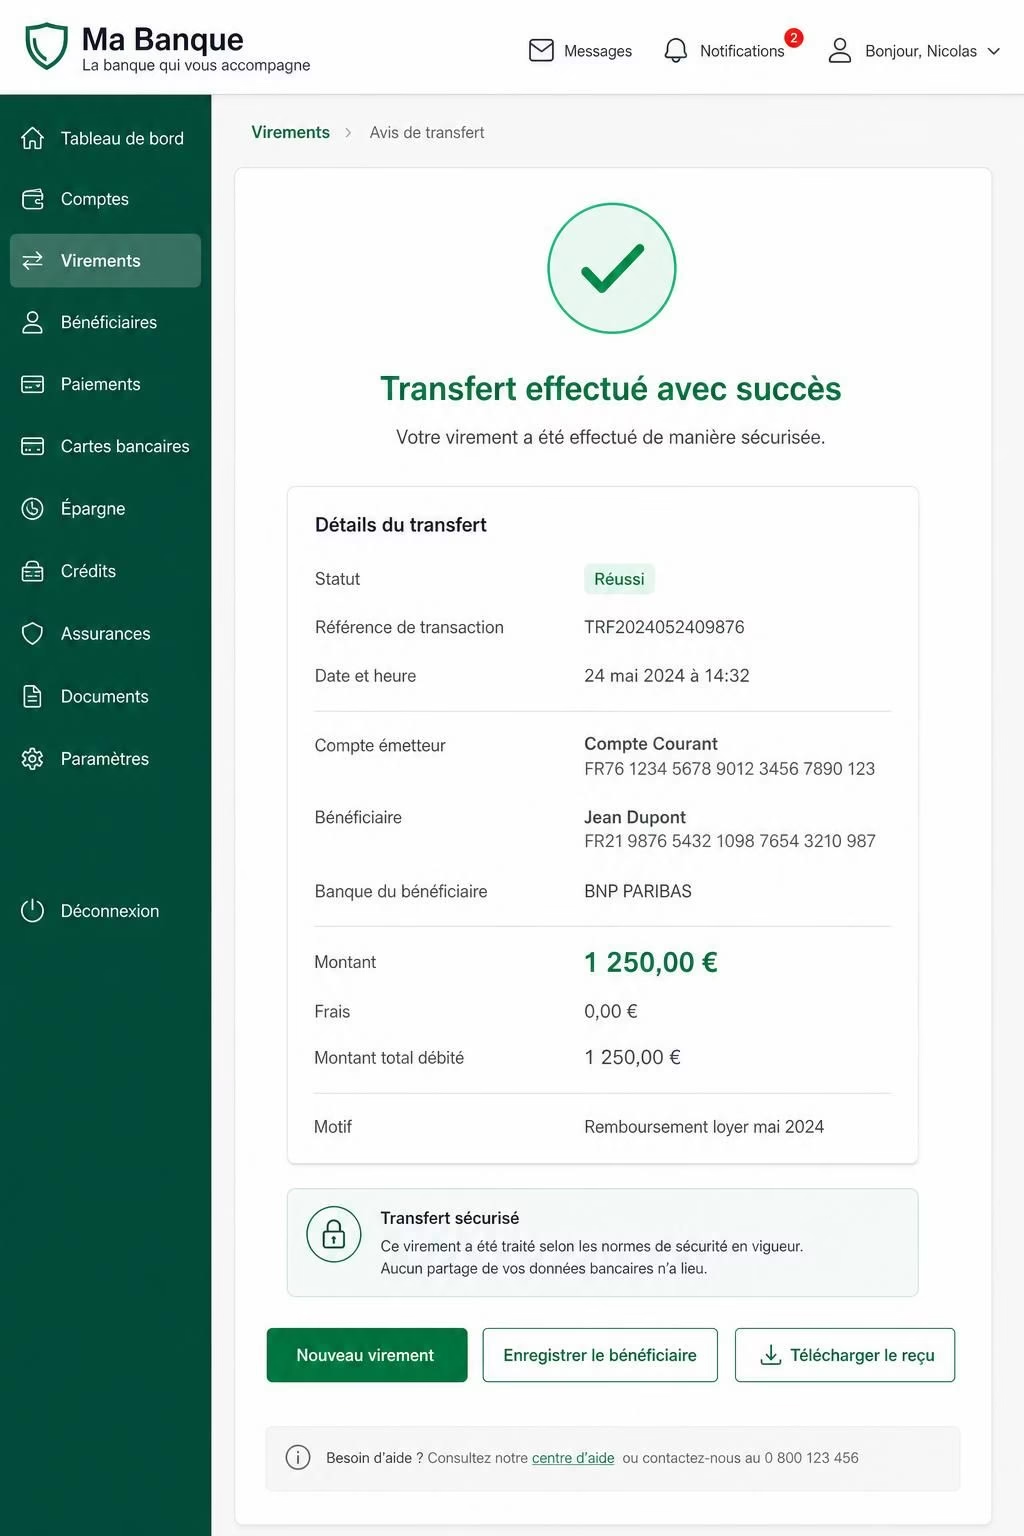
Les délais précis du versement des fonds dépendent aussi du mode de paiement choisi par l’acheteur. En cas de paiement par virement bancaire, la sécurité et la traçabilité du transfert sont prioritaires. Le notaire doit attendre la confirmation du virement, qui peut prendre entre 24 et 72 heures, selon le circuit bancaire. Lorsqu’il s’agit d’un paiement en espèces ou par chèque de banque, la procédure doit respecter des contrôles spécifiques pour éviter tout risque de fraude. Dans tous les cas, le notaire pratique un virement des fonds uniquement une fois toutes ces vérifications effectuées, ce qui garantit la sécurité de l’opération. La finalisation de la transaction implique également une étape de comptabilisation dans le compte séquestre, où les fonds sont stockés en toute sécurité jusqu’à leur déblocage.
Le rôle central du compte séquestre dans le versement des fonds
Le compte séquestre est une étape essentielle pour assurer la transparence et la sécurité lors de la vente. Il s’agit d’un compte bloqué, généralement ouvert chez le notaire, où sont déposés les fonds de la vente. Ce mécanisme protège autant l’acheteur que le vendeur, en évitant tout paiement ou déblocage prématuré. La remise des clés ne se produit qu’après la confirmation que le montant total a été déposé dans ce compte, et que toutes les conditions entourant la transaction ont été remplies. La procédure prévoit aussi un délai de paiement précis, souvent d’environ 10 jours à compter de la signature, mais cela peut varier en fonction de la complexité de la vente ou des particularités du dossier. Avec la digitalisation, de plus en plus de notaires proposent des solutions pour suivre en temps réel le dépôt et le déblocage des fonds, ce qui rassure autant le vendeur que l’acheteur. La transparence dans cette étape est capitale, car elle évite tout risque de litige ou de retard dans le paiement final. En résumé, le compte séquestre est la pièce maîtresse du processus, garantissant que chacun puisse bénéficier de la sécurité et de la légalité de la vente.
Les délais légaux et pratiques pour le virement des fonds après la vente maison
Après la signature de l’acte chez le notaire, un délai doit s’écouler avant que vous ne receviez le montant débloqué. La réglementation encadre strictement cette étape, visant à protéger toutes les parties impliquées. Selon les textes en vigueur en 2026, le délai pour effectuer le délai de paiement est généralement limité à 10 jours calendaires à partir de la signature de l’acte. Cependant, dans la pratique, ce délai peut être raccourci ou rallongé selon des contraintes administratives ou particulières. Par exemple, si des hypothèques doivent être levées ou si le paiement doit passer par un compte d’attente sécurisé, cela peut nécessiter jusqu’à 15 jours. La loi autorise aussi un délai supplémentaire en cas de contentieux ou de vérifications spécifiques. Pour une gestion optimale, il est conseillé aux vendeurs de se référer à des sources fiables, comme les règles établies par les professionnels. En réalité, la majorité des transactions se clôturent dans un laps de temps compris entre 2 et 3 semaines après la signature, ce qui reste une durée raisonnable compte tenu de la complexité de la procédure.
Délais de virement des fonds issus de la vente d’une maison en 2026
| Cas et situation | Délais estimés |
|---|
| Cas | Délai moyen | Commentaires |
|---|---|---|
| Vente simple sans prêt ni hypothèque | 👉 2 à 5 jours ouvrés | Le plus courant, après la signature |
| Vente avec prêt immobilier | 👉 10 à 15 jours | Le délai est rallongé si des garanties doivent être levées |
| Vente complexe avec hypothèques ou litiges | 👉 3 à 4 semaines ou plus | Procédure plus longue, nécessitant des vérifications approfondies |
Tout ce qu’il faut vérifier avant de signer et lors du versement des fonds
Pour éviter les mauvaises surprises et assurer une réception rapide, il est primordial de s’assurer que tout a été effectué dans les règles. Avant la signature, contrôlez que le compromis de vente a bien été respecté et que l’ensemble des documents personnels, notamment l’état hypothécaire, la situation financière de l’acheteur et la conformité du bien, sont en ordre. Lors du paiement, vérifiez que le montant déposé dans le compte séquestre correspond au prix convenu, en tenant compte de tous les frais et taxes. La moindre erreur ou omission peut entraîner des retards significatifs dans le versement des fonds. Suivez aussi l’avancement en consultant le tableau de bord du notaire ou en demandant un décompte précis. Un bon professionnel doit vous fournir une transparence complète, notamment sur le montant net qui vous sera versé, après déduction des honoraires et autres charges.
Les points forts et limites du délai de versement par le notaire en 2026
Ce délai, bien qu’étant encadré par la loi, reste soumis à certaines limites pratiques. Le vrai avantage, c’est la sécurité juridique qu’il offre : le notaire ne procède au versement qu’après avoir vérifié que toutes les conditions sont réunies. La rapidité s’est améliorée avec les démarches numériques et la digitalisation des procédures, permettant parfois de réduire le délai de paiement. Mais attention, certains éléments peuvent venir ralentir le processus, comme des hypothèques encore en suspens ou des contentieux. Le point faible, c’est que cette étape nécessite parfois une patience de plusieurs semaines, surtout dans des cas complexes. Si tu te demandes si des astuces existent pour accélérer la transaction, la réponse est oui : bien préparer son dossier, choisir un notaire compétent et suivre avec rigueur chaque étape peut faire toute la différence.
Quand le notaire procède-t-il au versement des fonds ?
Le notaire effectue le virement habituellement entre 2 et 3 semaines après la signature de l’acte de vente, une fois que toutes les vérifications et conditions sont remplis.
Quels sont les délais légaux pour le paiement après signature ?
En 2026, la loi fixe généralement un délai de 10 jours calendaires, mais en pratique, cela peut s’étendre jusqu’à 15 jours selon les circonstances.
Comment être sûr que l’argent sera versé rapidement ?
Vérifiez que tous les documents sont en ordre, que les hypothèques sont levées, et que le transfert est bien effectué dans un compte séquestre sécurisé.