En bref
- En 2026, diversifier ton patrimoine hors immobilier devient une nécessité pour lisser les risques et capturer différents moteurs de rendement.
- Les catégories clés à maîtriser : actions, obligations et fonds communs de placement pour la liquidité et la simplicité; placements alternatifs comme les startups, le crowdfunding et les matières premières; et les placements « tangibles » comme l’or, l’art et les objets de collection.
- La réussite dépend du profil, du budget et de l’horizon. Il n’existe pas de magie: il faut combiner prudence et exécution, avec des garde-fous et une veille continue.
- Des outils concrets existent pour démarrer rapidement: banques en ligne, contrats d’assurance-vie diversifiés, et des ressources spécialisées pour comparer les options hors du système bancaire traditionnel.
- Des ressources externes permettent d’aller plus loin sans quitter le cadre prudent: guides, analyses et exemples réels qui clarifient les coûts, les risques et les opportunités.
Le paysage des placements non immobiliers s’est complexifié en 2026, mais il devient aussi plus accessible pour ceux qui savent où chercher. L’objectif n’est pas de tout miser sur une seule piste, mais de composer un portefeuille résilient et adapté à ses objectifs durables: sécurité relative, potentiel de croissance, et horizon compatible avec les projets familiaux et professionnels. Ce texte propose une exploration structurée des meilleures alternatives à l’immobilier, avec des exemples concrets, des mises en garde et des repères opérationnels pour démarrer sans s’égarer. Le lecteur y trouvera des pistes éprouvées et des options plus audacieuses, assorties d’éléments pratiques qui permettent d’évaluer rapidement ce qui peut vraiment coller à son profil.
Vue d’ensemble des alternatives d’investissement en dehors de l’immobilier
Quand on regarde les investissements hors immobilier, il faut distinguer ce qui est rapidement liquide, ce qui offre une stabilité relative et ce qui peut se révéler plus volatile mais potentiellement plus rémunérateur à moyen ou long terme. En 2026, le marché propose une palette large allant des instruments classiques, comme les actions et les obligations, aux placements plus innovants ou tangibles. Pour comprendre les choix, il faut d’abord fixer les priorités: sécurité du capital, croissance du capital, liquidité nécessaire, et surtout l’adéquation avec l’objectif personnel et le temps disponible pour suivre les investissements. Cette approche permet d’éviter les paniers trop dispersés, qui fragilisent le portefeuille en cas de volatilité.
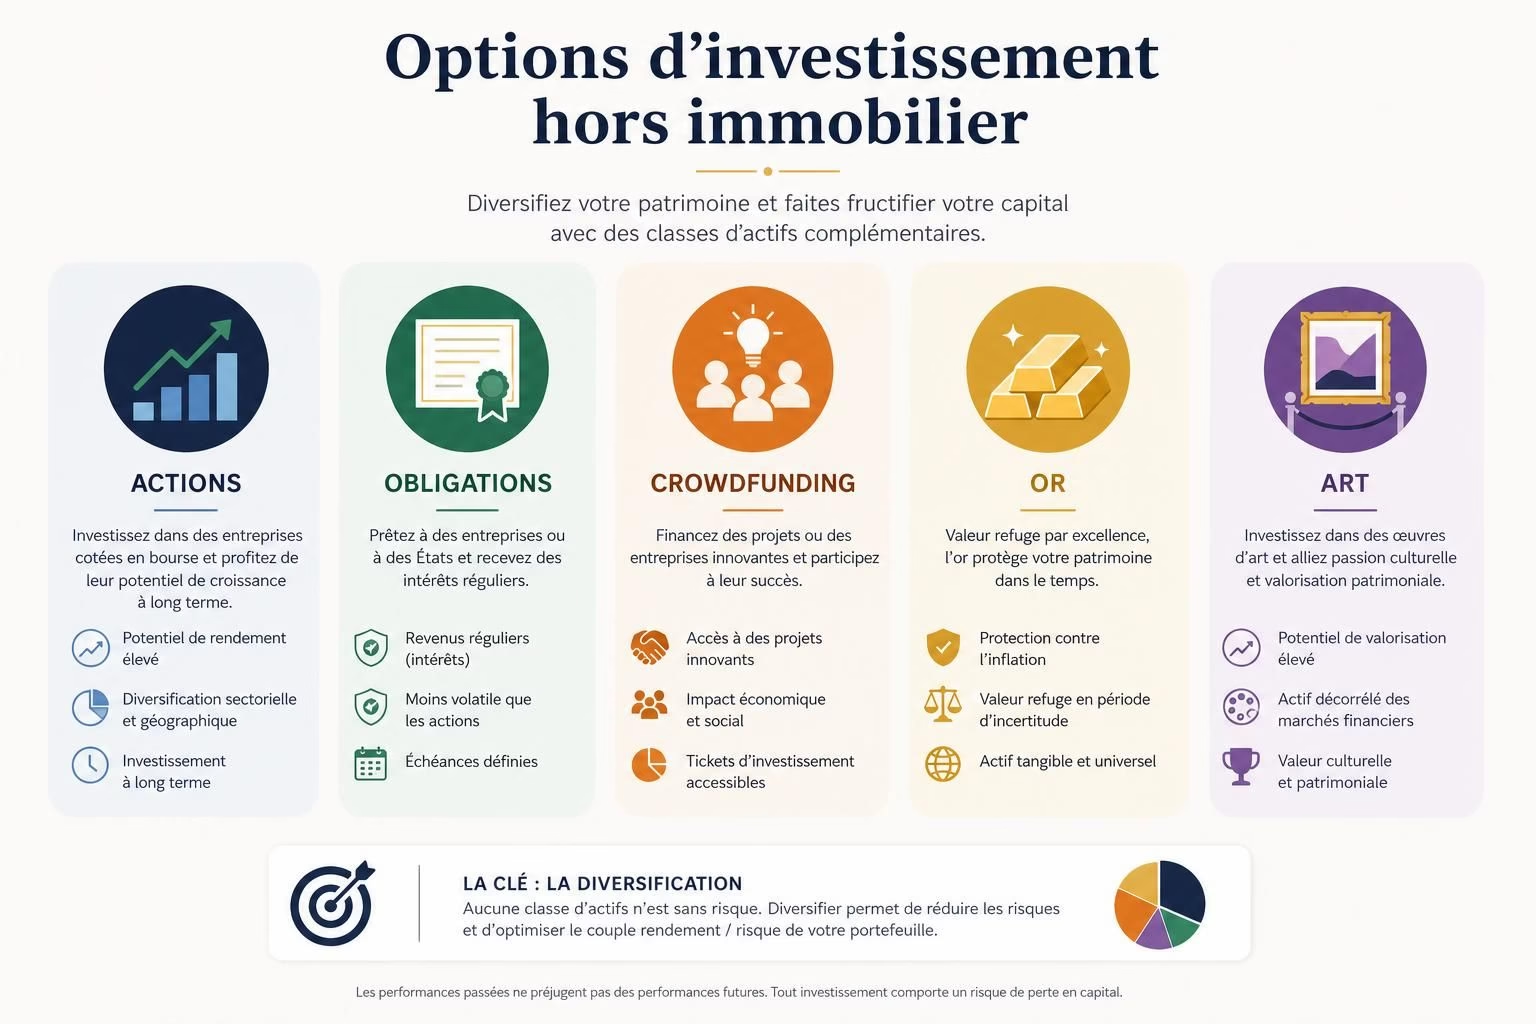
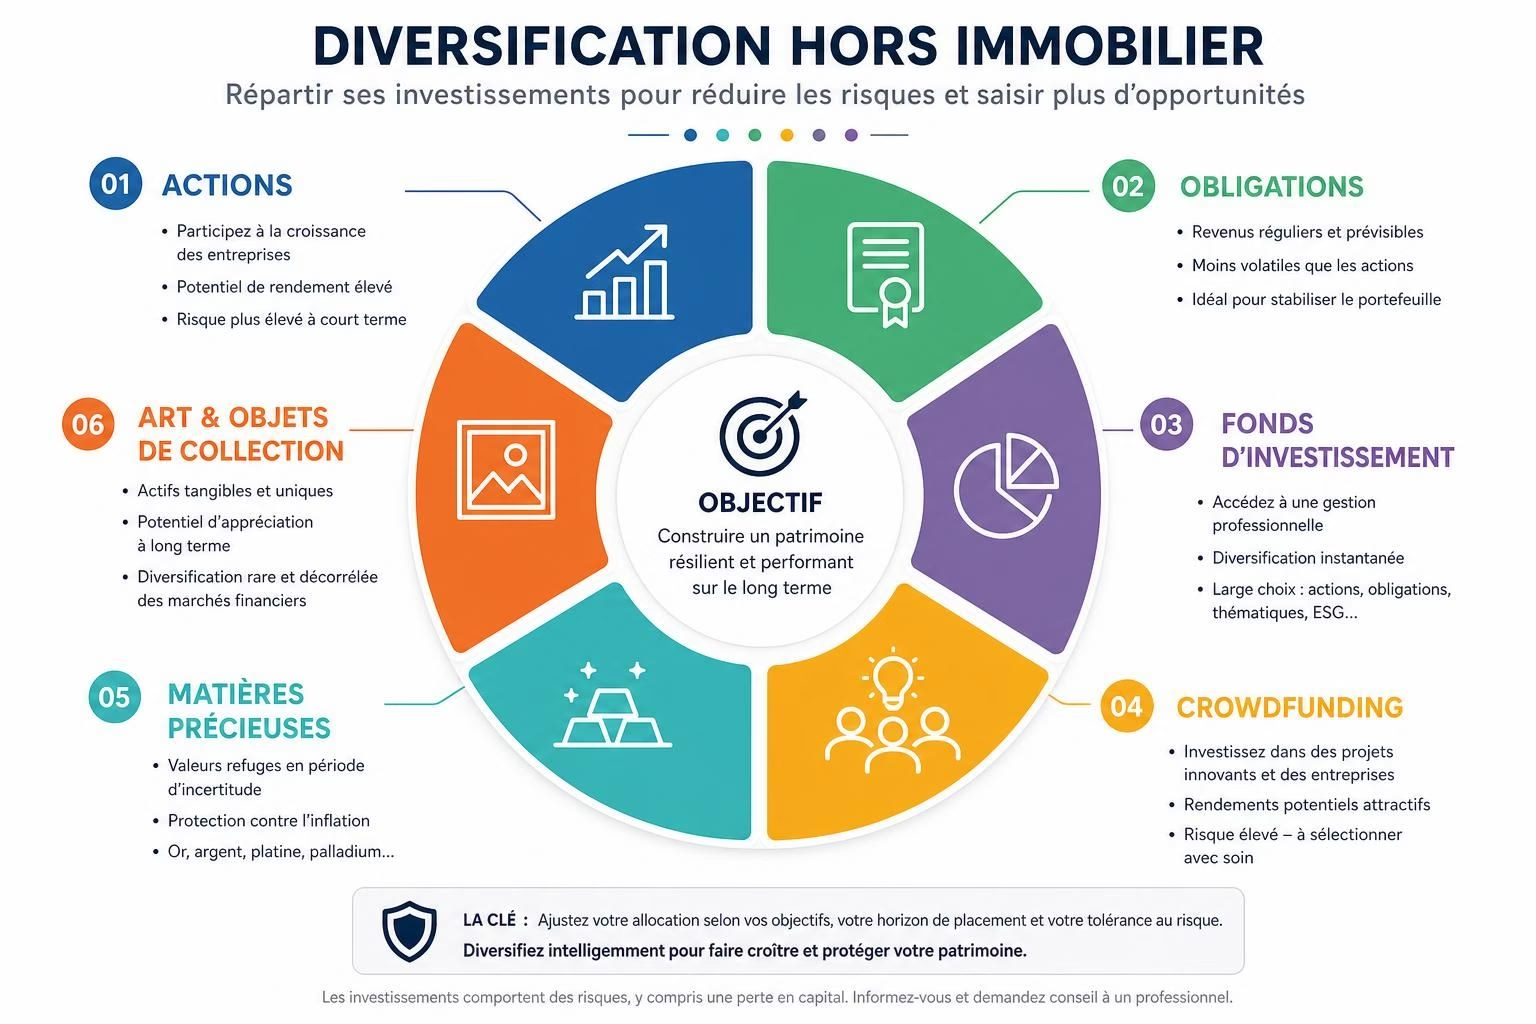
Les actions, les obligations et les fonds communs de placement constituent le socle d’un portefeuille équilibré. Elles offrent une exposition à des secteurs variés, une liquidité raisonnable et des coûts plus mesurés que des placements plus spécialisés. Les actions donnent une participation dans une entreprise et peuvent générer des dividendes, tandis que les obligations fournissent des flux de revenu plus prévisibles, avec des profils de risque différents selon l’émetteur et la maturité. Les fonds communs de placement et les FCP permettent d’obtenir une diversification instantanée, gérée par des professionnels ou par des méthodes indicées (ETF) selon le choix. Pour ceux qui veulent prendre des parts dans des entreprises plus petites ou non cotées, des opportunités existent aussi via des placements privés ou du crowdfunding, mais avec un niveau de risque et de contrôle différent.
Sur le plan pratique, investir dans ces classes ne nécessite pas des sommes colossales. Il est possible d’entrer avec des montants raisonnables et d’ajuster progressivement le niveau d’exposition selon l’évolution du portefeuille et les objectifs. Par exemple, pour devenir actionnaire dans une PME ou une grande entreprise, l’objectif n’est pas d’acquérir 100 % du capital. En pratique, on peut viser 4 à 10 % de quote-part et, selon le cas, recourir à des crédits professionnels ou réinvestir les gains pour augmenter progressivement sa participation. Cette logique d’échelle rend l’accès plus flexible et permet d’expérimenter sans exposer l’ensemble du patrimoine à des risques prématurés.
Un point sur les fonds communs de placement et les fonds indiciels: ils offrent une exposition diversifiée à des secteurs, des zones géographiques et des styles d’investissement. Le coût est un facteur clé: privilégier les fonds avec des frais raisonnables, des trackers solides et une gestion adaptée à l’objectif (croissance, valeur, équilibre). Pour les lecteurs qui recherchent des informations pratiques et des comparatifs, des ressources externes comme guide des meilleures alternatives d’investissement ou guide complet pour diversifier vos investissements peuvent aider à structurer une première cartographie des options. Par ailleurs, les placements alternatifs ne conviennent pas à tous les profils et exigent une compréhension des risques et des coûts associés.
La diversification ne consiste pas seulement à multiplier les catégories; elle suppose aussi d’adapter les choix à la réalité du temps disponible pour suivre les investissements, au niveau de connaissances et à la tolérance au risque. Les sections suivantes détaillent les grands axes à considérer, avec des exemples concrets et des conseils pratiques pour 2026. Pour ceux qui veulent aller plus loin, la comparaison des options et les cas d’usage spécifiques permettent d’ajuster le portefeuille sans céder à la mode ou à l’effet de mode du moment. 💡
Par ailleurs, l’usage de ressources numériques et de plateformes spécialisées peut faciliter l’accès à des marchés auparavant difficiles d’accès. Les cryptomonnaies et les startups (via crowdfunding) font partie des catégories à étudier, mais leur profil risque doit être correctement calibré dans le cadre d’un portefeuille global, et non comme un pari unique. Dans les pages qui suivent, chaque typologie est examinée en détail, avec les critères d’évaluation, les exemples concrets et les précautions à prendre.
Pour mémoriser les grandes familles et les mots-clés à retenir, voici une liste pertinente à garder sous la main lorsque l’objectif est de construire une stratégie hors immobilier :
- Actions et obligations comme socle liquide 💹
- Fonds communs de placement et fonds indiciels pour une diversification efficace 📈
- Investir dans des startups ou via du crowdfunding pour l’innovation 🚀
- Placements alternatifs comme les métaux précieux, l’art et objets de collection ou l’or 🪙
- Contrats d’assurance-vie et épargnes en ligne pour sécuriser le cadre fiscal et la disponibilité des fonds 💼
Les actions et obligations comme socle liquide et dynamique
Pour beaucoup, le premier réflexe hors immobilier est d’explorer les marchés d’actions et les instruments obligataires. En 2026, les actions restent l’outil le plus immédiat pour profiter des cycles économiques et des innovations qui transforment les secteurs. Elles offrent une exposition à la croissance des entreprises, avec des rendements potentiels qui dépassent les taux d’épargne traditionnels sur le long terme, mais elles savent aussi traverser des périodes de volatilité. Le point clé est de comprendre que l’investissement en actions ne se réduit pas à la volatilité: il s’agit surtout de sélectionner des sociétés dont la proposition de valeur est robuste, et d’inscrire cette exposition dans un cadre de portefeuille qui privilégie la diversification et la gestion du risque. Pour les investisseurs qui débutent, il est souvent sage de privilégier des fonds typés “croissance” ou “valeur” selon le profil, plutôt que de sélectionner une poignée de titres individuels en fonction d’un coup de cœur.
Pratique, investir dans les actions ne nécessite pas d’énormes capitaux. Il est possible d’obtenir une exposition à un panier d’entreprises via des fonds, des ETF ou des actions directes, avec des coûts qui évoluent selon le véhicule choisi. Dans certains cas, il est envisageable de devenir actionnaire d’entreprises non cotées en passant par des circuits privés ou des plateformes dédiées au financement participatif. Attention toutefois: ce type d’investissement peut impliquer des droits et des obligations spécifiques, ainsi qu’un horizon temporel plus long et une liquidité potentiellement plus faible que les titres cotés en bourse. Dans tous les cas, l’analyse du secteur, la connaissance du modèle économique et la compréhension du cycle opérationnel de l’entreprise sont essentielles pour évaluer la solidité du flux de revenus et la robustesse du plan de croissance.
Les obligations jouent un rôle de contrepoids en fournissant des flux réguliers et une certaine stabilité en période de volatilité. Elles peuvent être émises par des États, des collectivités ou des entreprises et présentent des profils de risque variables selon le débiteur et la maturité. Le choix entre dette à court terme et dette à long terme dépend de l’appétit pour le risque et de l’objectif de liquidité. Dans un portefeuille équilibré, les obligations servent de ballast: elles amortissent les périodes de turbulence et complètent les rendements des actions lorsque les cycles économiques se retournent. L’allocation entre actions et obligations est une gymnastique qui évolue avec le temps et qui doit tenir compte de l’âge, des obligations familiales et des projets à horizon déterminé.
Enfin, les fonds communs de placement et les fonds indiciels permettent d’accéder à une diversification efficace sans obliger à choisir des actions individuelles. Pour le lecteur qui préfère une gestion plus passive, les ETFs et les FCP indiciels peuvent être des solutions pragmatiques, avec des frais généralement plus faibles et une exposition à des indices mondiaux, régionaux ou sectoriels. Dans le cadre d’un portefeuille qui évolue avec les objectifs, il faut veiller à ce que le choix du fonds s’aligne sur le profil de risque et l’horizon, tout en restant attentif aux coûts et à la qualité de la gestion. Pour approfondir les différents axes, on peut consulter des guides comme 5 alternatives d’investissement attrayantes hors immobilier ou placements alternatifs, qui proposent des mises en situation et des exemples concrets.
La connaissance des fonds et des placements» permet aussi d’éviter les erreurs classiques: surpayer des frais, mal évaluer le coût total, ou sous-estimer l’effet des impôts et de la fiscalité sur les rendements. Pour ceux qui veulent un cadre clair et une orientation pratique, il peut être utile de dresser une liste personnelle des priorités et de construire une cartographie des risques; cela contribue à éviter les choix impulsifs et à privilégier une progression mesurée. En 2026, la simplicité rôde comme une valeur ajoutée: les banques en ligne offrent des services d’épargne et des solutions d’investissement simples et accessibles, avec des frais compétitifs et des conditions de souscription transparentes. Pour ceux qui privilégient la facilité et la rapidité, passer par ces circuits peut être pertinent, tout en restant vigilant sur la nature des placements et les éventuels frais annexes.
Pour enrichir ta compréhension et comparer rapidement des options, voici deux ressources utiles: guide complet pour diversifier vos investissements et guide des meilleures alternatives d’investissement. Elles apportent des repères sur la faisabilité, les coûts et les risques associés à chaque catégorie et complètent ce panorama de manière pratique. 🔎
Placements innovants et alternatifs: crowdfunding, startups et ventures privés
Dans le cadre des placements alternatifs, les options liées au crowdfunding et aux startups offrent une dimension d’innovation et de potentiel de croissance qui peut compléter les actifs plus traditionnels. Le crowdfunding permet d’apporter des capitaux directement à des projets ou à des jeunes entreprises, en échange de droits sur les bénéfices, de terrain à bâtir ou de parts symboliques. Le risque est élevé et l’horizon peut être long, mais les retours possibles, lorsque l’entreprise réussit, peuvent être importants. L’accès à ce type d’investissement s’est étendu grâce à des plateformes spécialisées, qui proposent des mécanismes de sélection, de diversification et de suivi. Toutefois, l’implication exige une capacité d’analyse, une compréhension du modèle économique et une tolérance marquée au risque. Une règle simple: ne pas investir une part trop importante du patrimoine dans des projets à fort capital risque si l’objectif est la sécurité à court terme. Si l’objectif est l’apport d’innovation et un horizon d’investissement plus long, alors ce type de placement peut compléter le portefeuille en apportant une corrélation potentielle avec les cycles économiques des technologies ou des secteurs émergents.
Les fonds spécialisés et le financement participatif peuvent aussi donner accès à des segments spécifiques, comme les startups en phase d’amorçage ou des ventures dans des domaines technologiques. L’évaluation de ces opportunités nécessite une due diligence renforcée: comprendre le modèle économique, le chemin de croissance, les flux de trésorerie projetés, et les garanties offertes par les porteurs de projet. Dans ce cadre, il est essentiel d’évaluer les frais et les conditions de liquidité, car la sortie peut être non triviale et dépend souvent de ventes privées ou d’événements de maturité.”
Par ailleurs, les actifs tangibles et non cotés tels que les métaux précieux, l’or et les alternatives physiques, ou les arts et objets de collection, peuvent s’inscrire dans une logique de diversification et de couverture de l’inflation. Pour certains investisseurs, ces catégories présentent un attrait particulier car elles ne suivent pas systématiquement les mêmes cycles que les marchés financiers traditionnels. Toutefois, l’évaluation, la conservation et la traçabilité de ces actifs demandent des compétences et des ressources spécifiques: stockage sécurisé, assurance adaptée, et expertise pour l’évaluation et les enchères. Des ressources spécialisées et des guides de marché permettent d’apprendre les bases et d’éviter les pièges courants.
Pour les lecteurs curieux des options non traditionnelles, les liens suivants donnent des repères utiles: 5 alternatives d’investissement attrayantes hors immobilier et investir placements alternatifs. Ces ressources proposent des scénarios, des comparatifs et des conseils de faisabilité qui aident à évaluer l’opportunité d’élargir le spectre des placements. 💼
Matières précieuses, art et objets de collection: diversifier avec des actifs physiques
Les actifs physiques présentent une dynamique différente des marchés financiers. Les métaux précieux — or, argent et palladium — restent un refuge traditionnel en période d’incertitude. Ils jouent le rôle de couverture contre l’inflation et les chocs de monnaie, mais leur valorisation dépend de facteurs géopolitiques, de la demande industrielle et des conditions macroéconomiques globales. Dans un portefeuille, ils servent de « ballast »: une valeur refuge qui peut se révéler utile lorsque les marchés actions et obligations évoluent de manière adverse. L’investissement dans les métaux précieux peut se faire par l’achat de lingots, de pièces, ou via des véhicules collectifs qui offrent une exposition indirecte à l’or et à d’autres métaux sans nécessiter une détention physique personnelle précise.
En parallèle, l’art et objets de collection constituent une catégorie qui a connu des évolutions marquées ces dernières années: les pièces uniques, les éditions limitées ou les œuvres d’art contemporain peuvent prendre de la valeur avec le temps. Cela dit, l’évaluation est subjective et le marché peut être peu liquide: les transactions se font souvent par le biais de galeries, de maisons de vente et de réseaux privés. Pour limiter les risques, il est recommandé de se former sur les critères d’authenticité, l’historique des transactions et les conditions de conservation. Les grands crus du vin, les voitures de collection ou des pièces d’art musical ou photographique peuvent aussi être des avenues intéressantes pour diversifier un portefeuille, à condition d’avoir l’infrastructure pour les stocker et les protéger correctement. Ce type d’investissement peut être passionnant et potentiellement rentable, mais les coûts de stockage, d’assurance et de conservation restent non négligeables et doivent être anticipés dès le départ.
Pour structurer une approche raisonnée autour des actifs physiques, il est utile d’établir une feuille de route et d’identifier les paramètres qui comptent le plus: rendement attendu, horizon, coût de détention, et risques de contrefaçon ou de dégradation. Si l’objectif est l’achat et la conservation comme une stratégie de diversification réelle, il faut aussi considérer les aspects fiscaux et les opportunités de cession. Des ressources et des guides spécialisés permettent d’éclairer ces choix et de mettre en place une approche progressive adaptée au budget et au niveau de connaissance. 🔎
Assurance-vie, épargnes en ligne et autres leviers de diversification
L’assurance-vie demeure un pilier structurant pour la diversification et la protection du capital, tout en bénéficiant d’un cadre fiscal avantageux dans de nombreuses juridictions. En 2026, les contrats multisupports permettent d’assembler des actions, des obligations et des supports plus flexibles dans une solution unique, facilitant la gestion et la lisibilité du portefeuille. L’accessibilité via les banques en ligne et les plateformes indépendantes rend l’ouverture et le pilotage plus simples que par le passé. Cependant, le choix du contrat, des supports et des frais reste déterminant pour la performance nette sur le long terme. Avant de s’engager, il convient d’examiner les plafonds, les éventuelles garanties et les frais de gestion, tout en évaluant l’adéquation avec les objectifs de retraite, d’éducation des enfants ou d’autres projets familiaux. Des sources spécialisées proposent des comparatifs et des retours d’expérience pour guider ce choix et éviter les pièges typiques.
En parallèle, les solutions d’épargne en ligne offrent souvent des taux compétitifs et une interface conviviale pour constituer une épargne régulière. Les livrets et comptes à terme restent des options simples pour sécuriser des liquidités et bénéficier de rendements modérés, sans exposition à la volatilité des marchés. Pour ceux qui souhaitent combiner accessibilité et flexibilité, ces produits peuvent être utilisés comme point d’appui dans une stratégie de diversification globale. Enfin, la composante éducative autour des placements hors immobiliers est essentielle: comprendre les frais, les critères de performance et les risques est la meilleure protection contre les choix mal alignés avec les objectifs.
Pour approfondir ces solutions et obtenir des comparaisons pratiques, consulte les ressources suivantes: alternatives fiables pour placer son argent hors des banques et investissements alternatifs au-delà de la bourse. Ces guides apportent des éléments concrets sur les frais, les mécanismes fiscaux et les stratégies d’allocation qui conviennent à différents horizons et profils.
Tableau récapitulatif des familles d’actifs et de leurs caractéristiques
| Classe d’actifs | Liquidité | Risque moyen | Horizon recommandé | |
|---|---|---|---|---|
| Actions | Élevée | Élevé | 5-20 ans | Faibles à modérés |
| Obligations | Modérée | Faible à modéré | 3-15 ans | Variable |
| Fonds communs de placement | Modérée | Variable | 3-10 ans | Modérés |
| Startups / Crowdfunding | Faible | Élevé | 5-15+ ans | Variable |
| Métaux précieux | Faible à modérée | Modéré à élevé | Long terme | Élévé |
| Art et objets de collection | Faible | Élevé | Long terme | Variable |
| Assurance-vie | Élevée via supports | Faible à modéré | Long terme | Modérés |
En complément, voici un exemple de parcours pour démarrer sans se disperser: 1) définir l’objectif et l’horizon, 2) établir une allocation initiale modeste entre actions et obligations, 3) ajouter progressivement des fonds communs de placement, 4) solliciter des opportunités dans les placements alternatifs avec prudence, 5) regarder les performances et ajuster les poids annuellement. 💡
Comparaison avec une alternative unique: l’immobilier
Il est utile de se rappeler que l’immobilier conserve son statut de valeur refuge. Toutefois, la réalité du marché en 2026 montre une dynamique différente: les taux d’emprunt plus bas et les outils de financement élargis offrent des opportunités d’achat ou de location avec des perspectives de rendement différentes. Dire que c’est l’unique solution est une simplification. L’objectif est plutôt de trouver l’équilibre: combiner une exposition à l’immobilier via des SCPI ou des fonds immobiliers avec des actifs financiers et des biens tangibles. Cette stratégie peut réduire les risques spécifiques au secteur tout en conservant des avantages typiques de l’immobilier: stabilité relative et potentiel de valorisation à long terme. Pour les lecteurs qui veulent aller plus loin sur l’immobilier en dehors de l’achat direct, les ressources du secteur immobilier, comme les pages dédiées à la rentabilité et à la gestion locative, offrent des détails utiles sur les sources de rendement et les coûts associés. Voici quelques liens pertinents: SCPI et investissement immobilier et gestion locative expert.
Pour conclure cette section, les meilleures pratiques restent: tester des allocations progressives, utiliser des outils de suivi et s’assurer que le portefeuille demeure aligné avec les objectifs et la tolérance au risque. En s’appuyant sur des sources variées, on peut construire un portefeuille qui offre une diversification réelle et une résilience face aux aléas économiques. 💼
Points à vérifier avant achat et avant d’élargir l’éventail d’actifs
- Clarté des objectifs et alignement avec l’horizon temporel
- Compréhension des coûts et des frais: frais d’entrée, fonds, et sorties
- Évaluation du risque et capacité à supporter des périodes de baisse
- Conformité fiscale et cadre légal des placements envisagés
- Accessibilité et liquidité pour répondre à des besoins de trésorerie
Pour ceux qui veulent comparer rapidement les options et obtenir des conseils pratiques, des ressources externes et des guides d’aide à la décision peuvent être utiles pour affiner le choix et structurer une allocation adaptée. Le lecteur peut, par exemple, consulter 5 alternatives intéressantes hors immobilier et guide complet pour diversifier vos investissements pour des scénarios pratiques et des chiffres actualisés. 🚀
Comment déterminer le bon mix entre actions et obligations selon son profil ?
La réponse passe par l’horizon, la tolérance au risque et les objectifs. Plus l’horizon est long et la tolérance élevée, plus la part actions peut être importante. À l’inverse, en cas de besoin de liquidité rapide ou de sécurité, privilégier les obligations et les fonds diversifiés est judicieux. L’objectif est d’éviter la tentation de tout vendre en période de volatilité et d’établir un plan de rééquilibrage annuel.
Les placements alternatifs conviennent-ils à un débutant ?
Ils peuvent convenir, mais ils nécessitent une approche progressive et une évaluation rigoureuse des risques. Pour commencer, privilégier des fonds dédiés ou des plateformes qui offrent des mécanismes de diversification et de limitation du risque est recommandé. Éviter d’investir plus que ce que l’on peut se permettre de perdre et s’appuyer sur des sources d’information fiables est essentiel.
Quels sont les coûts typiques des fonds et des produits non immobiliers ?
Les frais varient selon les véhicules: fonds indiciels ou actifs gérés présentent des frais de gestion annuels; des frais d’entrée ou de sortie peuvent s’appliquer sur certaines plateformes; les investissements alternatifs (crowdfunding, startups) peuvent comporter des frais plus élevés et des coûts de transaction plus importants, et une liquidité potentiellement réduite.
Quelles alternatives d’investissement explorer en dehors de l’immobilier ?
Visualisation interactive de répartition recommandée et personnalisable pour un portefeuille non immobilier. Ajustez les catégories et découvrez comment les parts influencent la composition générale.
Données recommandées: 40% actions/obligations diversifiées, 20% fonds et ETF, 20% placements alternatifs, 20% actifs tangibles et assurance-vie.
FAQ
Les actions et les obligations sont-elles suffisantes pour diversifier hors immobilier ?
Oui, elles constituent le socle, mais pour une diversification robuste, il faut aussi explorer les placements alternatifs et les actifs tangibles, car ils réagissent différemment aux cycles économiques.
Comment commencer sans risque excessif ?
Commencer par des placements liquides et diversifiés, par exemple via des fonds indiciels et des livrets, puis augmenter progressivement l’exposition après une courte période d’observation et de test des hypothèses.
Où trouver des informations fiables sur les placements alternatifs ?
S’appuyer sur des guides spécialisés et des plateformes qui publient des analyses de risques et des comparatifs, et vérifier les antécédents et la transparence des porteurs de projets.