En 2026, souscrire à une assurance prêt immobilier reste une étape incontournable qui soulève souvent des questions. La nécessité de cette couverture soulève le débat : est-elle une simple formalité ou une véritable nécessité pour sécuriser un investissement aussi conséquent ? Dans un contexte où le marché immobilier devient de plus en plus complexe, savoir si l’indispensable assurance est réellement essentielle peut faire toute la différence dans la gestion de ton prêt immobilier. Lorsqu’on envisage un crédit pour l’achat d’un bien ou une rénovation, la majorité des banques exigent aujourd’hui une garantie financière solide, ce qui pousse de nombreux acheteurs à se demander si cette obligation est une précaution réelle ou une simple nécessité réglementaire. De plus, avec l’évolution législative et les nouvelles lois de 2026, cette assurance est devenue plus flexible, laissant la place à des négociations et à des alternatives, notamment la délégation d’assurance qui permet de réduire le coût total du prêt. Pourtant, au-delà du coût assurance prêt, c’est surtout la protection emprunteur face aux risques liés au décès, invalidité ou perte d’emploi qui motive la plupart des souscriptions. Bien entendu, il ne faut pas prendre cela à la légère, surtout quand on veut éviter de se retrouver dans une situation critique en cas d’imprévu.
Ce contexte est d’autant plus pertinent que le marché immobilier se trouve en perpétuelle mutation. Avec des conditions d’emprunt de plus en plus strictes, notamment pour maîtriser l’endettement, les établissements financiers deviennent plus exigeants sur la couverture du crédit. La loi de 2026, renforçant la transparence et la liberté de choix pour les emprunteurs, permet désormais de comparer l’assurance emprunteur et de choisir la meilleure formule, avec ou sans l’intervention de la banque. Toutefois, la question de l’obligation assurance reste en suspens : est-ce véritablement une nécessité ou une contrainte imposée par les institutions pour se protéger ?
Pourquoi souscrire à une assurance pour un prêt immobilier ?
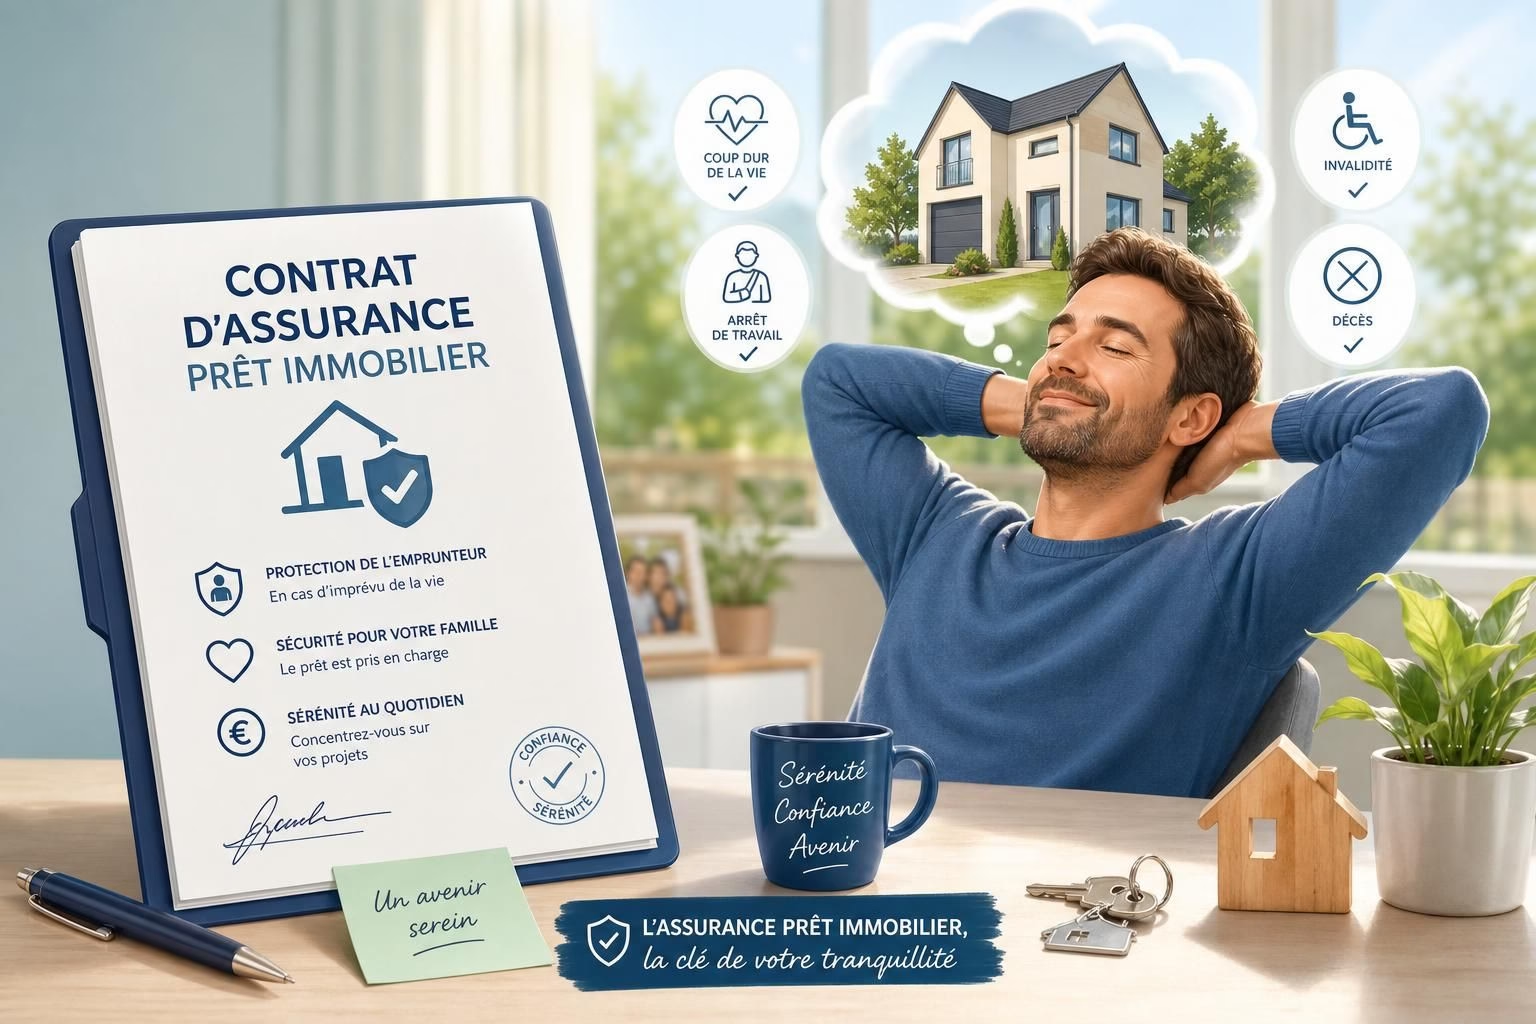
Songe à la somme colossale que représente un prêt immobilier pour la majorité des ménages. Que ce soit pour acquérir sa résidence principale ou investir dans un bien locatif, cette opération demande un engagement financier conséquent. C’est dans ce contexte que l’assurance prêt immobilier apparaît comme une véritable protection pour l’emprunteur et la banque. La garantie financière qu’elle offre s’inscrit dans la logique de sécurisation du prêt : en cas de coup dur, elle évite au débiteur de se retrouver dans une impasse financière. Par exemple, en cas de décès, l’assurance prend en charge le capital restant dû, protégeant ainsi la famille du fardeau de la dette. La protection emprunteur ne se limite pas au décès ; elle couvre aussi d’autres risques majeurs comme l’invalidité ou la perte d’emploi. Cela rassure non seulement la banque, qui voit ses risques minimisés, mais aussi l’emprunteur qui peut dormir sur ses deux oreilles, en sachant que sa famille ou lui-même bénéficient d’un filet de sécurité.
Dans le cadre de la législation actuelle, cette assurance devient même une obligation pratique pour obtenir un prêt immobilier. En effet, la majorité des conditions de prêt incluent la souscription obligatoire d’une assurance emprunteur pour couvrir certains risques liés à la vie. La loi de 2026 continue d’encourager la liberté de choix, permettant de faire jouer la concurrence et de dénicher des contrats plus adaptés à ton profil. La simplicité apparente de cette démarche masque une réalité plus complexe : chaque emprunteur doit analyser ses besoins, ses risques personnels et les garanties proposées pour faire un choix éclairé, sans céder à la première proposition. Que tu sois jeune, en bonne santé ou au contraire avec des risques spécifiques, la meilleure assurance prêt immobilier n’est pas forcément celle que propose ta banque, mais celle qui correspond à ton profil et à ton budget. À cet égard, il ne faut pas oublier que le coût assurance prêt varie fortement selon les garanties choisies et ta situation personnelle.
Les garanties essentielles d’une assurance prêt immobilier pour couvrir tous les risques
Une assurance prêt immobilier ne se limite pas à la simple signature d’un contrat. Elle doit comporter des garanties adaptées pour couvrir efficacement face aux risques emprunteur. Voici un aperçu précis des garanties principales auxquelles tu devrais prêter attention.
- La garantie décès 🛡️ : elle garantit le paiement du capital restant dû en cas de décès de l’emprunteur. Son taux se situe généralement entre 0,10 % et 0,40 % du montant emprunté, ce qui représente une dépense mensuelle modérée. Elle constitue souvent la garantie de base nécessaire pour que la banque accepte ton prêt.
- La garantie invalidité 🩺 : face à un accident ou une maladie grave, cette assurance couvre une invalidité totale ou partielle. La garantie IPT (Invalidité Permanente Totale) intervient lorsque l’incapacité dépasse 66 %, tandis que la garantie IPP (Invalidité Permanente Partielle) concerne une invalidité entre 33 % et 66 %. Le coût de ces garanties dépend du profil de risque, mais souvent, elles représentent une part non négligeable du budget assurance prêt immobilier.
- La perte d’emploi ⚠️ : cette garantie, plus facultative, intervient en cas de chômage subit. Elle prend en charge le remboursement des mensualités durant la période de perte d’activité, sous réserve d’un délai de carence souvent compris entre 6 et 12 mois.
- L’incapacité Temporaire de Travail (ITT) 🕒 : cette garantie couvre l’emprunteur en cas d’arrêt de travail temporaire suite à une pathologie ou un accident. Elle permet d’éviter la perte de revenu et, par conséquent, la dégradation de la situation financière.
Pour bien comprendre ce que couvre ton assurance, il est primordial de consulter ton contrat et de vérifier si ces garanties sont bien incluses, avec des plafonds et des exclusions clairement définis. La loi prévoit également une possibilité de combiner plusieurs garanties pour une couverture optimale. Un tableau récapitulatif montre la relation entre risque, garanties et coûts, afin d’optimiser ta protection emprunteur.
Type de garantie
Risque couvert
Coût moyen
Assureur
Comment optimiser le coût de votre assurance prêt immobilier ?
Il est loin d’être évident de payer le prix fort pour une assurance prêt immobilier sans raison valable. La bonne nouvelle, c’est qu’il existe plusieurs astuces pour maîtriser le coût assurance prêt tout en conservant une protection optimale.
- Comparer les offres 🧐 : la première étape pour réduire le budget assurance prêt consiste à faire jouer la concurrence. Utiliser des courtiers ou des plateformes en ligne peut faciliter la tâche, en vous permettant de repérer l’offre la plus avantageuse.
- Privilégier la délégation d’assurance 🔄 : grâce à la législation de 2026, il est possible de changer d’assurance chaque année, en dehors de la date anniversaire. Choisir une assurance externe à votre banque peut souvent réduire la prime tout en garantissant des garanties équivalentes.
- Adapter les garanties à votre profil 🎯 : éviter de souscrire des garanties superflues ou trop coûteuses si votre situation personnelle ne le justifie pas. Par exemple, si vous avez une santé impeccable, la garantie invalidité pourra suffire à un niveau de couverture plus faible.
- Anticiper la santé et les situations à risque 💪 : notamment pour les emprunteurs en bonne santé, il est souvent possible d’obtenir des taux plus bas en négociant directement avec l’assureur ou en utilisant un courtier spécialisé.
Calculez le coût total de votre assurance prêt
Calculez ici le coût total de votre assurance prêt selon votre profil et garanties choisies.
Coût total estimé : 0 €
Détails :
Les cas spécifiques où l’assurance prêt immobilier n’est pas forcément obligatoire
Bien que la majorité des banques en 2026 considèrent l’assurance emprunteur comme une étape standard pour toute demande de prêt immobilier, quelques cas exceptionnels existent. Notamment, si tu présentes un profil financier ou professionnel particulier, il peut y avoir des dérogations ou des alternatives.
- La hypothèse où tu bénéficies d’une garantie financière équivalente, par exemple par une caution ou une garantie solidaire, remplace parfois l’assurance classique.
- Les prêts aidés ou subventionnés, notamment dans le cadre de dispositifs spécifiques comme la loi Pinel ou le prêt à taux zéro, peuvent également être dispensés de certaines garanties classiques.
- Les emprunteurs ayant une forte capacité de remboursement, avec un apport personnel conséquent ou en contrat de travail stable, peuvent argumenter pour réduire ou supprimer certaines garanties.
Attention tout de même, ne pas souscrire à une assurance dès lors que la banque l’exige peut entraîner des refus ou des conditions de prêt très restrictives. Toujours se référer aux conditions de prêt et examiner si des alternatives sont possibles.
| Situation | Option | Remarque |
|---|---|---|
| Garanties équivalentes | Assurance ou caution | Certains organismes proposent des alternatives légales |
| Prêt aidé | Conditions de prêt spécifiques | Vérifier la compatibilité avec votre profil |
| Forte capacité de remboursement | Moins de garanties | À confirmer avec le banquier |
Quels points vérifier avant de signer une assurance prêt immobilier ?
La réussite d’un achat immobilier dépend aussi de la qualité de ton assurance prêt immobilier. Avant la signature, quelques points fondamentaux méritent ton attention. D’abord, consulte attentivement les exclusions de garanties pour éviter toute mauvaise surprise. Vérifie aussi si le contrat propose une prise en charge adaptée notamment en cas d’arrêt de travail ou de maladie grave.
Une autre étape cruciale consiste à comparer le coût global, en intégrant les franchises, plafonds, et modalités de remise en cause de la garantie. En 2026, la loi t’autorise à changer d’assurance chaque année, ce qui permet d’auditer ton contrat périodiquement pour optimiser le rapport garanties/prix. Le cas échéant, n’hésite pas à faire appel à un courtier en assurance, qui pourra t’accompagner dans la négociation pour obtenir une formule plus compétitive. Attention également à vérifier si ton contrat prévoit des clauses de résiliation simple et sans frais pour ne pas être piégé par des conditions restrictives de renouvellement.
Les limites et réalités de l’assurance prêt immobilier en 2026
Tout n’est pas noir ou blanc dans le domaine de l’assurance prêt immobilier. Si son rôle de protection emprunteur est indéniable, il faut aussi en reconnaître les limites. Par exemple, la couverture en cas de perte d’emploi reste sujette à des conditions strictes, notamment en termes de délai de carence et de plafonds. Certaines garanties, comme l’invalidité, sont souvent difficiles à faire valoir si la reconnaissance médicale est longue ou complexe. De plus, le coût assurance prêt peut rapidement grimper si tu souhaites couvrir plusieurs risques simultanément, ce qui rend la négociation primordiale.
Ce qui est évident, c’est que cette assurance ne couvre pas tous les imprévus : elle ne protège pas contre la baisse de la valeur du bien, ni contre la fiscalité ou les fluctuations du marché immobilier. De plus, en cas d’hypothèse où tu ne remplis pas toutes les conditions de l’assurance, la banque pourra refuser d’accorder ton crédit ou imposer des garanties additionnelles.
Le vrai défi reste donc de trouver le bon équilibre entre protection suffisante et coût maîtrisé, en tenant compte de ta situation personnelle et des conditions de prêt. La loi de 2026 t’offre cette possibilité de négocier plus facilement, mais c’est toujours à toi de faire le bon choix pour un financement serein et adapté à ton projet immobilier.
Comparer types d’assurance pour prêt immobilier
| Type d’assurance | Garanties | Coût estimé | Description |
|---|
L’assurance prêt immobilier est-elle obligatoire pour tous les emprunteurs ?
En pratique, la plupart des banques considèrent que l’assurance emprunteur est une condition sine qua non pour obtenir un prêt immobilier, en raison des risques liés à l’emprunteur.
Puis-je changer d’assurance prêt immobilier après la signature du contrat ?
Oui, la loi de 2026 facilite la délégation d’assurance. Tu peux comparer et changer d’assurance chaque année jusqu’à la fin de ton prêt, ce qui permet de réaliser des économies ou d’améliorer la couverture.
Quels risques l’assurance prêt immobilier couvre-t-elle précisément ?
Les garanties principales portent sur le décès, l’invalidité, la perte d’emploi et l’incapacité temporaire de travail. Ces couvertures visent à protéger la stabilité financière de l’emprunteur et de ses proches.
Que faut-il vérifier avant de signer un contrat d’assurance de prêt ?
Il est impératif d’étudier les exclusions, plafonds, modalités de mise en jeu et de comparer le coût global. La simplicité de résiliation doit aussi faire partie de votre checklist.