En bref
- 💡 Comprendre l’assurance prêt immobilier, c’est aussi comprendre ce que couvre ou non la garantie emprunteur et pourquoi elle peut être exigée par la banque, même si elle n’est pas légalement obligatoire dans tous les cas.
- ⚖️ En 2026, le cadre légal autorise la délégation d’assurance et invite à comparer les offres pour éviter les coûts excessifs liés à la cotisation assurance prêt.
- 🔎 Un bon choix passe par l’analyse des risques assurés prêt immobilier, les exclusions éventuelles et les garanties adaptées à ta situation personnelle et professionnelle.
- 💬 La comparaison ne se limite pas au prix: il faut aussi scruter les exclusion assurance emprunteur, les délais de carence, les possibilités de résiliation et le niveau de couverture.
- 🧭 Cet article propose des repères concrets, des exemples et des outils (tableau, FAQ, toolbox) pour naviguer dans les offres sans passer à côté des subtilités.
Le sujet de l’assurance liée à un prêt immobilier peut sembler technique et intimidant. Pourtant, comprendre les fondamentaux permet de sécuriser son investissement sans payer pour des garanties qui ne servent pas vraiment. L’objectif ici est d’éclairer le lecteur sur ce qu’est réellement la garantie emprunteur, ce que couvre la couvrance assurance crédit, et comment choisir sans céder aux promesses marketing. On verra comment le cadre légal a évolué, notamment avec la possibilité de délégation d’assurance, et comment évaluer les coûts et les risques réels, pas seulement les chiffres annoncés. Le lecteur pourra ainsi décider en fonction de son profil: jeune actif, cadre supérieur, indépendant, ou proche de la retraite. L’enjeu n’est pas d’économiser à tout prix, mais d’obtenir une couverture adaptée qui protège l’emprunteur et sa famille tout en maîtrisant le coût total du prêt. Dans ce guide, chaque section apporte un éclairage différent et des exemples concrets pour se repérer rapidement, puis approfondir les choix qui s’appliquent le mieux à sa situation.
Cadre légal et obligation de l’assurance prêt immobilier en 2026
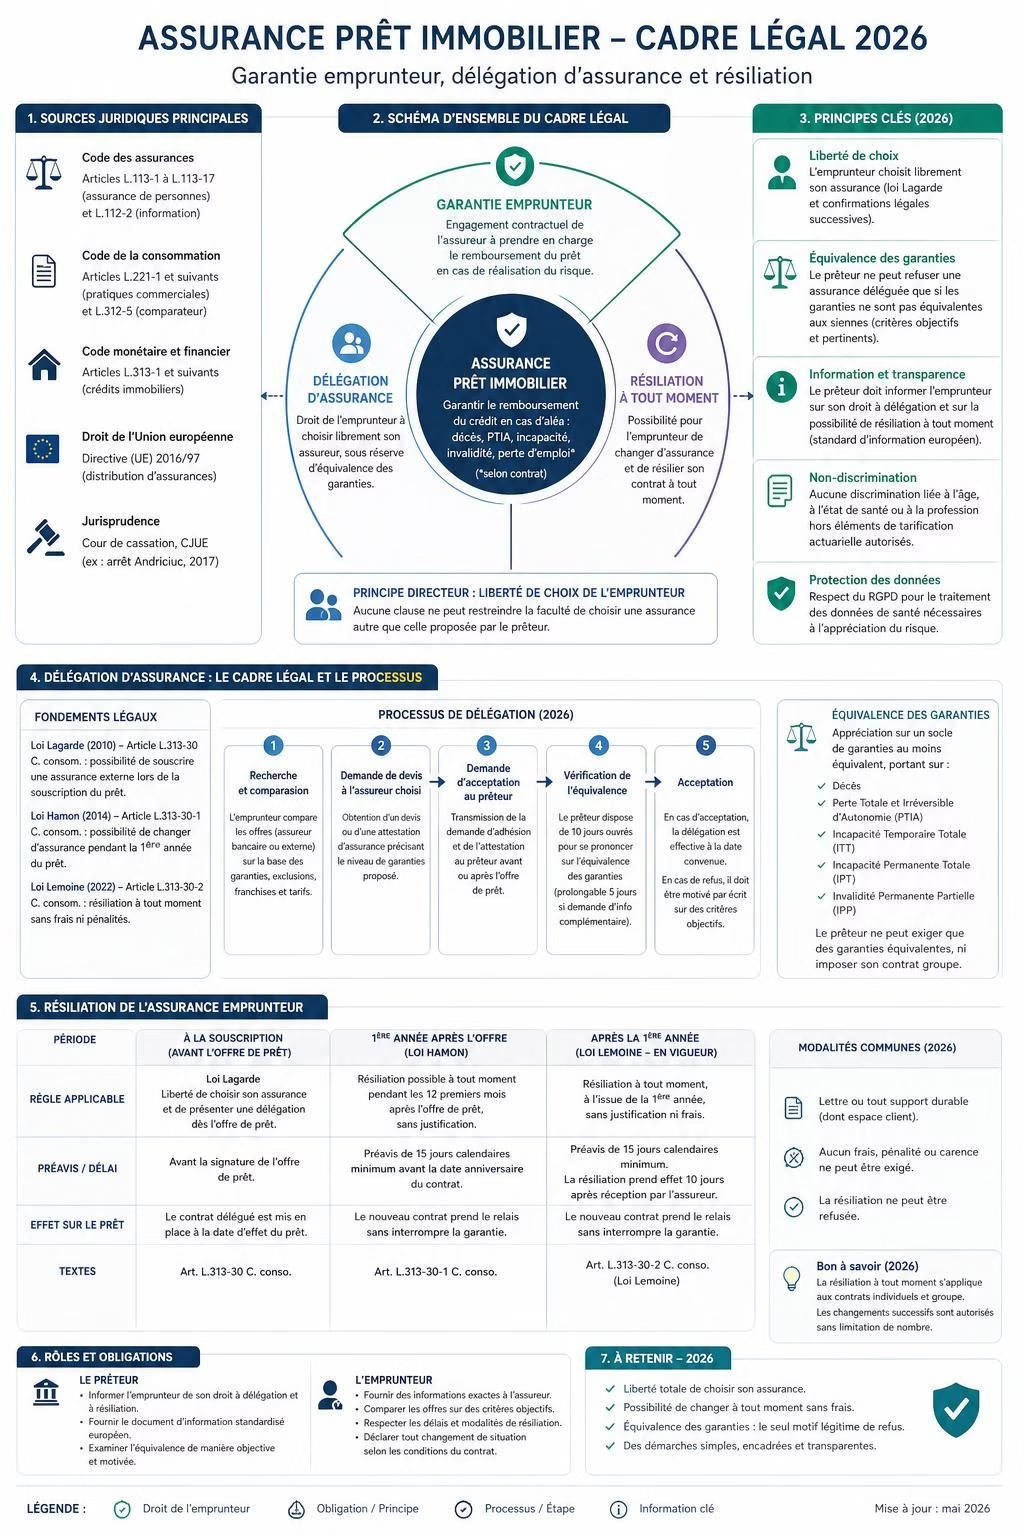
Quand on se penche sur l’assurance prêt immobilier, la question clé est souvent: est-ce obligatoire ? La réponse n’est pas univoque. Contrairement à d’autres assurances comme l’assurance auto ou habitation, la loi n’impose pas une obligation absolue d’adhérer à l’offre d’assurance crédit proposée par la banque. Cependant, les établissements bancaires peuvent l’exiger comme condition d’accès au financement, surtout pour des crédits importants ou des profils jugés à risque. En pratique, cela signifie que le banquier peut solliciter une résiliation assurance prêt ou un changement de contrat si la couverture n’est pas jugée suffisante. Dans la réalité, beaucoup d’emprunteurs préfèrent passer par l’offre du prêteur pour des raisons de simplicité et de coût, mais la possibilité de délégation demeure, à condition que l’assureur choisi présente des garanties équivalentes ou supérieures à celles exigées. Dit autrement, le droit assurance emprunteur autorise le recours à une assurance externe, tant que le niveau de garantie et les garanties requises par le prêteur sont respectés.
La loi Lagarde, entrée en vigueur en 2010, a marqué un tournant en permettant aux emprunteurs de choisir librement leur assurance crédit, plutôt que d’être confinés à l’offre du prêteur. Cette liberté a été renforcée par d’autres directives et par l’évolution du marché, qui a vu fleurir des assurances emprunteur dites « individuelles » ou « indépendantes » et des comparateurs dédiés. Pour le lecteur, cela veut dire: il est possible de comparer, de négocier et même de combiner des garanties afin d’éviter les lacunes tout en maîtrisant le coût total du crédit. Dans ce cadre, le comprendre l’assurance de prêt immobilier devient un réflexe utile pour évaluer les options et préparer la discussion avec les banques.
Les situations particulières existent aussi: certains emprunteurs peuvent mettre en garantie des biens ou disposer d’un patrimoine conséquent pour contourner l’obligation perçue de l’assurance prêteur. Cette pratique, souvent discutée, nécessite un montage juridique et financier précis et n’est pas accessible à tous. Le lecteur doit rester prudent et s’appuyer sur des conseils professionnels pour évaluer les risques et les implications d’un tel montage. Pour s’informer sur les droits et les limites, il peut utile de consulter des ressources spécialisées et des guides pratiques sur comment cela fonctionne, sans croire à une solution miracle.
Le cadre évolue aussi au niveau des règlements et des pratiques bancaires. Certaines banques continuent de proposer des assurances de groupe avec des tarifs préférentiels, tandis que d’autres encouragent la délégation à des assureurs tiers offrant des garanties équivalentes. Dans tous les cas, l’objectif reste le même: protéger l’emprunteur contre les aléas tout en protégeant le prêteur contre le risque de défaut de paiement. Le lecteur doit donc vérifier les conditions générales, les exclusions et les modalités de résiliation. Une bonne pratique est de recenser, pour chaque offre, les garanties essentielles et les exclusions qui pourraient limiter l’indemnisation, notamment en cas de maladie préexistante ou de perte d’emploi non compatible avec le contrat. Pour approfondir, voici une ressource utile sur le droit et les choix possibles: Obligatoire ou non ?.
Des exemples concrets de scénarios juridiques
Supposons un emprunteur de 35 ans à la recherche d’un prêt immobilier pour un premier achat. Le conseiller peut proposer une assurance emprunteur de groupe, souvent à un coût plus avantageux à court terme, mais qui peut s’avérer moins flexible en cas de modification de situation. L’emprunteur peut aussi opter pour une assurance individuelle, plus coûteuse à première vue mais personnalisable selon les risques lessibles et les exclusions spécifiques. Dans un autre cas, un emprunteur de 50 ans avec des antécédents médicaux peut se heurter à des conditions plus strictes pour l’obtention d’une couverture, ou faire face à des surprimes plus élevées. L’objectif est d’évaluer les options en fonction du profil et des objectifs temporels du prêt, sans céder à une offre trop attractive mais insuffisante.
Ce qu’il faut vérifier avant de choisir
Avant de signer une police d’assurance emprunteur, il faut passer au crible les points clés: droit assurance emprunteur, exclusion assurance emprunteur, délais de carence et conditions d’indemnisation. Le lecteur doit aussi vérifier les clauses de résiliation et les possibilités de révision du contrat en cas d’évolution de la situation personnelle ou professionnelle. Une garantie trop faible peut être catastrophique en cas d’événement grave, tandis qu’un coût inadapté peut grever le budget mensuel et réduire la compétitivité du projet immobilier. La consultation d’un guide pratique sur les risques couverts peut aider à clarifier les notions et éviter les pièges courants.
Comment choisir et comparer les offres d’assurance emprunteur
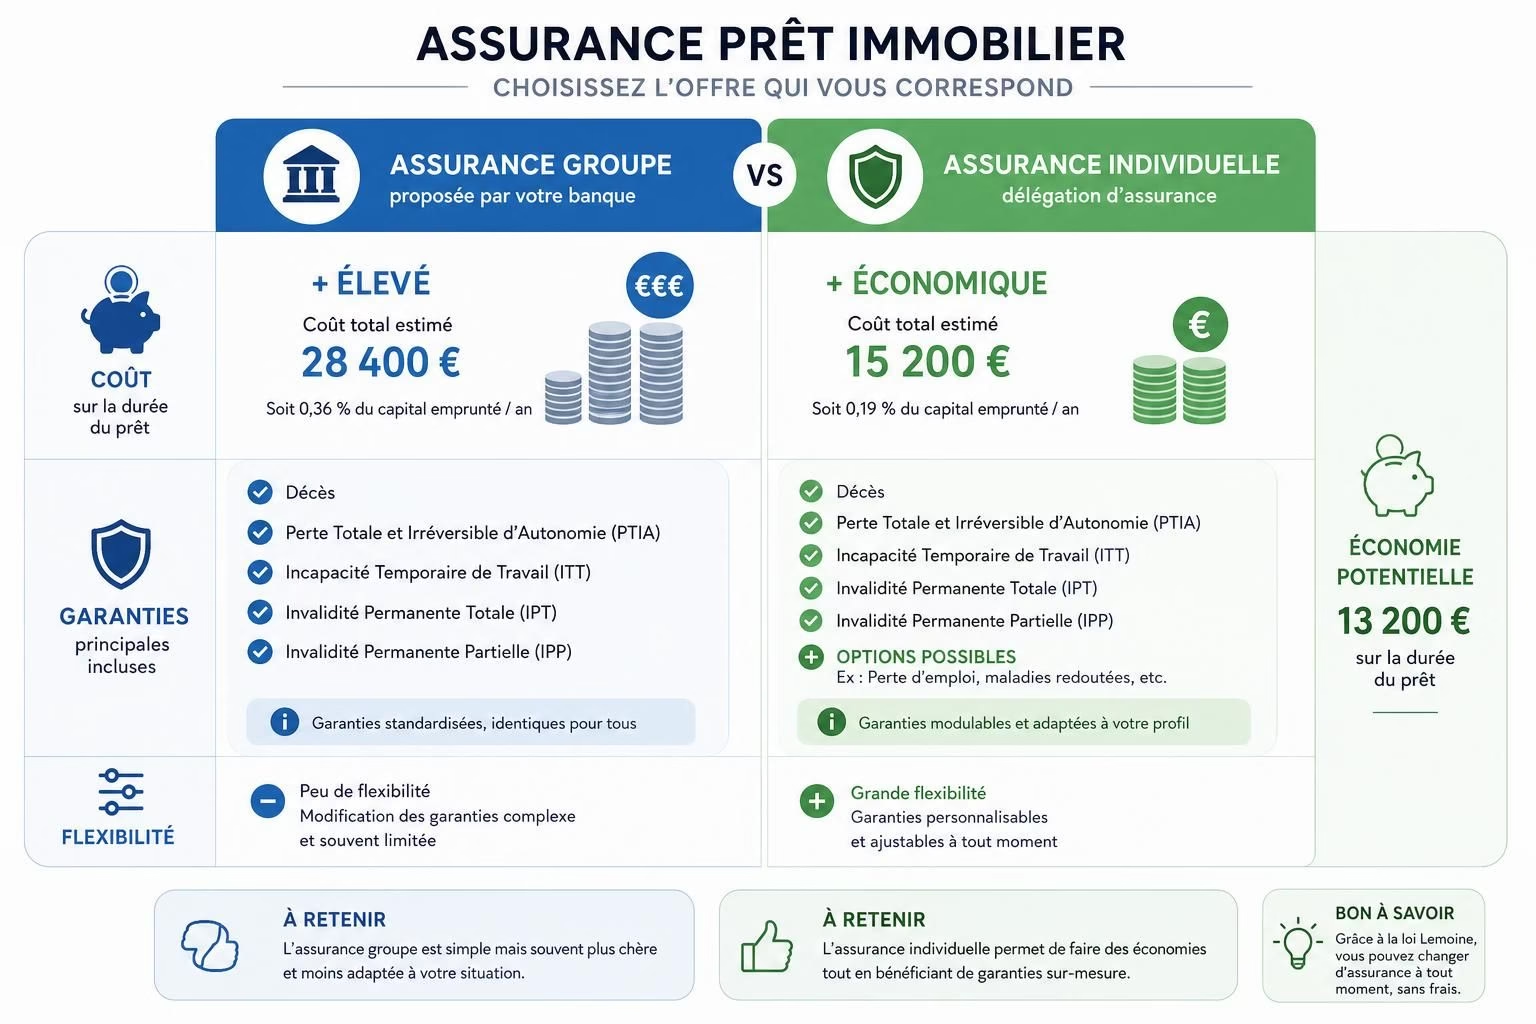
Le cœur de la décision repose sur la comparateur assurance prêt et sur l’analyse des garanties, des exclusions et des coûts. Deux grands mécanismes existent: l’assurance de groupe proposée par certains prêteurs et l’assurance individuelle souscrite auprès d’un assureur externe. Dans le premier cas, le coût est généralement plus compétitif mais les garanties peuvent être moins personnalisables. Dans le second cas, l’offre est plus ajustée au profil mais le prix peut varier selon l’âge, l’état de santé et les niveaux de couverture choisis. Le lecteur peut s’appuyer sur des ressources comme garanties et critères de choix pour structurer sa comparaison.
Les points à analyser avant tout: cotisation assurance prêt, risques assurés prêt immobilier, et exclusions. Il faut distinguer les exclusions les plus courantes (sport extrême, activités professionnelles à risque, états de santé préexistants) et les clauses de carence qui retardent l’indemnisation. Le coût ne suffit pas. L’endurance du dispositif, la durée de couverture, et la possibilité de révision en cas de changement de situation sont aussi déterminants. Pour aider dans le processus, voici une proposition de tableau de comparaison des principaux aspects à vérifier:
| Éléments à comparer | Assurance groupe du prêteur | Assurance individuelle | Points d’attention |
|---|---|---|---|
| Coût mensuel | Souvent bas, économies à court terme | Plus élevé, ajusté au risque | |
| Personnalisation | Limitée | Haute possibilité d’adaptation | |
| Garanties minimales | Variables selon le prêteur | Choix des garanties (décès, invalidité, perte d’emploi, santé) | |
| Exclusions fréquentes | Parfois strictes | Plus claires mais dépend des assureurs | |
| Durée et résiliation | Souvent figées par le contrat | Possibilités de modification ou de portabilité |
Pour compléter, des ressources spécialisées comme tout comprendre sur l’assurance de prêt immobilier offrent des explications complémentaires sur les mécanismes et les choix envisageables. L’idée est d’établir un comparatif réel: coût, couverture, exclusions et flexibilité. Résumer, c’est comprendre que le bon choix dépend du profil, du budget et de l’objectif du prêt, pas d’un seul critère isolé.
Calculateur d’assurance emprunt immobilier
Comparez le coût total de l’assurance sur 15 ans entre une offre de groupe et une offre individuelle. Entrez votre âge et votre état de santé pour estimer l’écart.
Deux exemples concrets de choix d’offre
Exemple 1: un emprunteur de 32 ans sans antécédents médicaux compare une assurance de groupe qui propose des garanties standards et un coût raisonnable, avec une option de portabilité. L’évaluation montre que, sur 20 ans, le coût cumulé peut être compétitif tout en offrant une couverture adaptée aux événements majeurs comme le décès ou l’invalidité.
Exemple 2: une emprunteuse âgée de 45 ans avec un historique médical léger vise une assurance individuelle personnalisable incluant une garantie santé et une option perte d’emploi compatible CDI. L’analyse révèle que, même avec une prime plus élevée, la couverture peut être plus pertinente si les exclusions du groupe sont trop restrictives.
Cas pratiques et profils spécifiques
Les profils et besoins diffèrent, et il faut les prendre en compte pour adapter l’assurance prêt immobilier. Pour un jeune actif, la priorité peut être la protection contre l’invalidité et le décès, avec une cotisation maîtrisée. Pour un indépendant, les garanties santé et perte d’exploitation peuvent être plus pertinentes, car l’employabilité peut être plus volatile. Pour une personne proche de la retraite, les options d’assurance peuvent évoluer et nécessiter une réflexion sur la durée de couverture et les exclusions liées à l’âge. Dans tous les cas, la résiliation assurance prêt est possible sous certaines conditions, et la révision du contrat peut s’avérer judicieuse au fil des années. L’objectif est d’éviter les pièges et de s’appuyer sur des sources fiables comme tout savoir sur les solutions d’assurance prêt.
Pour compléter, une autre vidéo explore les mécanismes et les erreurs fréquentes lors du choix d’assurance prêt. Elle permet de mieux comprendre les notions de exclusion assurance emprunteur et de cotisation assurance prêt, avec des exemples issus de situations réelles et des conseils pour sécuriser son financement.
Une ressource utile pour approfondir les mécanismes est la présentation suivante, qui détaille les droits et les options disponibles pour l’emprunteur et le prêteur. Elle peut s’appuyer sur des cas pratiques et des analyses juridiques actualisées pour 2026.
Points forts et limites de l’assurance prêt immobilier
Un point fort évident est la sécurité financière qu’elle procure en cas d’imprévu: décès, invalidité ou perte d’emploi peuvent mettre en péril le remboursement. Pour le lecteur, cela signifie moins de risques de défaut et une protection pour la famille. Puis vient la question du coût et de la solidité du contrat sur le long terme. La réalité du terrain montre que les offres les plus attractives ne mettent pas toujours en avant les exclusions ou les délais de carence qui réduisent l’indemnisation au moment où elle est la plus nécessaire. Par ailleurs, le droit assurance emprunteur permet de tester plusieurs scénarios et d’opter pour une solution plus adaptée à une situation personnelle évolutive, plutôt que de s’en tenir à une offre figée à la signature.
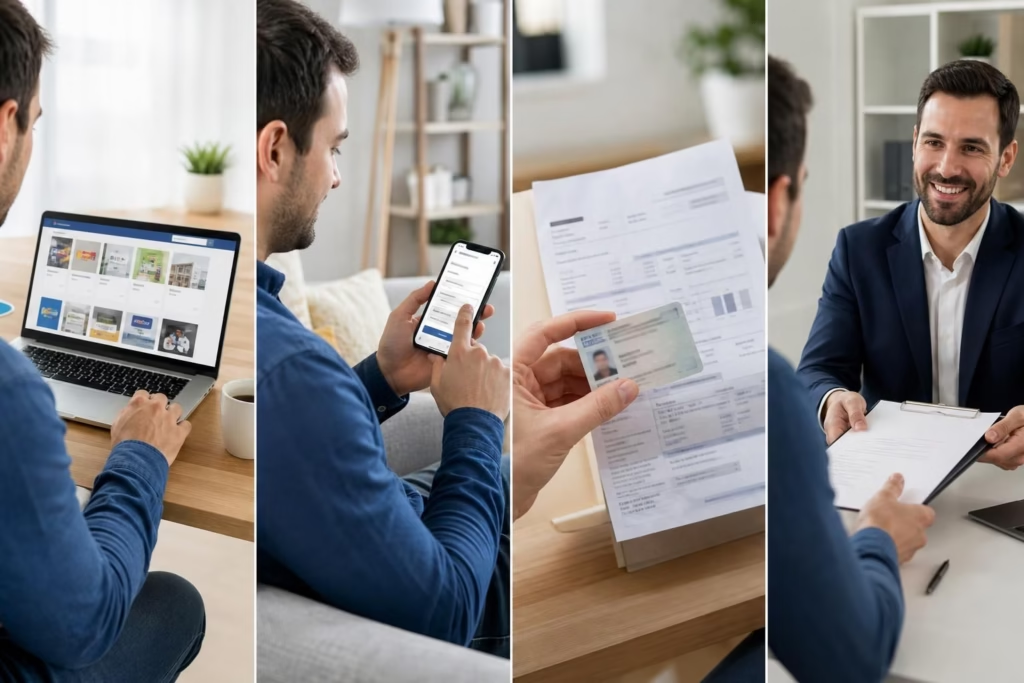
Une analyse nuancée s’impose: le coût de l’assurance ne doit pas écraser la capacité d’emprunter ou de rembourser le prêt initial. Le lecteur doit être conscient des propres limitations et des coûts annexes — par exemple, les frais éventuels de résiliation, les frais administratifs, ou des exclusions qui empêchent une prise en charge dans certaines conditions. En cas de doute, il est prudent d’utiliser un comparateur assurance prêt et de demander des devis personnalisés pour pouvoir juger sur pièces.
FAQ
L’assurance prêt immobilier est-elle obligatoire ?
Non, elle n’est pas légalement obligatoire, mais certaines banques peuvent l’exiger pour obtenir le financement. Il est possible de déléguer l’assurance à un assureur tiers si les garanties correspondent à celles exigées.
Comment savoir si la couverture est suffisante ?
Évalue les garanties essentielles (décès, invalidité, perte d’emploi) et vérifie les exclusions et les délais de carence. Compare les offres et demande des devis détaillés pour comparer les coûts réels.
Que faire si l’offre de mon prêteur ne convient pas ?
On peut opter pour une assurance emprunteur externe, à condition de réunir les garanties équivalentes. Vérifie les droits de résiliation et les éventuels frais.
Où trouver des ressources fiables pour comprendre l’assurance prêt ?
Consulte des guides spécialisés et des fiches pratiques sur des sites dédiés, et n’hésite pas à lire les tests et avis des assureurs. Par exemple, des ressources comme
Pour conclure, même si l’assurance prêt immobilier n’est pas une contrainte universelle, elle représente un levier clé pour sécuriser ton projet et protéger ta famille. Le choix doit être guidé par ton profil, ton budget et l’objectif du prêt. L’optique: privilégier une couverture qui répond précisément à tes besoins, sans tomber dans le piège du « tout inclus » qui gonfle inutilement la cotisation. Le lecteur est invité à tester les différentes options et à rester vigilant face aux exclusions. L’avenir de ton financement dépend moins d’un seul facteur que d’un équilibre entre garanties pertinentes et coût raisonné.