En bref
- Le CAC 40 est l’indice boursier de référence de la Bourse de Paris, regroupant les 40 grandes capitalisations françaises les plus présentes sur le marché.
- Pour les particuliers, investir dans le CAC 40 peut se faire via des actions, des ETF ( trackers ) ou des fonds comme les SICAV et les PEA/CT, avec des régimes fiscaux et des coûts différents.
- La stratégie repose sur la diversification, la gestion des risques et une vision épargne à moyen/long terme plutôt que sur des coups spéciaux à court terme.
- Les coûts et les règles de chaque compte ( PEA, PEA-PME, compte-titres ) conditionnent fortement la rentabilité réelle et le rendement net.
- Deux axes clés pour réussir: comprendre les fondamentaux des secteurs du CAC 40 et suivre une discipline d’investissement adaptée à son profil.
Le CAC 40 est bien plus qu’un simple indice. Pour les particuliers, il représente une porte d’entrée structurée vers l’économie française, avec des opportunités de rendement à condition de bien calibrer la stratégie, la diversification et la gestion des risques. Les chiffres et les mécanismes ci-dessous permettent d’éclairer une démarche pragmatique et adaptée à des objectifs d’épargne et de patrimoine. L’objectif n’est pas de promettre des miracles, mais d’aider à prendre des décisions éclairées, en tenant compte des contraintes et des coûts.
Pour approfondir les bases et les mécanismes, consulte des ressources comme investir dans le CAC 40 et comment le faire efficacement, afin d’avoir une vue concrète des options et des pièges. Ces ressources offrent des repères sur les coûts, les horizons et les choix de supports adaptés aux investissement des particuliers.
CAC 40 : comprendre l’indice et son rôle pour les investisseurs particuliers
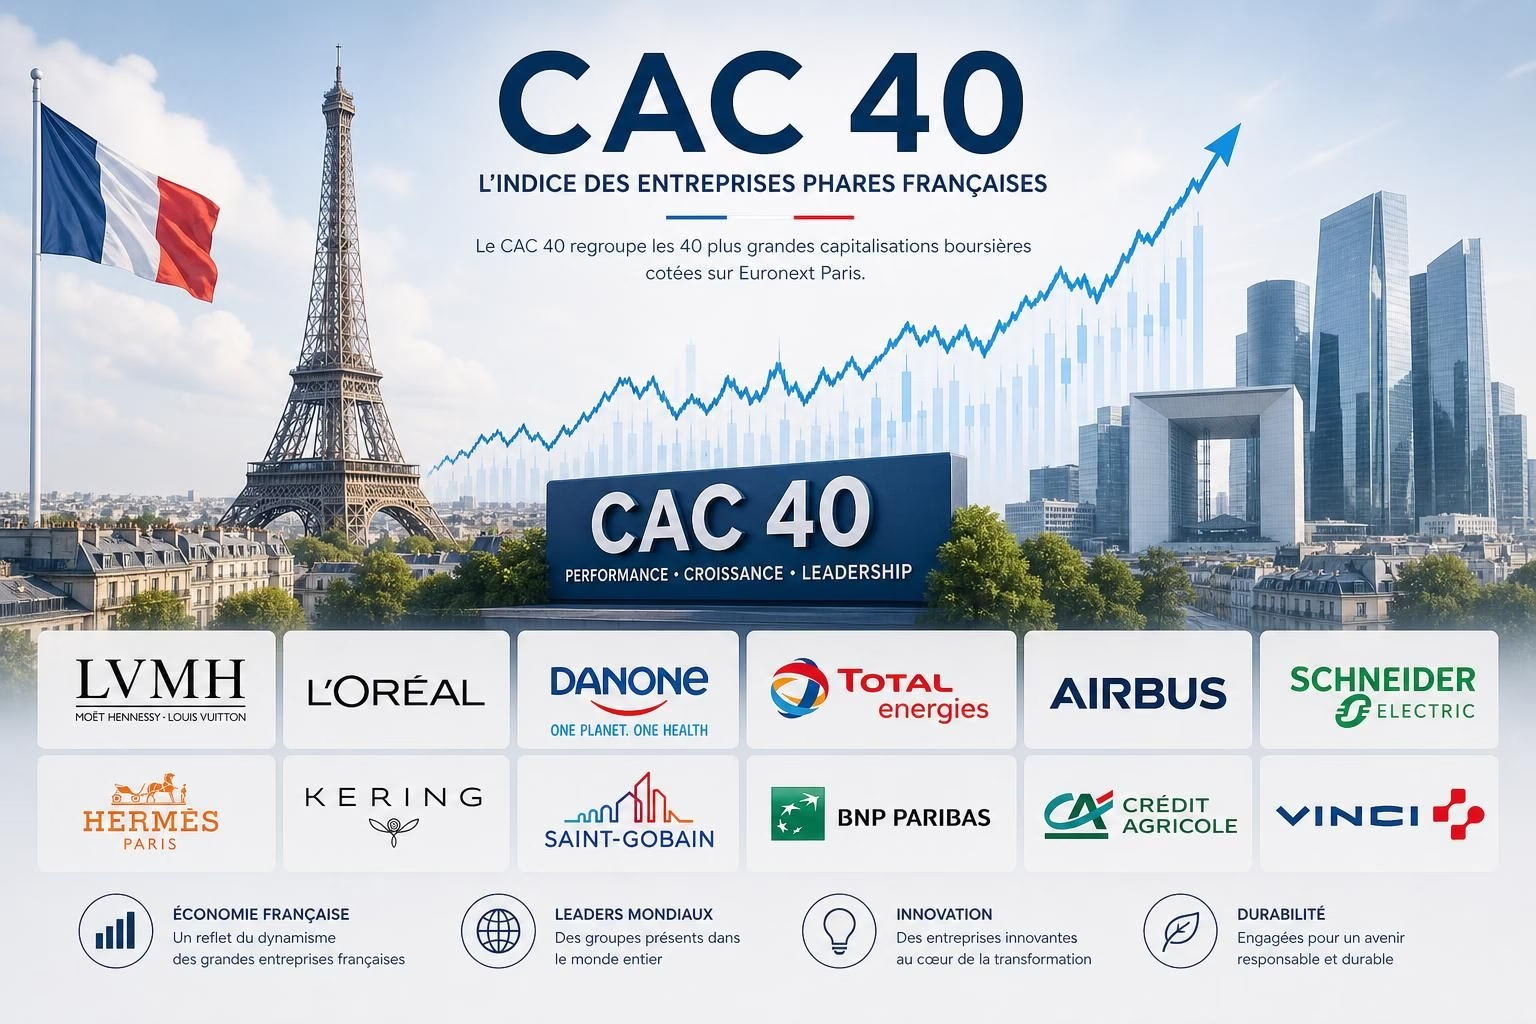
Le CAC 40, ou Cotation Assistée en Continu, est le principal indice boursier de la Bourse de Paris et est coté sur Euronext. Sa force réside dans sa capacité à refléter la performance globale de l’économie française en liant les résultats des 40 entreprises qui y figurent. Cette composition est le résultat d’un poids financier élevé des acteurs majeurs et d’un rééquilibrage périodique qui ajuste l’indice en fonction des capitalisations, des liquidités et des perspectives sectorielles. Pour un particulier, comprendre cette mécanique aide à saisir les risques et les opportunités associées à l’investissement dans des actions ou des produits liés au CAC 40.
La dynamique du CAC 40 se voit à travers deux volets: le mouvement des cours et les dividendes versés par les entreprises. Contrairement à certains indices qui ne tiennent compte que des prix, le CAC 40 intègre aussi les rendements distribués par les sociétés qui le composent. Cela peut impacter le rendement total d’un portefeuille et justifier des choix d’investissement plus réfléchis, notamment en termes de réinvestissement des dividendes ou de leur utilisation dans le cadre d’une stratégie d’épargne et de diversification. Le problème, c’est que les marchés restent sensibles aux cycles économiques, aux taux d’intérêt et aux évolutions géopolitiques, ce qui peut traduire des périodes de volatilité et des baisses temporaires des cours.
Pour investir efficacement dans le CAC 40, il faut distinguer les différents supports. L’achat direct d’actions d’entreprises du CAC 40 est une option, mais elle exige une connaissance pointue des secteurs et une gestion du risque plus active. À l’inverse, les fonds indiciels ou ETF qui suivent le CAC 40 permettent d’obtenir une exposition globale et une diversification instantanée à travers un seul véhicule. Ce type de solution est particulièrement adapté pour les particuliers qui veulent limiter l’impact d’un retournement d’un seul titre sur l’ensemble du portefeuille.
En pratique, le choix du véhicule dépend du temps disponible et des objectifs d’épargne. Les investisseurs qui cherchent une simplicité et une discipline peuvent privilégier les ETF CAC 40 pour leur liquidité et leur coût généralement réduit. Ceux qui souhaitent une gestion plus active et une personnalisation du portefeuille peuvent se tourner vers les actions directes, les SICAV et les autres structures collectives. L’important reste d’intégrer une logique de diversification et d’évaluer les risques sur le moyen et le long terme.
Les investisseurs particuliers doivent aussi se pencher sur les frais et la fiscalité des placements. Le PEA, le PEA-PME et les comptes-titres offrent des cadres fiscaux variés et des plafonds à respecter. Le PEA, par exemple, bénéficie d’un régime fiscal attractif après 5 ans, mais il est plafonné et ne peut pas accueillir d’autres PEA simultanément. Le PEA-PME est destiné au financement des PME et ETI, avec ses propres plafonds et règles. Les comptes-titres n’ont pas de plafond mais entraînent des prélèvements sociaux et des impôts sur le revenu dès le premier euro.
En résumé, comprendre l’indice CAC 40 et ses mécanismes permet de concevoir une stratégie adaptée au profil d’un investissement des particuliers, en équilibrant rendements potentiels et risques. Ce point est important, car il oriente le choix entre investissement direct, ETF ou fonds, et détermine l’ampleur des frais à supporter sur le chemin de l’épargne et de la construction patrimoniale.
Les bases pour investir dans le CAC 40 : actions, SICAV et indexation
Pour aborder l’investissement dans le CAC 40, il faut clarifier les différentes options qui s’offrent aux particuliers, sans tomber dans les promesses magiques. L’investissement direct peut consister à acheter des actions de sociétés incluses dans l’indice. Cette approche convient à ceux qui souhaitent prendre le contrôle de chaque position et qui acceptent le niveau d’analyse nécessaire pour évaluer chaque entreprise. Néanmoins, le risque est plus élevé si la diversification n’est pas suffisante: un chapitre clé reste la diversification sectorielle et géographique afin d’éviter une exposition excessive à un seul secteur.
Une autre voie consiste à investir via des fonds ou des SICAV. Ces véhicules permettent de mutualiser les risques et d’accéder à une sélection plus large sans avoir à gérer une multitude de positions au quotidien. Les SICAV et les fonds passent par des gérants qui appliquent une stratégie fondée sur des analyses quantitatives et qualitatives, tout en payant des frais de gestion. Pour les particuliers qui souhaitent une exposition au CAC 40 sans se surcharger d’analyse, les fonds peuvent offrir une solution équilibrée entre simplicité et exposition diversifiée.
Les trackers, ou ETF, qui suivent le CAC 40, combinent les avantages des deux approches: exposition au CAC 40 avec des coûts généralement plus bas et une liquidité élevée. Les ETFs permettent d’avoir une « peau » du CAC 40 sans devoir choisir chaque action individuellement. L’inconvénient peut être lié à la moindre personnalisation et à des frais qui, sur le long terme, s’accumulent, mais l’efficacité reste notable pour une stratégie d’investissement centrée sur la diversification et l’épargne régulière.
La notion de rendement total est primordiale: ne pas se limiter au seul accroissement du capital mais inclure les dividendes réinvestis, et le potentiel de rééquilibrage périodique du portefeuille. Pour 2026, l’évolution des marchés et des taux peut influencer la performance des différents supports. L’évaluation des coûts ( frais de gestion, courtage, frais de tenue de compte ) devient alors plus critique que la simple sélection du véhicule. Avant de choisir, il faut se demander: quel est le horizon? Quel niveau de risque est acceptable? Quelle part de l’épargne est prête à être engagée dans le CAC 40?
Les coûts jouent un rôle déterminant. Le PEA et le PEA-PME présentent des avantages fiscaux notables après certaines périodes, mais des plafonds et des conditions s’appliquent. Le compte-titres offre une flexibilité sans plafond mais peut impliquer des prélèvements plus lourds et une fiscalité sur les dividendes et les plus-values. Dans tous les cas, l’important reste la diversification et l’alignement avec l’objectif d’épargne, qu’il s’agisse de constitution d’un patrimoine, de préparation à la retraite ou d’un complément de revenus.
Pour ceux qui souhaitent approfondir, des ressources comme investir dans le CAC 40 depuis la France et comment investir dans CAC 40 offrent des conseils pratiques, des exemples de portefeuilles et des tests de scénarios pour mieux comprendre les effets des variations de marché et des coûts sur le rendement. Le principe reste la prudence et l’anticipation des risques.
La suite propose des éléments concrets: les types de comptes, les mécanismes fiscaux et les façons de structurer une stratégie adaptée à un profil prudent ou plus audacieux. En parallèle, il est utile d’examiner les éventuelles fluctuations des cours et l’impact des dividendes. Dit autrement, la construction d’un portefeuille CAC 40 passe par une combinaison entre exposition globale et sélection ciblée, selon le niveau d’appétit pour le risque et l’horizon de placement.
En complément, le lien vers des ressources spécialisées peut aider à vérifier des chiffres, à suivre les tendances et à appliquer des règles simples pour éviter les erreurs courantes. Mais l’essentiel est de rester centré sur l’objectif personnel: épargne, rendement et stabilité du portefeuille, avec une perspective réaliste sur les coûts et les risques associés.
Stratégies et gestion du risque : diversification et rendement
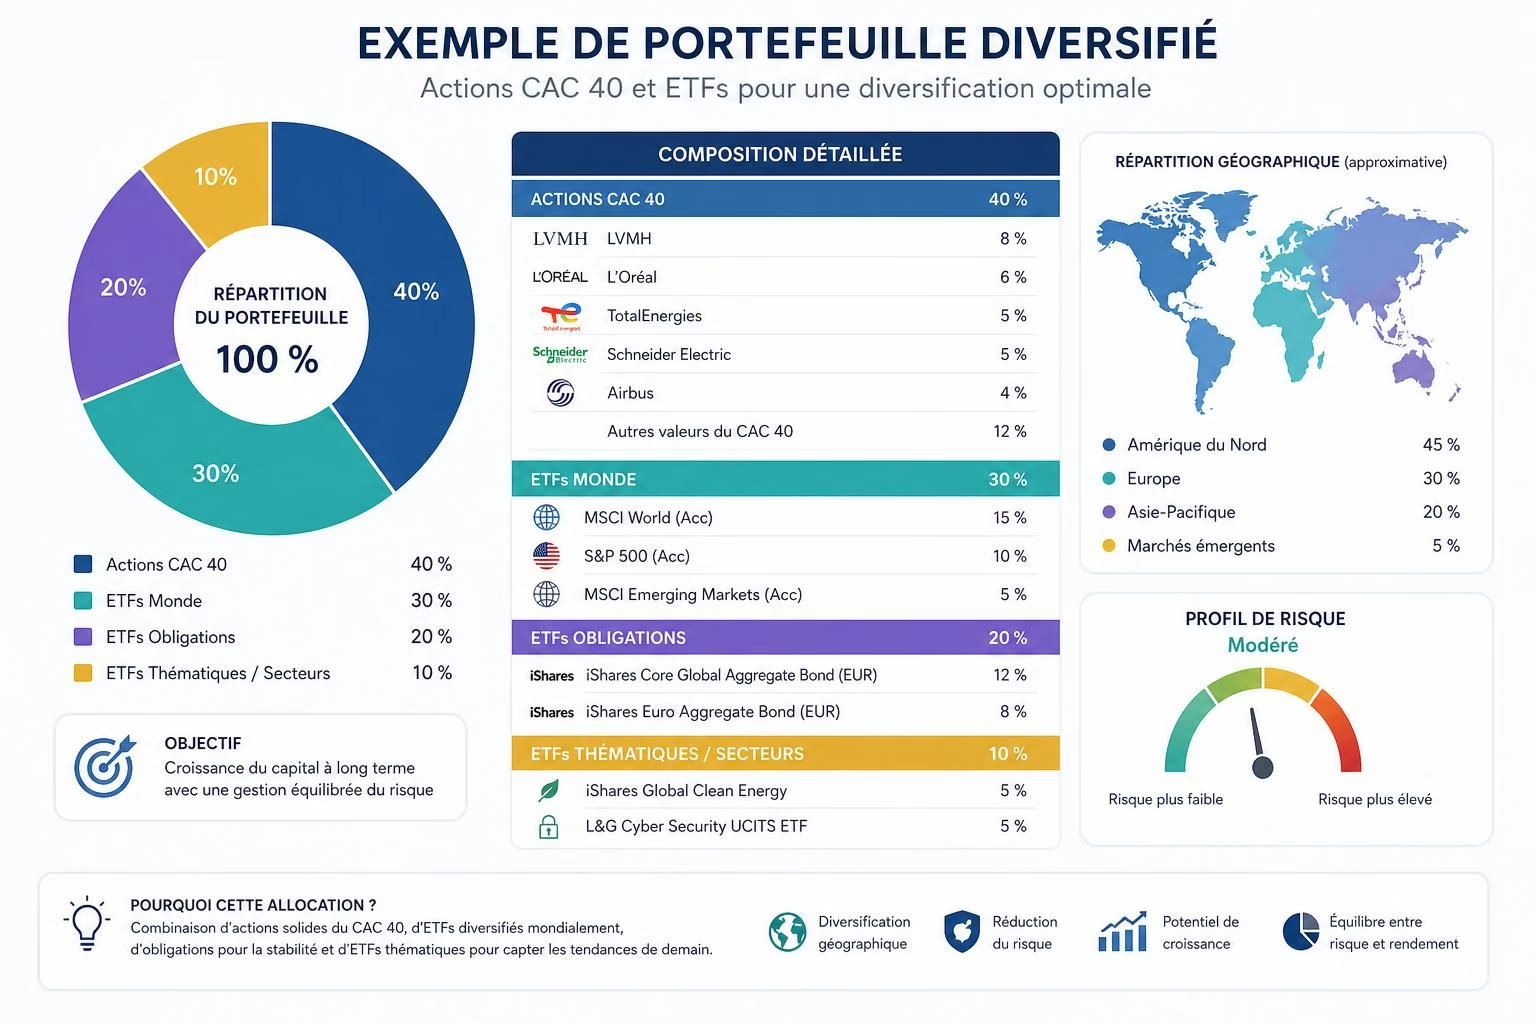
La vraie question n’est pas “quel CAC 40 choisir ?” mais “comment bâtir une stratégie qui tienne compte du temps, du budget et de l’objectif réel”. Pour les particuliers, une approche pragmatique s’appuie sur la diversification, la fréquence d’investissement et la maîtrise des coûts. La diversification n’est pas seulement une règle élémentaire, c’est aussi une protection contre le risque spécifique à un secteur ou à une société, et elle peut se décliner à travers plusieurs axes: secteurs, capitalisations, zones géographiques, et même supports ( actions, ETF, SICAV ).
Dans une perspective boursier, accompagner les investissements d’un apport régulier peut lisser les effets des fluctuations et favoriser un rendement plus stable sur le long terme. La méthode d’investissement progressif, avec des achats récurrents ( par exemple mensuels ou trimestriels ), est une réponse efficace pour des économies qui veulent croître sans attendre la minuterie parfaite du marché. Dit autrement, l’objectif est d’acheter à des moments différents et de capturer des zones de prix variées, plutôt que d’attendre le “bon moment” pour lancer une grosse opération.
La gestion des risques passe aussi par une évaluation des coûts et des frais. Le coût total, c’est ce qui reste après les frais et les impôts. Dans le CAC 40, les frais de courtage et les frais de gestion des fonds peuvent éroder le rendement sur le long terme, surtout si l’investissement est important ou si l’horizon est long. Pour cette raison, une partie de l’allocation peut être dirigée vers des ETF au coût réduit, qui offrent une exposition au CAC 40 sans la lourdeur des frais de gestion élevés, tout en conservant une diversification naturelle.
En matière de rendement, l’un des enjeux est de mettre en place un cadre d’évaluation cohérent: quelles sont les attentes de rendement, sur quel horizon et avec quel niveau de sécurité? L’approche la plus saine consiste à fixer des objectifs réalistes et à les réviser périodiquement, en fonction des résultats et des évolutions économiques. Le rendement dépendra alors non seulement des performances des sociétés qui composent le CAC 40, mais aussi de la façon dont le portefeuille est rééquilibré et des choices de supports utilisés. L’équilibre entre risque et rendement se joue sur la capacité à éviter les concentrations excessives et à exploiter les périodes de hausse tout en protégeant le capital en période de volatilité.
Pour ceux qui veulent approfondir cette dimension, des ressources comme conseils et erreurs fréquentes et guide complet sur le CAC 40 permettent d’identifier les pièges et les bonnes pratiques. Dit autrement, la stratégie efficace s’enracine dans une planification précise, une exécution disciplinée et une vérification régulière des résultats.
Calculateur de rendement CAC40
Données hypothétiques utilisées dans cet outil. Horizon : 10 années. Base : 10 000 euros.
Résultat sur 10 ans
Remarque: ces chiffres sont à titre indicatif et basés sur des hypothèses simples.
Est-ce que le CAC 40 est adapté à un petit épargnant ?
Oui, via des ETF ou des fonds qui suivent l’indice, l’accès est plus simple et le coût est généralement maîtrisé. Toutefois, l’objectif et le horizon restent essentiels pour évaluer l’adéquation.
Faut-il privilégier le PEA pour investir dans le CAC 40 ?
Le PEA peut être très avantageux fiscalement après 5 ans, mais il faut vérifier l’éligibilité des titres et le plafond. Pour une diversification plus large, le CT peut être nécessaire.
Comment éviter les erreurs courantes liées aux coûts ?
Comparer les frais de gestion, les frais de courtage et les frais de tenue de compte; privilégier les ETF ou fonds à faible coût et vérifier les conditions du PEA/PEA-PME.
Pour aller plus loin et vérifier les scénarios, guide-toi aussi sur maximiser la rentabilité de l’investissement et réussir l’investissement SCPI.