En bref
- L’investissement immobilier peut offrir une rentabilitéLocative solide tout en offrant un effet de levier financier, mais il faut une stratégie claire et adaptée à ton profil. 🏠💡
- 2026 apporte des opportunités grâce à des taux de crédit encore attractifs et une demande soutenue, mais les choix géographiques et la gestion restent cruciaux. 📈💶
- Ce guide pratique te donne des étapes concrètes, des exemples réels, des mises en garde et des outils pour mesurer la rentabilité et planifier ton patrimoine immobilier. 🧭
- Les liens vers des ressources spécialisées t’aident à vérifier l’analyse de marché et les mécanismes fiscaux sans mythes ni promesses magiques. 🔗
Le marché de l’investissement immobilier évolue sans cesse et demande une approche pragmatique. Ce guide pratique vise à t’accompagner pas à pas, en te donnant des repères clairs et des exemples concrets pour faire le bon choix selon ton profil, ton budget et ton objectif. L’idée n’est pas de promettre une réussite spectaculaire, mais de te fournir les outils pour évaluer les risques, estimer la rentabilité locative et sécuriser ton financement immobilier. Tu trouveras des cas pratiques, des points à vérifier avant chaque achat, des notes sur la fiscalité immobilière et des conseils pour la gestion locative. On n’oublie pas les pièges courants: vacance locative, coûts cachés, estimation trop optimiste du loyer, ou encore le choix d’un bail mal adapté. À travers ce guide, tu découvriras comment l’analyse de marché et une stratégie d’investissement adaptée peuvent transformer une simple opportunité en une performance mesurée et durable. Ce n’est pas une promesse universelle, mais une méthodologie qui peut te mettre sur la voie d’un patrimoine immobilier plus solide, pour toi et pour les prochaines années.
Guide pratique pour réussir vos investissements immobiliers en 2026 : cadre, marchés et premières décisions
Dans l’univers de l’investissement immobilier, la première vraie étape consiste à cadrer le projet autour d’un objectif précis et mesurable. Cette section pose le cadre général et situe le contexte de 2026, année où les conditions de financement, les besoins en logement et la dynamique urbaine se croisent pour offrir des opportunités, mais aussi des défis. Le lecteur est invité à répondre à des questions clés: quel rendement recherche-t-on exactement? sur quelle durée? quel niveau de risque est acceptable? et quel est le budget disponible, y compris l’épargne de précaution pour les périodes de vacance locative?
La dimension pratique passe par une compréhension des mécanismes qui régissent l’investissement locatif. On distingue clairement les avantages: complément de revenu stable, valorisation du patrimoine, et utilisation d’un effet de levier via le crédit. Mais il existe aussi des contraintes: charges, frais de gestion, risques de vacance et incertitudes fiscales. Ce chapitre éclaire ces points et propose une démarche progressive: définition d’un objectif, étude de marché, choix de la localisation, estimation de la rentabilité, puis financement et gestion. L’objectif est d’être capable d’évaluer rapidement une annonce, d’estimer le rendement locatif en tenant compte des charges et impôts, et de comparer plusieurs options sans se laisser emporter par le coup de cœur. Le lecteur est invité à s’appuyer sur des données publiques (INSEE, tendances démographiques, taux de vacance) et sur des exemples concrets pour tester ses hypothèses. 🧭
À titre d’exemple, imaginons un investisseur débutant qui envisage un appartement en périphérie d’une grande métropole. L’objectif est d’obtenir un rendement net après fiscalité autour de 4 à 6 % selon le niveau de charges et l’emprunt. Le cadre consiste alors à vérifier le loyer moyen du quartier, la vitesse à laquelle les baux se renouvellent, et la distance au centre-ville pour mesurer l’attrait des transports publics. On peut aussi comparer une location meublée et une location vide, selon les contraintes et le temps disponible pour la gestion locative. Dans ce contexte, un guide pratique fournit les outils pour estimer la rentabilité locative et le coût total du financement immobilier sur 15 à 25 ans. Voir le guide pratique complet et des ressources dédiées pour approfondir ces points.
Les intérêts et les risques de l’investissement locatif
Pour un particulier, l’investissement immobilier peut devenir une source fiable de revenu complémentaire et un pilier du patrimoine. L’effet de levier permet d’amplifier les résultats en finançant l’achat par un prêt bancaire. L’avantage, c’est aussi la réduction de la pression fiscale grâce à des mécanismes dédiés tels que le déficit foncier, la LMNP ou des dispositifs de réduction d’impôt comme Pinel selon le cadre légal en vigueur. Cependant, ce n’est pas une voie magique: la rentabilité dépend d’une gestion rigoureuse et d’un choix immobilier mûrement réfléchi. Le problème, c’est que les coûts ne se limitent pas au prix d’achat; les charges, l’entretien, les travaux et les vacances locatives pèsent sur le rendement. Il faut prévoir ces éléments dès le départ et les tester via des scénarios financiers simples.
Dit autrement, l’investissement locatif est une activité opérationnelle. Elle exige une mise en œuvre progressive et une gestion du risque. Par exemple, opter pour une localisation attractive et durablement dynamique augmente les chances d’avoir des locataires solvables et des loyers alignés sur le marché. De plus, la comparaison entre une location vide et une location meublée doit être faite sous l’angle du rendement net et de la gestion: le meublé peut offrir une rentabilité supérieure, mais il s’accompagne de charges fiscales et de gestion plus complexes. La vraie question n’est pas « est-ce que c’est rentable ? », mais « est-ce que cela l’est pour toi, ton temps disponible et ton appétence au risque ? ». Voici une check-list utile: évaluer le loyer de marché, estimer les charges annuelles, vérifier l’emplacement et les infrastructures, anticiper les frais de rénovation et la vacance potentielle, et valider le plan de financement avec ta banque.
Étapes concrètes pour démarrer sans se tromper
Pour débuter sans se perdre, voici une démarche ordonnée qui peut être appliquée à chaque nouvelle opportunité. D’abord, fixer un objectif financier clair: rendement envisagé, horizon temporel, niveau de risque toléré. Ensuite, réaliser une analyse de marché locale: densité de population, taux de chômage, flux étudiants, projets d’infrastructures. Puis, choisir le type de bien et la localisation: meublé ou vide, quartier undergoing transformation ou centre urbain consolidé. Une fois le choix fait, procéder à une estimation rigoureuse de la rentabilité locative en intégrant tous les coûts: achat, frais notariaux, travaux, charges de copropriété, impôts et frais de gestion. N’oublie pas d’ajouter une marge de sécurité pour les périodes de vacance locative. Pour le financement, solliciter plusieurs offres, comparer les taux et les conditions, et considérer les options d’emprunt à taux fixe ou variable selon ta tolérance au risque. Enfin, préparer le bail et anticiper les obligations légales et fiscales, afin d’éviter les contentieux et les retards de paiement. À chaque étape, des ressources comme des stratégies pour optimiser les impôts peuvent compléter l’approche.
Choix géographique et typologie du bien : comment sélectionner les opportunités rentables
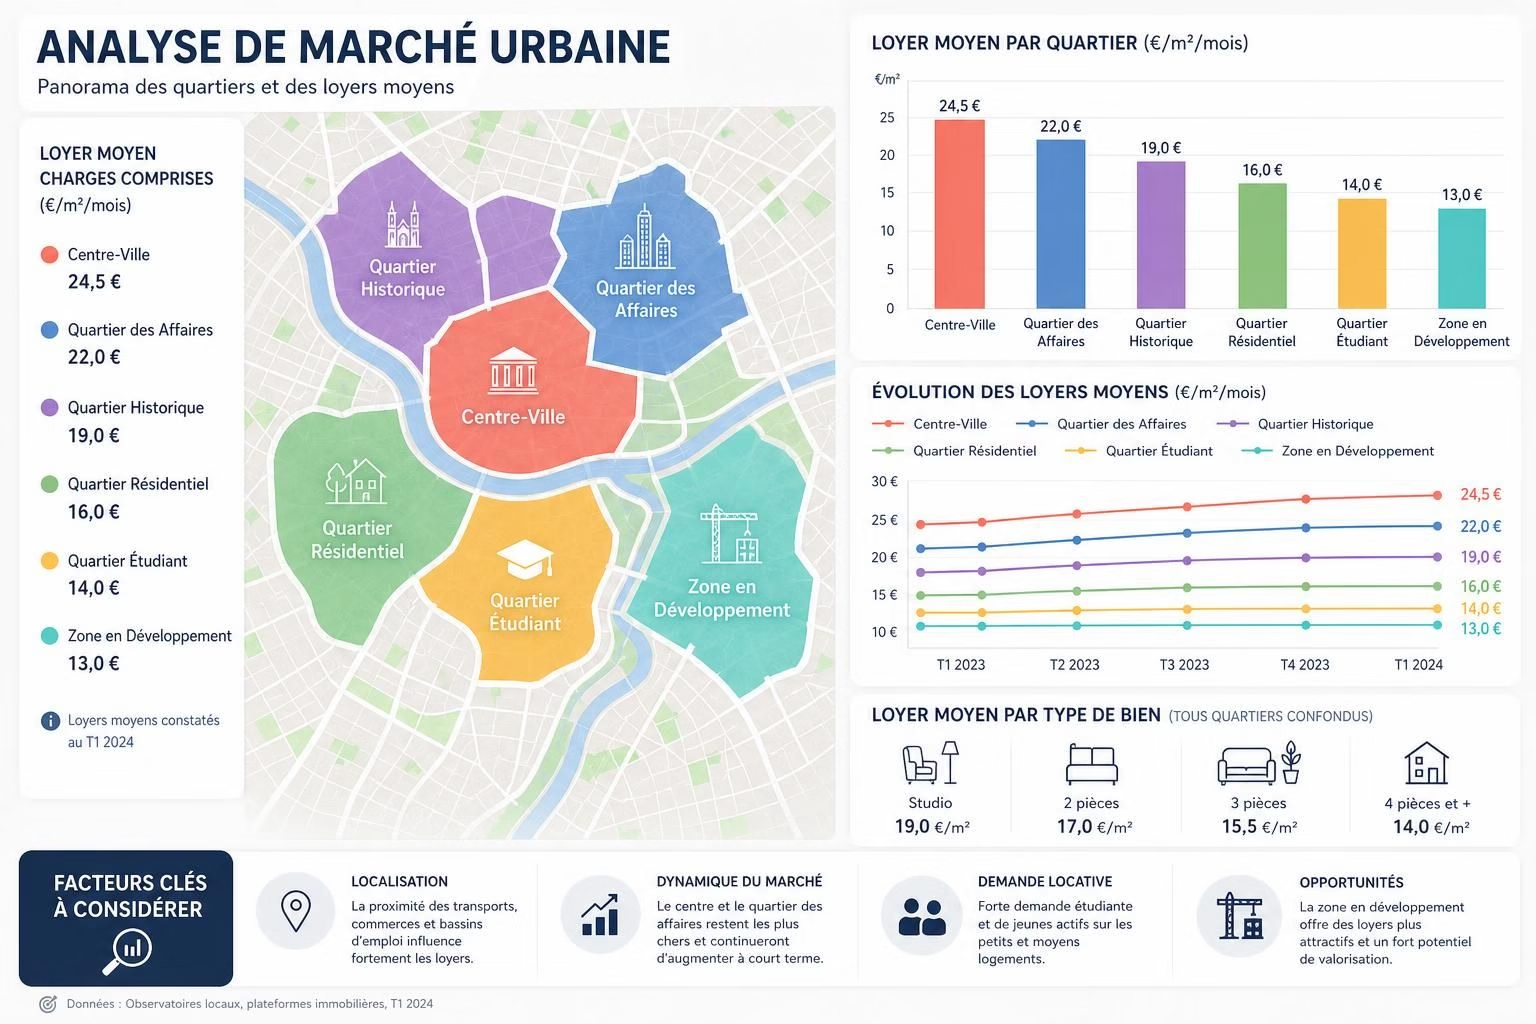
Le choix géographique est déterminant pour la rentabilité. Une ville attractive présente une combinaison de démographie stable, d’infrastructures performantes et d’un marché locatif équilibré. L’objectif est d’identifier des zones où la demande est soutenue par une population active, étudiante ou en mobilité professionnelle, tout en évitant les quartiers saturés ou en déclin. Ce chapitre détaille les critères à mesurer et les outils pour les exploiter. On voit clairement que la localisation et la typologie du bien influeront directement sur le montant du loyer, le taux de vacance et la stabilité du rendement.
Un exemple concret montre qu’un investisseur peut trouver une meilleure rentabilité dans une agglomération moyenne dotée d’un hub de transport et d’un cadre économique en croissance, plutôt que dans une grande métropole saturée. Dans ce contexte, la zone géographique portera aussi la mixité d’usages (résidentiel, bureaux, services). L’observation des tendances démographiques et des projets locaux (nouveaux commerces, campus, transports) est essentielle. Pour cela, des données publiques comme celles de l’INSEE et des annonces locales fournissent des indicateurs tels que le taux de logements vacants, le coût du loyer moyen et l’évolution de la population. Se renseigner en amont sur ces paramètres réduit le risque et guide le choix du bien.
Le versement d’un acompte et le montage financier doivent être adaptés à la localisation et à la typologie du bien. Un appartement en centre-ville peut convenir à une location meublée à forte rotation, tandis qu’un studio en périphérie peut répondre à une demande de location vide avec un bail long terme. L’analyse doit aussi prendre en compte les délais de rénovation, les coûts potentiels et les échéances fiscales. Pour enrichir cette étape, consulte des ressources comme un guide pratique dédié et les réseaux d’agences immobilières pour comprendre les dynamiques locales.
Location vide vs location meublée : quelle option privilégier ?
La location vide est généralement associée à des loyers plus bas et à une gestion plus légère, mais avec une demande qui peut être moins dynamique dans certains marchés. La location meublée peut offrir un rendement supérieur grâce à des loyers plus élevés et à une rotation plus rapide, mais elle implique des exigences administratives et fiscales spécifiques. Avant de trancher, calcule le rendement net en incluant les coûts de mobilier, les amortissements et les impôts. Le choix doit être aligné sur ton temps disponible pour la gestion et ton appétence pour les particularités fiscales. Pas de miracle ici: chaque option a ses avantages et ses contraintes, et le bon choix dépend du contexte local et du profil de l’investisseur.
Financement et fiscalité immobilière : maîtriser les leviers et les pièges
Le financement est le levier principal qui peut amplifier ou réduire drastiquement la rentabilité. En 2026, les taux restent un paramètre clé, mais la structure du financement—durée, taux fixe vs variable, apport personnel, assurance emprunteur—est tout aussi déterminante. L’objectif est de trouver un équilibre entre mensualités soutenables et efficacité fiscale. Ce chapitre décrit les options de financement les plus courantes, les mécanismes qui réduisent la facture fiscale et les erreurs à éviter, comme la sous-évaluation des coûts ou le choix d’un montage financier qui privilégie l’effet de levier mais surpasse la capacité de remboursement.”
La fiscalité immobilière peut inclure des dispositifs qui réduisent l’imposition sur les revenus fonciers ou qui optimisent le déficit foncier, selon les règles en vigueur. Là encore, chaque situation est unique: il est nécessaire de comparer les scénarios et de vérifier les conditions d’éligibilité. Pour approfondir, tu peux explorer des ressources comme stratégies d’investissement pour réduire les impôts et un guide pratique dédié à l’immobilier.
Calculateur de rentabilité nette après financement et fiscalité
Calculateur en français pour estimer la rentabilité nette après financement et impôts, avec scénarios A et B.
Éléments généraux
Scénarios de financement
Résultats estimés
Scénario A
Paiement mensuel estimé: —
Intérêts première année: —
Dette annuelle (paiement): —
Impôt estimé: —
Cash-flow net annuel après impôt: —
Rendement sur apport: — %
Scénario B
Paiement mensuel estimé: —
Intérêts première année: —
Dette annuelle (paiement): —
Impôt estimé: —
Cash-flow net annuel après impôt: —
Rendement sur apport: — %
Gestion locative et performance : optimiser l’exploitation du bien
La gestion locative est le cœur opérationnel de l’investissement. Sans une bonne gestion, même le meilleur emplacement peut pâtir d’une vacance prolongée ou d’un loyer impayé. Ce chapitre détaille les pratiques de gestion qui sécurisent le flux de revenus: choix d’un bail adapté, contrôle des charges, entretien préventif, et relation locataire proactive. On voit que la performance ne dépend pas seulement du loyer; elle dépend aussi de la qualité de la relation avec le locataire et de la réactivité face aux réparations. L’objectif est d’établir une routine qui permet d’anticiper les dépenses, de minimiser les périodes sans locataire et d’optimiser les coûts de gestion tout en respectant la législation.
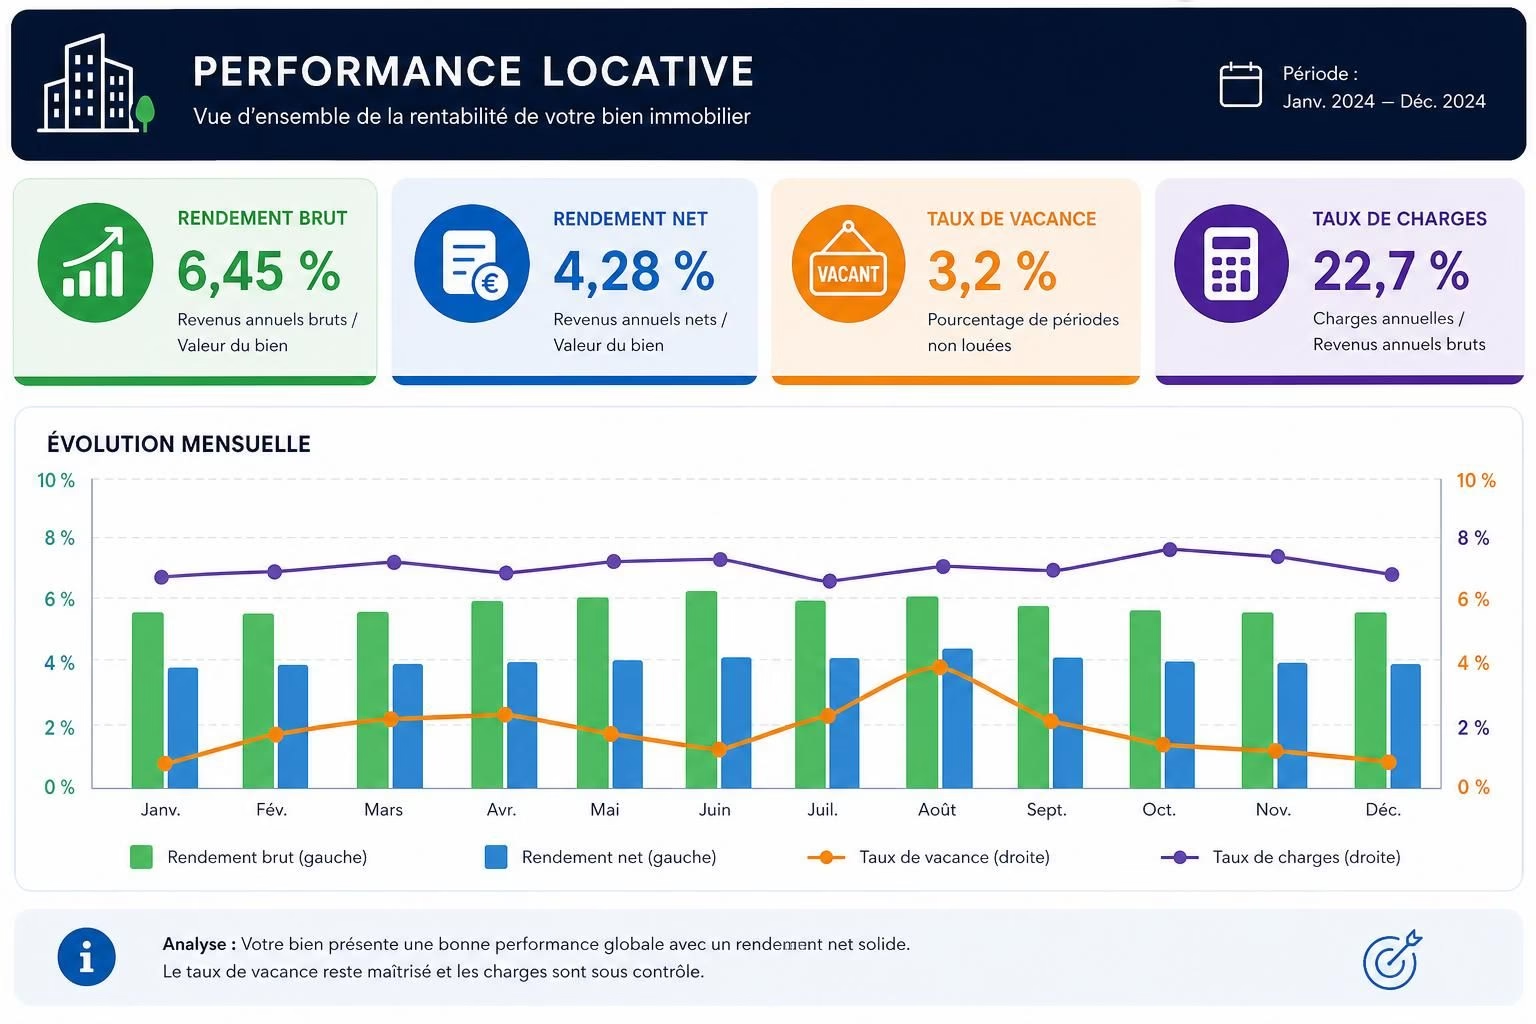
Dans la pratique, plusieurs indicateurs permettent de mesurer la performance: rendement brut, rendement net, vacance moyenne, coûts opérationnels et frais de gestion. Des tableaux simples aident à comparer plusieurs biens et à prendre des décisions éclairées. Un conseil utile est d’intégrer une réserve financière pour faire face aux imprévus et à l’entretien majeur. La rentabilité ne dépend pas uniquement du loyer affiché: elle dépend de la qualité du bien, de la localisation et de la gestion continue. Pour approfondir, consulte des ressources et des exemples sur louer abordable et le levier fiscal et immobilier d’entreprise et location commerciale.
Cas pratique et tableau synthèse
Imaginons un appartement T2 en quartier mixte, loué vide, avec loyer mensuel de 700 €. Charges annuelles de copropriété: 1 200 €. Travaux annuels prévus: 2 000 €. Emprunt sur 20 ans à 4,0 % fixe. Le calcul donne une rentabilité brute de 7,2 %, après impôt et charges l’ééquilibre se situe autour de 4,5 à 5,5 % en net selon le bilan. Ce genre de tableau permet d’éliminer les hésitations et de comparer rapidement avec un autre bien potentiel dans le même quartier ou dans une autre zone plus dynamique. Le plus important est d’avoir un modèle simple et réutilisable pour tous les investissements.
Cas concrets, check-lists et risques à éviter
Dans cette dernière section, on met en pratique les connaissances acquises et on propose une check-list prête à l’emploi pour évaluer rapidement une opportunité et éviter les plus fréquentes erreurs. On y trouve des recommandations sur la façon de vérifier les documents de propriété, les charges de copropriété, les travaux prévus et les garanties offertes par le vendeur. Le lecteur découvre aussi les pièges courants tels que surévaluer le loyer après rénovation, sous-estimer les coûts réels ou ne pas anticiper les périodes sans locataire. Une approche méthodique et réaliste est privilégiée, avec des exemples concrets qui montrent les conséquences d’erreurs typiques et comment les éviter. L’objectif est d’éviter les surprises et de préparer un plan B en cas d’imprévu financier. Ce chapitre insiste sur l’importance d’un fond d’urgence et d’une gestion proactive.
Avant toute décision d’achat, assure-toi d’obtenir les documents du vendeur et de vérifier les premiers coûts de rénovation et les travaux à prévoir. Vérifie aussi l’emplacement et les perspectives de croissance locale. L’équilibre entre rendement et sécurité est l’objectif: un faible risque ne signifie pas une faible rentabilité, et une rentabilité élevée ne peut être obtenue sans une gestion adaptée. Pour approfondir, consulte un guide pratique complet et assure-toi de bien comprendre la fiscalité locale et les obligations légales.
Tableau récapitulatif de la rentabilité et des risques
| Élément | Définition | Impact potentiel |
|---|---|---|
| Rentabilité brute | Rendement avant charges et impôts | Indicateur rapide du potentiel |
| Rentabilité nette | Rendement après charges et impôts | Mesure clé de viabilité |
| Taux de vacance | Pourcentage du temps sans locataire | Risque majeur à intégrer |
| Frais de gestion | Coûts liés à l’exploitation (agence, maintenance) | Réduction du cash-flow |
En pratique, l’évaluation ne se limite pas à des chiffres. Le contexte local, la sécurité du revenu et la gestion opérationnelle déterminent la réussite à long terme. Pour aller plus loin, explore des ressources comme guide pratique pour réussir vos investissements et actualités et tendances immobilières 2025-2026.
FAQ pratique
Quel est le premier réflexe à avoir avant d’acheter un bien immobilier ?
Vérifier la localisation, le loyer moyen du quartier et les coûts totaux; faire une analyse de marché et estimer la rentabilité nette.
Location vide ou meublée : comment choisir ?
Évalue le rendement net après charges et impôts, la demande locative locale et le temps disponible pour la gestion; compare les coûts initiaux et les obligations fiscales.
Comment éviter les erreurs courantes ?
Prévoir une épargne de précaution, ne pas surestimer les loyers post-rénovation, vérifier les contrats et les garanties, et ne pas sur-emprunter par souci de leviers.
La route vers un investissement immobilier réussi passe par une approche raisonnée et structurée, adaptée à ta situation. Ce guide pratique ne promet pas une réussite magique, mais offre une méthode, des outils et des ressources pour t’aider à prendre des décisions éclairées et pertinentes selon ton profil et ton objectif. Pour approfondir, n’hésite pas à consulter les ressources recommandées et à tester les scénarios avec le calculateur et le tableau fournis ci-dessus. Bonne étude et bons investissements!