En bref
- Le paysage fiscal français en 2026 favorise une approche multi-leviers entre immobilier et placements financiers pour optimiser la fiscalité tout en protégeant le patrimoine. 🏠💼
- Les stratégies ne sont pas magiques: elles dépendent du profil, du budget, du temps disponible et des objectifs réels. Chaque choix doit être pesé et vérifié avec prudence. 🔎
- Des dispositifs immobiliers historiques (Pinel, Denormandie, etc.) ont évolué et coexistent avec des placements financiers offrant des avantages fiscaux; l’objectif reste une gestion patrimoniale adaptée. 📈
- L’accompagnement par des professionnels reste indispensable: vérifications juridiques, paramétrages fiscaux et simulation des impacts sur le court et le long terme. 🧭
- La mise en œuvre passe par une planification rigoureuse, une allocation d’actifs cohérente et une évaluation régulière des risques et de la liquidité. 💡
Le paragraphe d’ouverture propose d’éclairer comment investir tout en réduisant ses impôts, sans céder à des promesses faciles. Dans un contexte où le système de redistribution joue un rôle clé, de nombreuses familles cherchent à optimiser leur pouvoir d’achat et à sécuriser l’avenir de leurs enfants. L’immobilier continue d’être un véhicule important, mais les opportunités se diversifient avec des placements financiers qui offrent des avantages fiscaux sans négliger la gestion de patrimoine globale. Le but est d’aligner les choix d’investissement sur une stratégie personnelle, adaptée au budget disponible et au temps à consacrer à la gestion, tout en restant attentif aux risques et aux coûts annexes. Ce guide passe en revue les leviers pertinents, les vérifications à effectuer et les limites à connaître avant de se lancer.
Investissement et réduction d’impôts : comprendre le cadre fiscal et les leviers
Pour investir tout en réduisant vos impôts, il faut d’abord saisir le cadre général et les leviers disponibles. Le système fiscal français repose sur l’impôt sur le revenu et les impôts locaux, mais il est aussi structuré par des lois fiscales et des dispositifs qui permettent d’alléger la charge fiscale lorsque l’on investit de manière stratégique. Le cœur du raisonnement est simple: viser des économies d’impôt tout en générant ou en préservant une valeur patrimoniale réelle. Ce point est important, car les économies d’impôt ne doivent pas masquer des coûts irréversibles ou des risques non maîtrisés. 💼
Dans les dernières décennies, les dispositifs de défiscalisation immobilière ont été révisés à plusieurs reprises. Pinel, Robien, Borloo, Scellier, Denormandie et d’autres ont laissé place à des cadres plus ciblés. L’objectif est d’inciter l’investissement dans le parc immobilier tout en garantissant une qualité et une durabilité des projets. Dit autrement, la défiscalisation immobilière reste un outil utile lorsque les projets répondent à des critères clairs: localisation, taux de rentabilité, solidité financière, et compatibilité avec les objectifs patrimoniaux. 🔍
Ce point est important: les dispositifs fiscaux ne remplacent pas une planification financière globale. Ils s’inscrivent dans une logique d’optimisation fiscale, mais doivent être couplés à une gestion de patrimoine solide et à une diversification des placements. Pour approfondir les mécanismes et les conditions d’éligibilité, le guide dédié à la défiscalisation et à l’optimisation des investissements peut être utile. guide défiscalisation offre une vue générale des options et de leurs implications. 💡
Par ailleurs, les placements financiers offrent d’autres solutions d’optimisation fiscale, comme l’assurance-vie, le Plan d’épargne en actions (PEA) ou le Plan d’épargne retraite (PER). Chaque véhicule a ses spécificités, ses plafonds et ses éventuels plafonds, et il convient d’évaluer leur contribution à la réduction d’impôt dans le cadre d’un plan de financement global. Pour ceux qui veulent explorer rapidement des solutions concrètes, l’article sur 12 solutions efficaces pour 2026 peut constituer une première étape. 12 solutions efficaces vous donne un panorama diversifié. 🧭
En matière de réduction d’impôts, la nuance est essentielle: ce qui peut sembler très avantageux sur le papier peut devenir coûteux si cela n’est pas correctement calibré avec les revenus, les charges et le patrimoine existant. L’objectif n’est pas d’expliquer toutes les subtilités fiscales mais de proposer une approche structurée, laquelle commence par une cartographie de votre situation personnelle et de vos objectifs. A chaque étape, la question centrale est: “Quel est le rendement net après impôt et après frais sur le long terme ?” Cette interrogation guide les choix et évite les pièges courants. 📊
Pour enrichir la réflexion, il est utile d’évoquer les points de vigilance et les vérifications préalables avant tout engagement: capacité d’emprunt, stabilité des revenus, horizon d’investissement, et compatibilité avec les autres objectifs (retraite, éducation, transmission). Le cadre légal évolue régulièrement; rester informé, c’est aussi se protéger contre des décisions précipitées. Un autre repère utile est la lecture d’options complémentaires comme les fonds et les solutions ISR qui peuvent combiner rentabilité et responsabilité sociale, tout en offrant des mécanismes d’avantages fiscaux lorsque cela est pertinent. 💬
Exemples concrets et implications pratiques
Exemple A: un foyer qui investit dans une pinel rénové, avec une location longue durée dans une zone éligible et des plafonds de loyer respectés, peut bénéficier d’une réduction d’impôt proportionnelle à l’investissement et au dispositif en vigueur. L’avantage fiscal est alors directement lié à la durée d’engagement du bail et à la qualité du projet. Cependant, il faut évaluer la solvabilité locative, les charges de copropriété et l’adéquation avec les objectifs patrimoniaux. Le raisonnement est: estimer la rentabilité brute, puis déduire impôts et charges pour obtenir la rentabilité nette. 💡
Exemple B: l’assurance-vie peut offrir une fiscalité avantageuse sur les produits en cas de rachat, tout en servant de support de transmission. Pour certains profils, le PER constitue une solution pertinente pour optimiser la retraite et bénéficier d’avantages fiscaux sur les versements, tout en déployant une stratégie de diversification. L’évaluation porte sur le coût des frais, la flexibilité des versements et la cohérence avec l’objectif global. À noter: les plafonds, les taux et les règles évoluent selon les lois fiscales. 🔄
Pour aller plus loin, consultez les ressources spécialisées sur les placements et la fiscalité, et n’hésitez pas à recourir à des simulations personnalisées. Le lien suivant peut aider à comprendre les grandes familles de produits et leurs implications fiscales: optimiser placements financiers et réduire ses impôts. 🧰
Stratégies fiscales concrètes : dispositifs, placements financiers et dédits
La définition des stratégies fiscales efficaces repose sur une articulation claire entre les dispositifs immobiliers et les placements financiers. Dans le contexte 2026, les ménages cherchent à combiner défiscalisation et performance économique sans sacrifier la liquidité et la flexibilité. Cette section propose des cadres opérationnels, des exemples concrets et des garde-fous pour éviter les écueils courants. 💬
Les dispositifs immobiliers restent un pilier central pour de nombreux investisseurs. La logique est de profiter d’avantages fiscaux tout en continuant à investir dans l’immobilier résidentiel ou professionnel. Cependant, les conditions d’éligibilité, les plafonds et les obligations de location évoluent; il faut vérifier les dernières dispositions fiscales et les incitations offertes localement. Dit autrement, il ne faut pas prendre une promesse fiscale comme une garantie. La vraie question n’est pas d’obtenir le plus grand allégement possible, mais d’obtenir le meilleur équilibre entre rendement net, sécurité et horizon de détention. 🔎
Du côté des placements financiers, l’assurance-vie, le PEA, les PER et les FCPISR constituent des leviers traditionnels pour optimiser la fiscalité tout en préparant l’avenir. Chaque véhicule a des spécificités: durées minimales, plafonds, et règles de sortie qui influencent le rendement après impôt. Le choix dépend du profil et des objectifs. Pour un guide rapide et orienté résultats, voir les ressources dédiées comme réduire ses impôts – stratégies efficaces qui synthétise les options les plus pertinentes. 🧭
Les avantages fiscaux doivent être pesés contre les coûts et les exigences administratives. Les frais financiers, le coût du crédit et les éventuels plafonds d’éligibilité peuvent réduire l’attrait apparent d’un dispositif. Avant de payer, vérifie les conditions de substitution, les incidences en cas de cession anticipée et les risques de vacance locative ou de marché. Un tableau récapitulatif peut aider à comparer les familles de produits et leur impact fiscal. réduire ses impots est une ressource pratique pour naviguer entre rendement et fiscalité. 🧩
Points forts et limites des stratégies 2026
Les points forts résident dans la complémentarité des véhicules et dans la possibilité d’aligner les flux fiscaux avec les objectifs de transmission et de retraite. Les avantages fiscaux peuvent amplifier les retours si les investissements s’inscrivent dans une stratégie cohérente. Cependant, la réalité terrain montre que tout dispositif dépend fortement de la localisation, du marché et de la solvabilité du portefeuille. Attention quand même: les risques juridiques, fiscaux et économiques ne doivent pas être sous-estimés. La prudence est de mise et chaque option mérite une vérification par un professionnel compétent. 🛡️
Comment optimiser sa gestion de patrimoine grâce à l’investissement immobilier et financier
La gestion de patrimoine est une discipline qui combine haut niveau d’analyse et expérience pratique. Optimiser l’investissement tout en réduisant les impôts implique une approche structurée: définir les objectifs à court et long terme, déterminer l’horizon, évaluer la capacité d’emprunt et calibrer le niveau de risque. Dit autrement, il s’agit de construire une architecture financière qui résiste aux aléas économiques tout en offrant des opportunités de défiscalisation pertinentes. 🧱
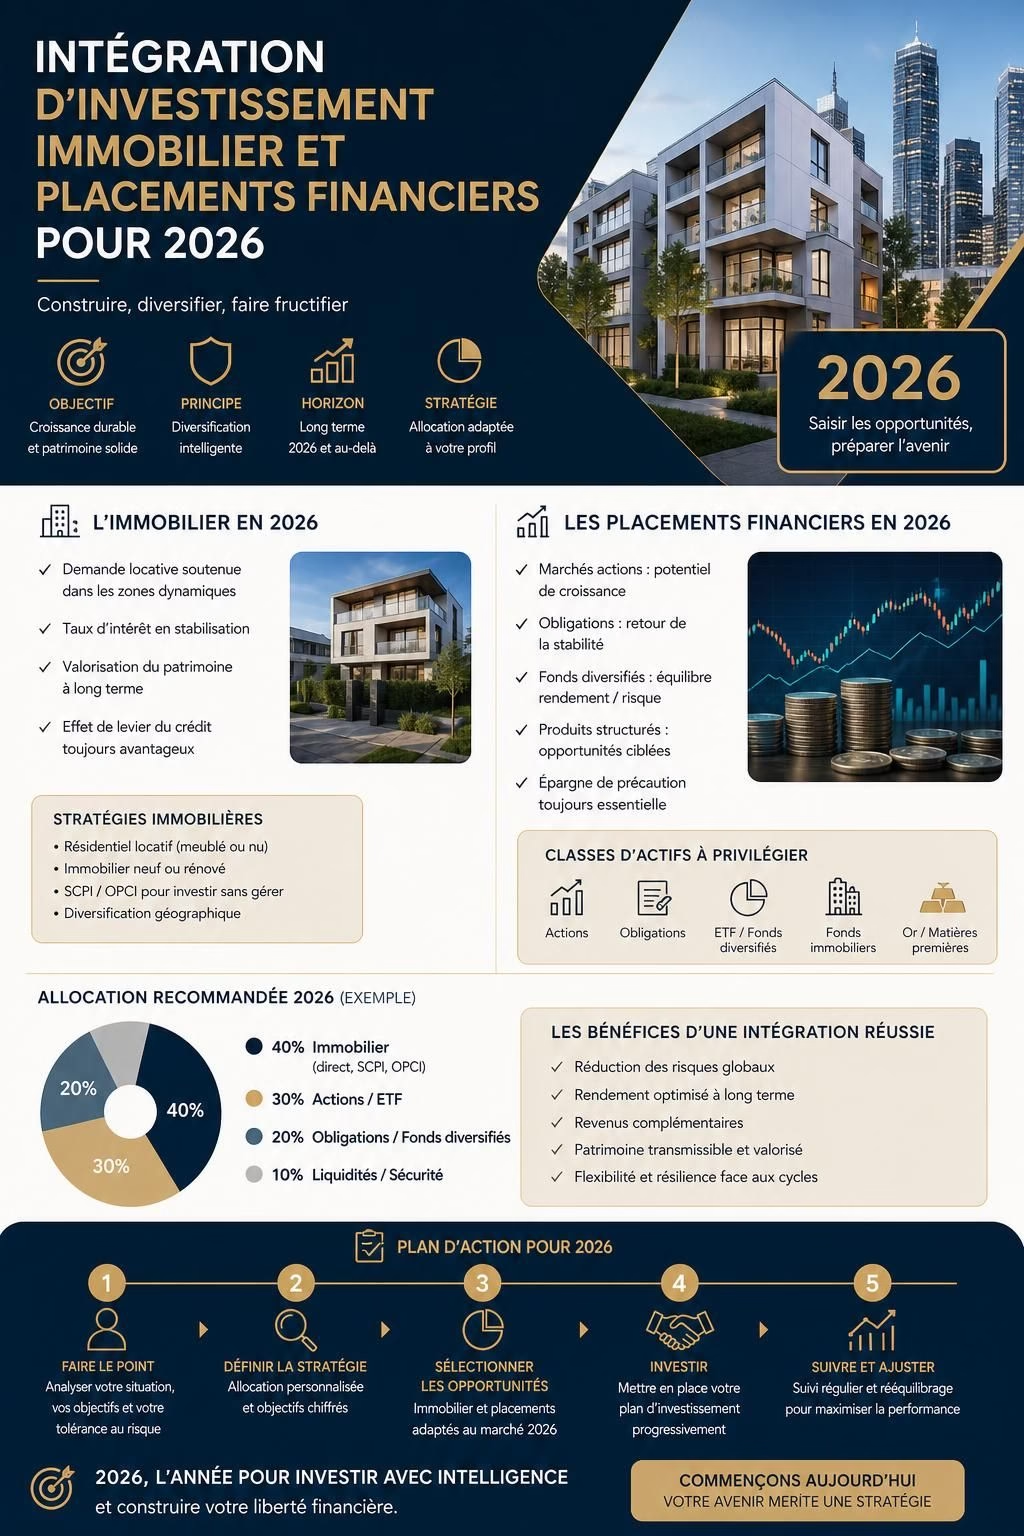
La diversification est une clé essentielle. Mélanger l’immobilier (locatif, neuf ou ancien, défiscalisé) et les placements financiers permet d’étaler les risques et de lisser les flux. Un portefeuille équilibré peut comprendre des biens immobiliers générant des revenus réguliers et des produits financiers qui bénéficient d’avantages fiscaux spécifiques. L’objectif est d’obtenir une rentabilité nette attractive tout en protégeant le capital et en préparant l’avenir des proches. 💼
Pour structurer cette gestion, il est utile de penser en termes d’allocations d’actifs et de scénarios. Par exemple, en phase de constitution du patrimoine, l’accent peut être mis sur l’optimisation fiscale via des dispositifs immobiliers tout en constituant des réserves liquides. À l’approche de la retraite, l’accent peut basculer vers des véhicules plus souples et fiscalement avantageux, avec une attention accrue sur la transmission. Pour appuyer ces choix, le tableau ci-dessous illustre une allocation indicative et ses effets fiscaux potentiels. 💡
| Catégorie | Avantages fiscaux potentiels | Risque et liquidité | Exemple concret |
|---|---|---|---|
| Immobilier neuf (zone éligible) 🏗️ | Réduction d’impôt proportionnelle à l’investissement et durée du bail | Moyen à élevé selon localisation; liquidité variable | Investissement Pinel rénové dans une ville dynamique |
| Assurance-vie 🧴 | Régime fiscal avantageux sur les produits en cas de rachat après plusieurs années | Liquidité adaptée selon le contrat | Contrat multisupport avec clause benefiting de l’abattement |
| PER 🪪 | Déduction fiscale sur les versements et sortie en capital retraite | Risque lié à la gestion et à l’horizon de placement | Planification retraite avec incitations fiscales |
| PEA 🌱 | Exonération partielle d’impôt sur les gains après 5 ans | Limité à des actions européennes; liquidité à long terme | Allocation européenne axée croissance |
Pour des vérifications rapides, ajoutez des ressources spécifiques qui aident à comparer les produits et à évaluer les coûts: optimiser placements financiers et réduire ses impôts. 💬
Calculateur d’optimisation fiscale, répartition optimal des placements et estimation du rendement net après impôt
Entrer le montant investi chaque année dans la devise choisie.
L’entrée peut être en EUR, USD ou GBP. Conversion en EUR appliquée pour le calcul.
Optimisation proposée: la répartition entre Compte-titre, PEA et Assurance-vie est calculée pour maximiser le rendement net après impôt sur la période donnée.
Renseignez les paramètres et cliquez sur Calculer pour obtenir l’estimation du rendement net après impôt et la répartition optimale.
Note: ce calcul est une modélisation simplifiée à des fins pédagogiques. Les règles fiscales réelles peuvent différer selon votre situation personnelle et les lois en vigueur.
Points forts et limites des stratégies d’investissement mixte
Les avantages incluent une meilleure résilience du portefeuille face aux variations économiques, ainsi que des opportunités réelles de réduction d’impôt lorsque les choix sont calibrés à long terme. En pratique, l’effet cumulé des réductions fiscales et des gains de capital peut être significatif, mais il dépend fortement des plafonds annuels et des règles propres à chaque produit. Les limites incluent les coûts éventuels, les frais de gestion et les contraintes de disponibilité des dispositifs; elles exigent une attention continue et une mise à jour régulière des hypothèses. 💡
Évaluation des profils et des risques : qui peut bénéficier et qui doit se méfier
Le succès de l’investissement tout en réduisant les impôts dépend largement du profil de l’investisseur. Certes, l’objectif est séduisant, mais il n’est pas universel. Le lecteur doit se poser plusieurs questions clés: quelle est la tolérance au risque, quel est l’horizon temporel, et quels sont les objectifs de transmission ou de retraite ? Un profil prudent privilégiera des placements plus stables et des dispositifs moins volatils, même si les économies d’impôt peuvent être moindres. Un profil plus dynamique cherchera à tirer profit de mécanismes combinés tout en gérant les risques spécifiques à l’immobilier et aux marchés financiers. 🧭
Les profils intermédiaires nécessitent des scénarios et des tests de résistance; ces exercices permettent d’évaluer les incidences d’une baisse des loyers, d’un retournement des marchés ou d’un changement de la réglementation fiscale. Les obligations de reporting et les frais associés peuvent parfois réduire l’attractivité des placements, d’où l’importance d’un accompagnement compétent. Dans tous les cas, l’objectif est d’aligner les choix patrimoniaux avec une vision claire et réaliste du futur. 🚦
Les méthodes pratiques et les vérifications avant l’achat : contenu et services
Avant d’opter pour une solution, la vérification est indispensable. L’étape clé consiste à évaluer la cohérence entre le projet et les objectifs: localisation, coût total (prix d’achat, frais, travaux), potentiel de rendement, et les conditions de défiscalisation pour maximiser les gains nets. Dit autrement, il faut comprendre les mécanismes exacts qui régissent le dispositif et les coûts associés: frais de dossier, frais de gestion, et les éventuels frais de sortie. 💡
Les vérifications opérationnelles incluent une étude du marché local, une évaluation des loyers et la solidité des locataires potentiels. L’analyse doit aussi prendre en compte les charges de copropriété, la fiscalité locale et les règles de gestion du bien. Les investisseurs avertis s’assurent d’avoir des simulations de rendement post-impôt et des plans de liquidité, afin d’éviter les situations où l’argent est bloqué sans raison valable. 🧭
Pour faciliter la décision, il peut être utile d’aborder les indispensables contenus “avant achat”: checklist juridique, analyse de risques, et simulation des flux. Une approche pédagogique consiste à confronter deux scénarios: achat brut et achat optimisé fiscalement, afin de mesurer l’incidence sur le cash-flow et sur l’intérêt global du projet. Les ressources suivantes peuvent être utiles pour enrichir la réflexion et approfondir les points techniques. 🧩
- Pour des perspectives spécifiques à l’immobilier: alternatives d’investissement immobilier 🏘️
- Pour l’immobilier d’entreprise et les marchés locatifs: immobilier d’entreprise en Île-de-France 🏢
Points forts de la vérification et pièges à éviter
Les vérifications avant achat permettent de limiter les risques et d’éviter les coûts cachés. Mettre l’accent sur la diligence et le conseil permet d’éviter des surprises: retraits fiscaux non conformes, frais élevés ou mauvaises conditions de financement. Le conseil expert demeure une assurance efficace pour ajuster les hypothèses et les paramètres du dispositif fiscal. 💬
Pour ceux qui souhaitent explorer d’autres contextes, les ressources du secteur offrent des pistes variées pour l’investissement locatif et la gestion de patrimoine. Par exemple, des analyses et guides sur l’investissement locatif et les particularités de l’expatriation peuvent s’avérer utiles en fonction des situations personnelles. investissement locatif – achat et expatriés apportent des éclairages complémentaires. 🚀
Liste utile pour préparer l’achat
- Analyser l’emplacement et la demande locative locale. 🗺️
- Comparer les coûts d’acquisition et les charges récurrentes. 💸
- Évaluer les encours et les options de financement; vérifier les taux et les frais. 🏦
- Contrôler les plafonds et les conditions de défiscalisation applicables. 📜
- Établir une projection de rendement net et de trésorerie. 📈
FAQ et autres sections de ce guide incluent des éléments pratiques pour les profils recherchant des conseils ciblés et des exemples concrets d’application, sans garantie de résultats et en insistant sur la nécessité de conseils professionnels.
Points clés: avant l’investissement, clarifier l’objectif et le cadre fiscal, et croiser les hypothèses avec une simulation robuste. Pour approfondir l’enjeu de l’optimisation fiscale et des méthodes associées, ce lien apporte des éléments opérationnels supplémentaires: guide défiscalisation. 🧭
La défiscalisation est-elle adaptée à tous les profils ?
Non. L’efficacité dépend du profil, du budget, de l’horizon et des objectifs. Une analyse personnalisée est nécessaire pour évaluer l’adéquation et les risques.
Quels sont les premiers réflexes à adopter avant d’investir ?
Établir un diagnostic patrimonial, définir l’objectif, estimer la capacité d’emprunt, et réaliser des simulations de rendement net après impôt.
Comment vérifier la conformité fiscale d’un dispositif ?
Consulter des sources officielles, croiser les plafonds et les conditions avec un professionnel, et tester les sensibilité du rendement en cas de changement de taux.
Les garde-fous expliqués ci-dessus doivent être pris en compte pour éviter les erreurs fréquentes et garantir que les stratégies fiscales restent alignées avec les besoins réels et le cadre légal. Pour des ressources supplémentaires et des analyses plus approfondies, consulter des guides spécialisés et sources officielles peut être utile afin d’établir une planification financière durable et adaptée. 🔎
En résumé, l’efficacité des stratégies d’investissement dépend de la coordination entre les objectifs, le cadre fiscal et les capacités pratiques de gestion. L’investissement tout en réduisant les impôts est une démarche complexe qui nécessite une approche structurée et professionnelle. Pour aller plus loin, explore les ressources et les dispositifs à travers les liens ci-dessous, qui offrent des perspectives variées sur l’investissement, l’optimisation fiscale et la gestion de patrimoine. 📚
Pour approfondir les options immobilières complémentaires, consulte également SCPI et réussite d’investissement et Rentabilité de l’immobilier saisonnier. 🧭