En bref
- Investir en SCPI est une façon accessible de se constituer un patrimoine immobilier sans gestion locative directe 💼.
- Le rendement moyen tourne autour de 4% brut, avec des variations importantes selon le prestataire et le type de portefeuille 📈.
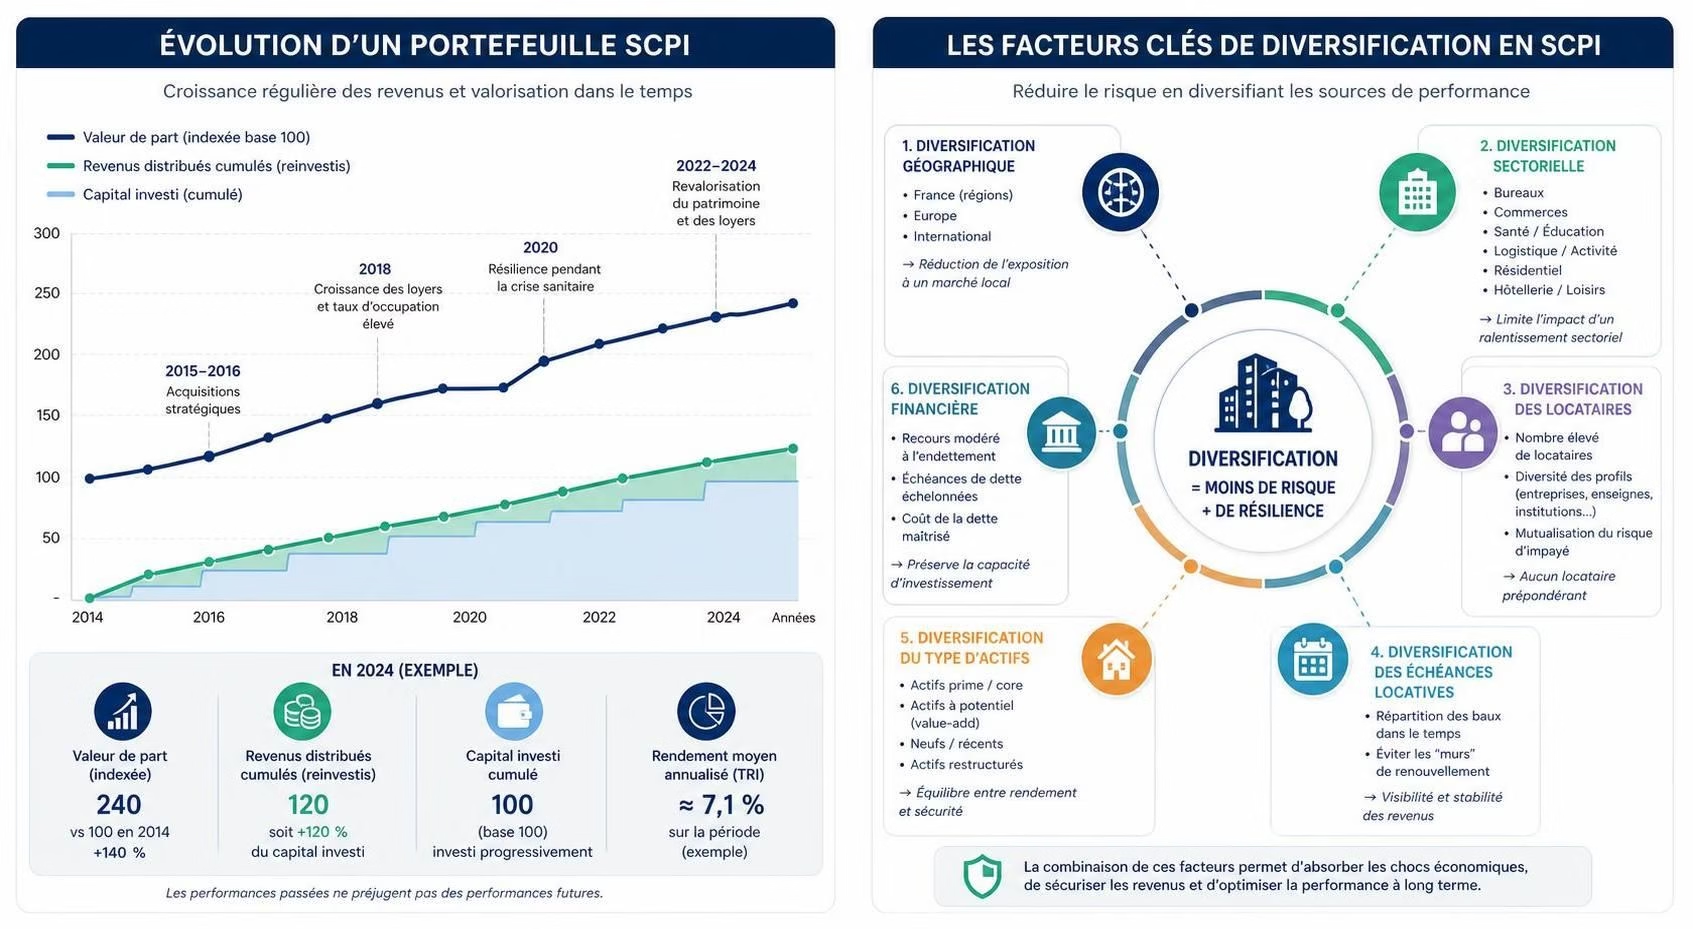
- La diversification sectorielle et géographique s’avère clé pour limiter les risques et lisser les dividendes 🧭.
- Le choix du bon partenaire, la compréhension des frais et l’évaluation du profil d’investisseur déterminent la réussite à long terme ✅.
- Avant d’investir, vérifie les mentions légales et compare les SCPI en fonction de ton horizon, de ton budget et de ton objectif patrimonial 🔎.
Les clés pour investir en SCPI ne reposent pas sur une promesse magique. Elles s’appuient sur une compréhension claire du fonctionnement, une sélection rigoureuse des portefeuilles et une gestion adaptée à ton profil. Cet article te propose un guide pratique et des conseils avisés pour structurer ton investissement, diversifier ton patrimoine et déployer une stratégie réaliste et mesurée. En 2026, le secteur demeure attractif pour ceux qui savent raisonner avec méthode, éviter les pièges et rester attentifs aux frais et à la liquidité. Tu vas découvrir comment passer de l’idée à l’action sans te perdre dans le jargon, comment lire un dossier SCPI et comment ajuster ta démarche en fonction de ton cadre personnel et fiscal. Dit autrement : il ne s’agit pas d’acheter une idée reçue, mais d’assembler un patrimoine immobilier rentable et durable grâce à une approche progressive et raisonnée.
Comprendre les SCPI et le paysage de l’investissement en 2026
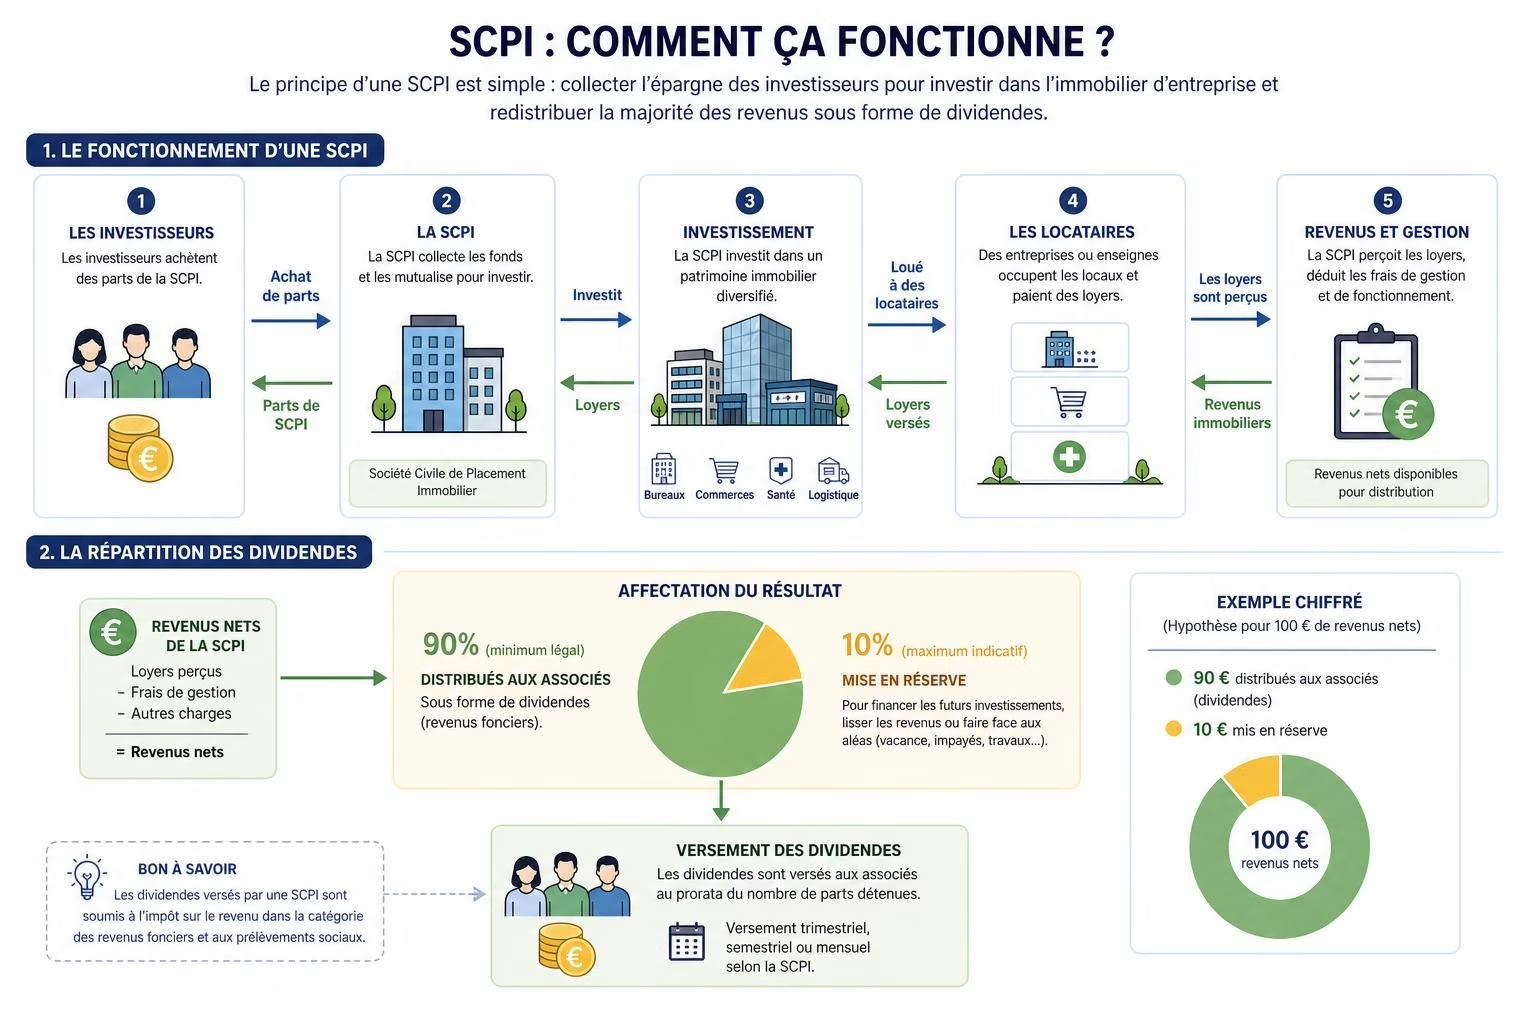
Le problème, c’est que beaucoup pensent encore que les SCPI sont un simple repli vers l’immobilier sans effort. En réalité, une SCPI est une société civile de placement immobilier qui réunit plusieurs investisseurs autour d’un patrimoine géré par une société de gestion. On peut dire que c’est une « pierre papier »: tu détiens des parts d’un parc immobilier sans être propriétaire d’un seul bien. Cette organisation permet de mutualiser les coûts, d’alléger les charges de gestion et de partager les loyers de manière proportionnelle à sa quote-part. L’avantage premier est la simplicité: pas de travaux lourds, pas de gestion locative au quotidien, pas de démarches pour trouver des locataires, ni de recouvrement des impayés. Tout est pris en charge par le gestionnaire. Mais cela ne résout pas tout.
Le rendement des SCPI est présenté sous forme de distribution annuelle ou trimestrielle, et les chiffres varient en fonction des marchés et de la qualité du portefeuille. En moyenne, les SCPI affichent un revenu brut autour de 4% par an, mais ce taux est soumis à des fluctuations liées à l’emplacement, à la typologie des immeubles, à la vacance locative et à la conjoncture économique. Le chiffre « 4% » est une référence utile, mais il ne garantit pas le même niveau de performance pour toutes les SCPI. Dit autrement: le rendement dépend largement du portefeuille et du chef de file. Il faut donc comparer, analyser et lisser les performances historiques avec les perspectives futures.
En 2026, le paysage des SCPI s’est enrichi grâce à la digitalisation des offres et à une plus grande transparence des informations publiques. Les investisseurs peuvent accéder à des portails en ligne qui permettent d’évaluer rapidement les portefeuilles, les taux d’occupation, les loyers moyens et les performances trimestrielles. Cette facilité d’accès aide à mieux cibler les secteurs qui résistent et ceux qui présentent des risques accrus. Attention toutefois: la liquidité des parts reste limitée comparée à des actions cotées ou à des fonds bindés sur des marchés liquides. Dit autrement, l’investissement en SCPI est bien adapté à un horizon moyen-long terme et à une épargne de précaution plutôt que comme outil de spéculation à court terme. Dans ce cadre, il est essentiel d’analyser les frais, le mode de distribution des dividendes et les éventuelles taxes à la source ou fiscales, qui peuvent impacter le rendement net.
Pour te guider, explore les grandes familles de SCPI et leurs marchés. Les SCPI de rendement ciblent des immeubles d’usage commercial, des bureaux ou des entrepôts, souvent avec une exposition à des locataires professionnels et des baux long terme. Les SCPI fiscales (Pinel, Malraux, déficit foncier, etc.) portent des avantages fiscaux spécifiques, mais nécessitent une compréhension précise de leurs règles et limites. Ensuite, il faut considérer la taille du portefeuille géré par le sponsor, sa solidité financière et son expérience. Une SCPI gérée par une société réputée, qui publie des rapports réguliers et qui a une longue histoire, offre en principe plus de sécurité et une meilleure stabilité des dividendes. Ce point est important pour éviter les pièges des SCPI qui apparaissent sans historique solide et qui promettent des rendements irréalistes.
Pour approfondir, tu peux consulter des ressources spécialisées qui décryptent les mécanismes et les meilleures pratiques. Par exemple, un guide complet sur l’investissement en SCPI propose une revue structurée des étapes, des risques et des stratégies à adopter, tout en restant accessible à ceux qui débutent. Découvrir des guides pratiques permet de bâtir une intuition pour distinguer les promesses marketing des résultats réels. Voir le guide complet peut aider à structurer ta démarche et éviter les erreurs courantes. En parallèle, d’autres ressources proposent des conseils opérationnels pour bien démarrer : l’analyse des rapports annuels, la compréhension des frais et le calcul du rendement net après impôt et frais. Ce cadre permet d’éviter les erreurs et d’optimiser ton investissement sur le long terme. Pour aller plus loin, consulte les ressources suivantes : guide complet pour investir en SCPI et conseils sur les SCPI.
Comment choisir une SCPI et le prestataire adaptée à ton profil
Le choix d’une SCPI efficace dépend de plusieurs critères qui doivent être alignés avec ton profil d’investisseur et avec tes objectifs. Le problème, c’est que tous les portefeuilles ne se valent pas et que les différences entre les sociétés de gestion peuvent être profondes. D’abord, la réputation compte. Une SCPI soutenue par une société de gestion avec une longue expérience et une bonne relation client est plus fiable pour assurer un accompagnement durable et réactif lors des adaptations de portefeuille ou en cas de difficultés locatives. Ensuite, l’ancienneté et la solidité financière du sponsor jouent un rôle majeur. Une structure qui a survécu à plusieurs cycles économiques montre une capacité à gérer les périodes difficiles et à maintenir les distributions. C’est un vrai repère de crédibilité.
Il faut aussi examiner le portefeuille lui-même: diversité géographique, segmentation sectorielle (bureaux, retail, logistique, établissements de santé, etc.), et qualité des locataires. Un portefeuille bien diversifié permet de réduire le risque de concentration et d’atténuer les effets d’un secteur en difficulté. Le ratio d’occupation (ou taux d’occupation) est un autre indicateur clé: un taux élevé peut signifier une bonne demande, mais il faut aussi comprendre les loyers moyens et les perspectives de revalorisation. Par ailleurs, attention à l’autonomie des sources de revenus. Certaines SCPI dépendent fortement d’un seul locataire ou d’un seul secteur: ce type de concentration accroît la volatilité des dividendes et peut compliquer la gestion en cas de défaut locatif.
La structure des frais ne doit pas être négligée. Des frais de souscription élevés, des frais de gestion continuels et des coûts cachés peuvent grignoter le rendement. Compare les frais sur plusieurs exercices et privilégie les portefeuilles qui affichent une transparence claire sur la répartition des frais et sur la stratégie de distribution. Autre point essentiel: la liquidité. Bien que les parts de SCPI ne soient pas immédiatement échangeables comme des actions, certaines SCPI offrent des mécanismes de rachat partiel ou des marchés secondaires plus dynamiques que d’autres. Ce critère a son importance si l’objectif est de disposer d’une porte de sortie raisonnable sur un horizon donné.
Pour t’aider dans l’évaluation, voici quelques critères opérationnels à vérifier, avec les questions associées: Quel est l’horizon d’investissement recommandé par la gestion ? Quelles sont les performances historiques et les rendements nets après frais ? Quel est le niveau de vacance et quelle est la localisation principale du portefeuille ? Comment le gestionnaire communique-t-il les résultats et les risques ? En parallèle, lis les avis et retours d’autres investisseurs, et compare les portefeuilles sur des périodes au moins équivalentes. Pour aller plus loin, consulte un guide pratique et compare les portefeuilles que tu envisages: par exemple, des guides et conseils sur la SCPI proposés par des plateformes spécialisées. Pour enrichir ta comparaison, voici quelques ressources à explorer: les clés pour comprendre et réussir un investissement en SCPI et les clés pour réussir votre investissement en SCPI.
Pour structurer ta démarche, vois ce que disent les guides et les analyses d’experts: la réputation et l’ancienneté du gestionnaire; la diversification du portefeuille; la transparence des frais; la solidité des flux de loyers; et la capacité de distribution dans la durée. L’important est d’évaluer l’adéquation entre le profil et l’offre et de ne pas se laisser impressionner par des rendements élevés sans une due diligence suffisante. Différents niveaux d’information permettent de faire des choix plus avisés et d’éviter les mauvaises surprises. Une bonne pratique: tester une SCPI avec un petit investissement initial, puis augmenter progressivement si les résultats et les conditions de marché restent favorables. Pour aller plus loin, consulte des sources comme les stratégies de réussite en SCPI.
Stratégies d’investissement SCPI et gestion des risques pour diversifier ton patrimoine
La réussite d’un investissement en SCPI passe par une stratégie qui privilégie la diversification et la gestion des risques. Le problème, c’est que certains portefeuilles manquent de variété et deviennent dépendants d’un seul secteur ou d’un seul locataire. Pour limiter ce risque, il faut viser une répartition sectorielle et géographique adaptée à ton horizon et à ta tolérance au risque. Une stratégie raisonnable consiste à combiner des SCPI de rendement axées sur des bureaux et des entrepôts logistiques avec des SCPI spécialisées dans des secteurs plus résilients (santé, services, établissements pour personnes âgées). Cette approche permet de lisser les fluctuations et d’atténuer les chocs sectoriels. En parallèle, l’usage prudent du levier financier peut être envisagé dans certaines situations, mais il faut mesurer le coût du financement et les risques associés à la vacance locative. Dit autrement: le levier peut amplifier les rendements mais aussi les pertes en cas de retournement du marché.
La diversification géographique est aussi une clé: en 2026, certains marchés régionaux présentent des opportunités attractives, mais l’effet Piazza (plus ou moins fort) peut varier selon les dynamiques locales. Une bonne pratique consiste à évaluer les locataires et la solidité des baux dans différents secteurs et zones: centres-villes, zones logistiques, pôles urbains ou périphéries denses. L’un des grands bénéfices des SCPI est la mutualisation des risques: un seul bien défaillant peut être compensé par d’autres parts du portefeuille. Cela dit, la mutualisation ne supprime pas les risques. L’investisseur doit rester attentif à la concentration du portefeuille et à la dépendance vis-à-vis d’un secteur en particulier. Pour soutenir la décision, tu peux t’appuyer sur des ressources et des guides opérationnels qui proposent des cadres d’évaluation et des méthodes de comparaison entre portefeuilles. Par exemple, un guide pratique et des conseils avisés permettent d’avancer étape par étape, en restant aligné sur les objectifs. Tu peux aussi consulter des ressources spécialisées mettant en lumière les meilleures pratiques de diversification et de gestion des flux de trésorerie: Les clés d’un investissement SCPI réussi et Conseils SCPI.
Pour la partie pratique, une check-list te permet de structurer ta démarche et éviter les écueils courants. Voici quelques points à ne pas négliger:
- Évalue l’horizon d’investissement et le niveau de liquidité souhaité 🧭.
- Compare les frais d’entrée, de gestion et les éventuels frais de cession 💸.
- Vérifie la solidité financière du sponsor et la réputation auprès des investisseurs 👥.
- Examine le portefeuille: diversité sectorielle et localisation, qualité des locataires 🔎.
- Calcule le rendement net après impôt et charges pour estimer la rentabilité réelle 📊.
Pour aller plus loin, des sources comme les clés pour réussir votre investissement SCPI et comprendre et réussir un investissement SCPI offrent des cadres concrets et des retours d’expérience utiles. En complément, un tableau récapitulatif peut aider à comparer rapidement des portefeuilles selon des critères de rendement, de vacance et de frais (voir le tableau ci-dessous).
Tableau de comparaison rapide des portefeuilles SCPI types (rendement brut estimé, vacance, frais annuels, localisation principale)
| Type de SCPI | Rendement brut estimé | Taux de vacance | Localisation principale | |
|---|---|---|---|---|
| SCPI de rendement générale | 3,5–4,5% | 4–6% | 0,5–0,8% / an | Grandes agglomérations |
| SCPI Pinel | 3,0–4,0% | 5–7% | 0,6–1,0% / an | Zones tendues |
| SCPI Malraux / historiques | 2,5–3,5% | 4–6% | 0,8–1,2% / an | Sites patrimoniaux, villes historiques |
Calculateur SCPI — projection et conseils
Projection sur les années
Remarque: ces projections supposent que le rendement et les frais restent constants chaque année.
Pour approfondir la mise en œuvre, regarde les ressources sur les stratégies et les bonnes pratiques en SCPI proposées par les experts du secteur. Par exemple, réussir votre premier investissement SCPI partage des conseils opérationnels pour démarrer avec des bases solides, et des éclairages pratiques complémentaires. Ces guides permettent d’approcher le sujet avec rigueur et d’éviter les pièges classiques liés à la promesse de rendement élevé sans prise en compte des réalités du marché.
Cas pratiques et scénarios: immobilier diversifié et rendements
Pour rendre les choses plus tangibles, voyons quelques scénarios typiques qui illustrent comment une stratégie SCPI peut s’inscrire dans une démarche patrimoniale. Scénario A: un investisseur salarié, 45 ans, épargne régulière et horizon 10–15 ans. L’objectif est de construire un revenu complémentaire progressif et une diversification du patrimoine immobilier sans craindre les charges d’exploitation. Le portefeuille pourrait combiner une SCPI de rendement axée bureaux dans des villes dynamiques et une SCPI logistique. Le calcul prévisionnel se base sur un apport initial modeste, complété par des versements périodiques et une répartition des parts sur plusieurs périodes pour lisser les achats et les coûts.
Scénario B: un retraité souhaitant sécuriser une partie de son capital et obtenir des revenus pérennes. Ici, la priorité est la stabilité et la visibilité des flux, avec une exposition moindre au risque de vacance et une préférence pour des segments résilients (santé, services, établissements pour personnes âgées). Cela peut impliquer des SCPI spécialisées ou des partenariats avec des opérateurs reconnus. Le sujet crucial reste le calcul net des flux et la fiscalité locale, qui peut influencer le rendement réel après impôt.
Scénario C: un profil entrepreneur qui souhaite diversifier son portefeuille et préserver le capital sur le long terme. L’approche peut combiner SCPI de rendement et SCPI fiscales avec une attention particulière à la disponibilité des garanties et à la liquidité du marché secondaire. Le pari est de profiter d’un effet de levier prudent et d’un horizon long pour amortir les cycles économiques. Dans tous les cas, le fil conducteur reste l’évaluation des scénarios de vacance, la robustesse des actifs et la capacité des gérants à générer des dividendes dans la durée. Pour nourrir ces scénarios, écoute aussi les analyses d’experts et les retours d’expérience publiés par les guides spécialisés: cles pour réussir un investissement.
Au-delà des scénarios individuels, il est utile de s’appuyer sur des chiffres et des retours d’expérience pour calibrer les attentes. Le tableau ci-dessus montre des ordres de grandeur qui aident à estimer les rendements nets et les coûts. Bien sûr, tout dépend du portefeuille et de la gestion, mais ces tableaux permettent de fixer un cadre et d’éviter les promesses irréalistes. Pour élargir le champ des possibles, consulte des analyses comparatives et des retours d’expérience publiés par des sources spécialisées, comme des stratégies de réussite en SCPI et les clés d’un investissement SCPI réussi.
Pour enrichir l’approche, observe aussi les tendances et les risques. Les risques typiques incluent la vacance locative, la concentration sectorielle et les frais cachés qui peuvent réduire le rendement net. L’analyse continue, l’actualisation des portefeuilles et l’ajustement des expositions restent des éléments clés pour maintenir la trajectoire patrimoniale sur le long terme. En complément des scénarios, l’usage d’un simulateur ou d’un outil d’évaluation peut aider à tester différentes hypothèses et à obtenir une projection plus réaliste des flux futurs. Utilise ces outils avec discernement et garde en tête que les résultats dépendent des conditions de marché et de la gestion.
Checklist avant achat et comparaison avec d'autres placements immobiliers
Avant d’acheter, vérifie certains points cruciaux: horizon d’investissement, objectifs, tolérance au risque et budget total. Le problème, c’est que trop d’investisseurs s’emballent avec des rendements annoncés sans vérifier les conditions réelles et les frais. Commence par un état des lieux de ta situation financière, puis examine les documents fournis par le gestionnaire: présentation du portefeuille, détails des actifs, taux d’occupation et historique des distributions. Demande des exemples de rapports annuels et assure-toi de comprendre le mode de calcul du rendement net qui t’est destiné. Ce point est important, car la simplicité de la documentation peut masquer des coûts annexes qui grèvent le rendement net réel.
Ensuite, compare les SCPI sur les critères suivants:
- Horizon recommandé et durée minimale d’investissement 💡
- Rendement brut et net après frais 📈
- Répartition sectorielle et localisation principale 🗺️
- Gestionnaire et expérience sur le marché 🧭
- Transparence et accessibilité des informations publiques 📬
Pour nourrir ta décision, lis des analyses et guides de référence, et compare les performances historiques sur des périodes identiques. Tu peux aussi explorer des ressources qui présentent les particularités des SCPI fiscales et des risques à prendre en compte. Les ressources suivantes offrent une variété d’angles et d’études de cas utiles: Conseil SCPI et Les clés pour réussir votre investissement SCPI.
On n’oublie pas le rôle des benchmarks et des comparatifs. Pour t’aider à mesurer correctement les performances et prendre une décision éclairée, pense à vérifier les retours d’expériences et les analyses d’experts publiés par les médias spécialisés dans l’immobilier et l’épargne. Cela peut aussi inclure des références culturelles pertinentes autour de l’immobilier et des investissements. Enfin, n’hésite pas à solliciter un avis professionnel pour s’assurer que le choix est adapté à ton profil et à ta situation. Une approche prudente et bien pensée reste le meilleur chemin vers un investissement SCPI qui réussit sur le long terme.
FAQ
Qu’est-ce qu’une SCPI et pourquoi choisir ce type de placement ?
Une SCPI réunit des investisseurs autour d’un patrimoine immobilier géré par une société spécialisée. C’est une façon de détenir de l’immobilier sans gestion locative personnelle, avec des dividendes et une diversification potentielle du portefeuille.
Comment évaluer le risque associé à une SCPI ?
Regarder la diversification du portefeuille, le secteur, la localisation, le taux d’occupation, les frais, et l’historique du gestionnaire. Plus le portefeuille est diversifié et géré par un acteur crédible, plus le risque est partagé.
Faut-il favoriser les SCPI fiscales ou les SCPI de rendement ?
Les SCPI fiscales offrent des avantages spécifiques en matière d’imposition mais nécessitent une compréhension des dispositifs (Pinel, Malraux, etc.). Les SCPI de rendement visent le flux de dividendes régulier et une exposition diversifiée. Le choix dépend du profil fiscal et des objectifs patrimoniaux.
Comment vérifier l’adéquation d’une SCPI à son profil ?
Comparer les frais, le rendement, la volatilité des distributions, et la cohérence entre l’objectif et le portefeuille. Consulter des guides pratiques et des avis indépendants peut aider à trier les offres et à éviter les pièges.