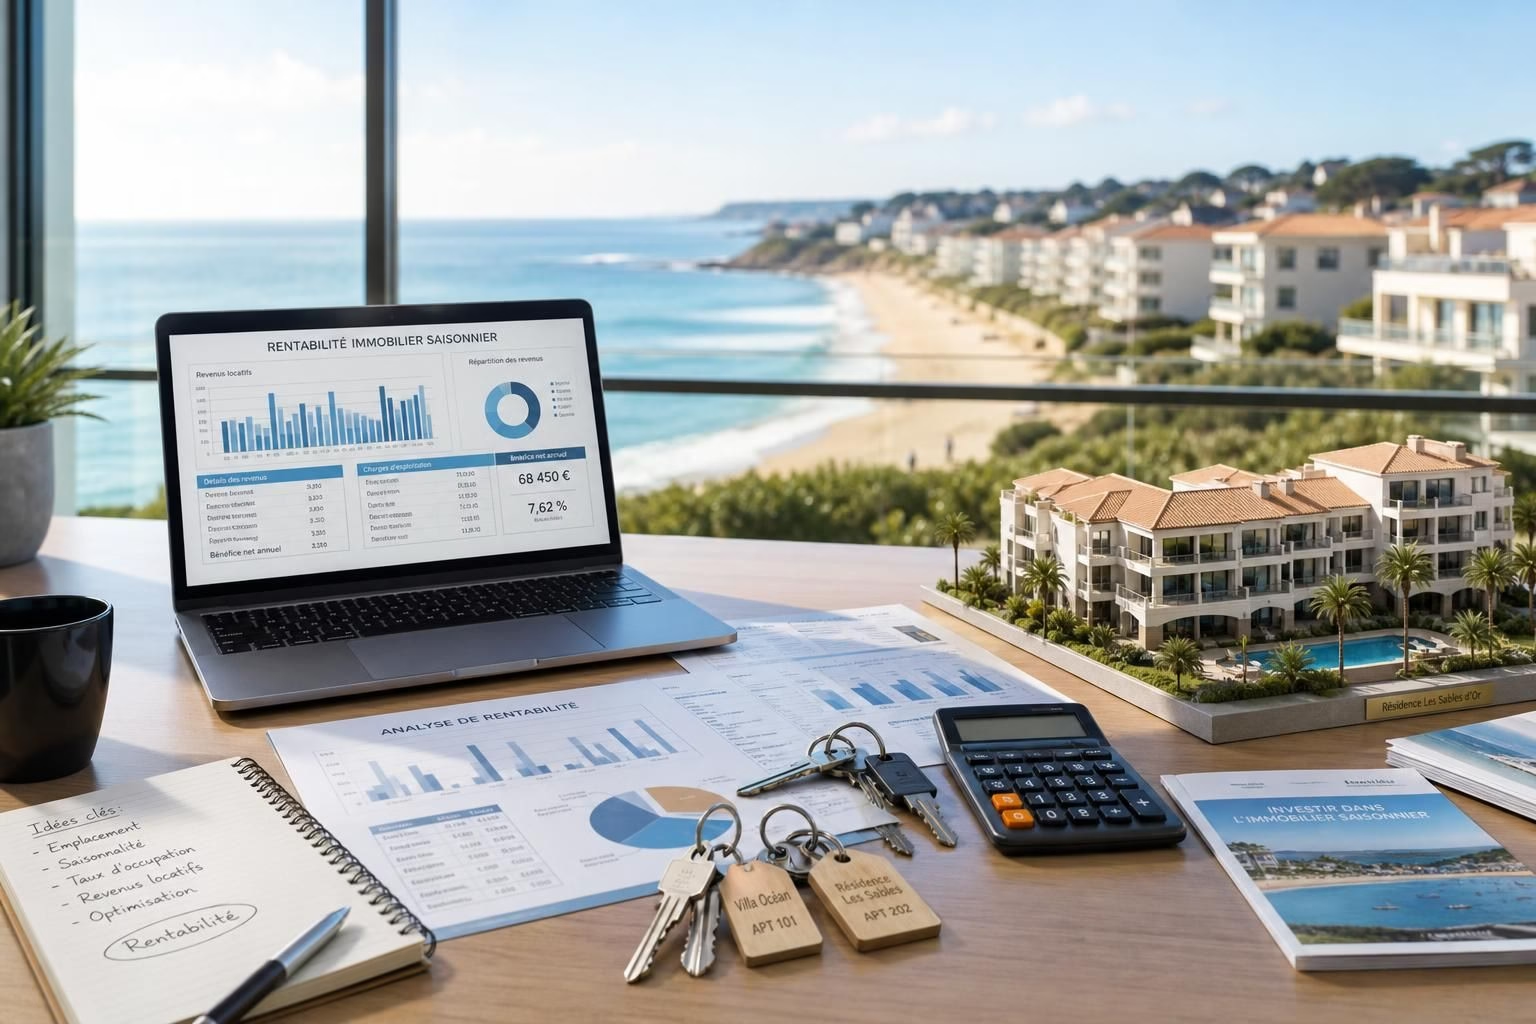
En bref
- Le sujet explore la rentabilité de l’immobilier saisonnier en 2026 et les facteurs qui la font varier, du choix d’emplacement à la gestion locative.
- La clé du rendement réside dans le taux d’occupation, la gestion des revenus locatifs et la maîtrise des coûts, pas dans une promesse miracle.
- Les zones balnéaires, montagnardes et urbaines offrent des profils de rendement différents, avec des risques et des règlementations à évaluer.
- Des ressources externes permettent d’éclairer l’analyse financière et les montages financiers spécifiques à ce type d’investissement.
Analyse approfondie de la rentabilité de l’immobilier saisonnier en 2026, c’est d’abord comprendre que le rendement n’est pas homogène. Les chiffres évoluent selon l’emplacement, la saisonnalité et la qualité de la gestion. L’objectif n’est pas d’installer un tableau Excel miraculeux, mais d’évaluer les flux de revenus locatifs, les coûts et les risques, afin de dire si l’investissement est adapté à ton profil et à ton horizon. Le marché immobilier est en mouvement: les touristes envisagent des solutions flexibles, les plateformes de location ne cessent d’ajuster leurs règles, et les banques restent exigeantes sur les analyses de rentabilité et les garanties. Dans ce cadre, l’analyse financière devient un outil pratique pour décider si investir dans un bien saisonnier peut vraiment générer un rendement satisfaisant, et à quelles conditions. Cette analyse s’appuie sur des chiffres et des cas concrets, tout en restant prudent sur les marges et les incertitudes liées à la vacance, à l’imprévu et à la réglementation.
Analyse financière de l’immobilier saisonnier en 2026 : rentabilité et moteurs
Le rendement d’un investissement dans l’immobilier saisonnier dépend avant tout de l’équilibre entre revenus et coûts sur une période donnée. Avec les vacances qui rythment les flux touristiques, le taux d’occupation n’est pas uniforme tout au long de l’année. La première réalité à accepter est que la rentabilité n’est pas synonyme de gain immédiat: elle se construit par une gestion rigoureuse et une exploitation adaptée du bien. Dans les zones touristiques prisées, les loyers peuvent être plus élevés, mais les coûts et les charges peuvent suivre le même mouvement. Le calcul de l’analyse financière passe par la projection des revenus locatifs sur une période donnée, la prise en compte des charges liées à l’entretien, au nettoyage, à la gestion locative, à l’assurance et aux frais de plateforme, ainsi que les impôts et les amortissements. C’est exactement à ce niveau que l’anticipation fera la différence entre un rendement satisfaisant et une marge terne.
Pour comprendre les dynamiques de rentabilité, il faut dissocier quelques vecteurs clefs. Le taux d’occupation est un levier majeur: plus il est élevé et plus la possibilité de générer des revenues locatifs importants est grande. Mais l’influence de la saisonnalité peut aussi produire des creux significatifs, notamment en dehors des périodes de vacances. Dans les zones côtières, les saisons estivales peuvent offrir des pics de demande, tandis que dans les zones de montagne, les périodes hivernales remplissent les objectifs des propriétaires. Cet écart exige une gestion locative fine, capable de lisser les périodes de moindre activité par des tarifs dynamiques ou des offres attractives hors saison.
Un autre pilier est la structure financière autour de l’investissement. Le montage du financement, les coûts d’acquisition et les travaux de rénovation sont des postes lourds qui déterminent le point mort et le rendement net. Le recours au crédit immobilier est fréquent, mais il faut le présenter comme un outil au service d’un objectif précis: obtenir une capacité d’emprunt suffisante pour sécuriser le financement tout en préservant la rentabilité. Dans ce cadre, les banques apprécieront les simulations de rentabilité et les scénarios de flux de trésorerie. La règle d’or est simple: si les mensualités et les coûts fixes absorbent une portion trop importante des revenus prévus, l’investissement perd de son attractivité, même dans une zone très prisée.
La fiscalité de la location saisonnière est aussi un moteur, car elle peut influencer le rendement net. En France, la location meublée est généralement traitée sous le régime BIC, ce qui peut offrir des avantages fiscaux intéressants si la structure est choisie judicieusement. Toutefois, cela ne signifie pas une fiscalité favorable à tout le monde: le contexte personnel, le statut fiscal et les plafonds de déduction doivent être examinés avec précision. Avant d’investir, il est crucial d’évaluer les implications fiscales et de s’appuyer sur des conseils adaptés pour éviter les pièges. Cette dimension est aussi un élément clé pour comparer l’immobilier saisonnier à d’autres formes d’investissement locatif ou à des placements alternatifs dans le marché immobilier.
Le rôle des plateformes de réservation et des canaux de distribution ne peut être sous-estimé. Plus la visibilité et la réputation du bien augmentent, plus le taux d’occupation peut s’améliorer et stabiliser le rendement. Cela implique des actions concrètes: photos de qualité, description précise, disponibilité actualisée, et une gestion réactive des avis et des demandes. Dans ce domaine, le marketing et l’expérience client deviennent des vecteurs de valeur ajoutée, souvent aussi importants que le prix de location lui-même. L’un des points importants est de suivre les tendances du marché et d’ajuster les tarifs en fonction des périodes et des événements locaux, ce qui peut considérablement influencer l’analyse financière globale de l’investissement.
En somme, la rentabilité de l’immobilier saisonnier ne se calcule pas comme un simple taux fixe. Elle résulte d’un ensemble complexe où l’emplacement stratégique, la gestion locative efficace, le financement adapté et une fiscalité bien comprise s’entremêlent. Les chiffres de 2026 indiquent une continuité de l’attrait pour ce type d’investissement, mais avec des conditions plus strictes et une concurrence accrue. Le véritable indicateur de réussite est la capacité à maintenir un rendement solide sur le long terme, en gérant les périodes de forte activité et les périodes creuses, tout en restant attentif aux coûts et aux risques.
L’emplacement, la saisonnalité et la gestion locative comme leviers de rendement
Le choix de l’emplacement est le premier levier pour l’analyse financière de l’immobilier saisonnier. Les zones touristiques offrent un trafic élevé mais attirent aussi des coûts plus importants et une concurrence accrue. À l’inverse, des emplacements moins traditionnels peuvent offrir des marges plus confortables si la demande est suffisamment soutenue et si l’offre reste limitée. L’équilibre se trouve souvent dans des zones à fort potentiel et à saisonnalité prévisible. Pour déterminer le rendement, il faut évaluer la demande saisonnière et les flux touristiques annuels, en examinant les tendances historiques et les projections locales. Des régions côtières, des stations de montagne ou des quartiers urbains en demande peuvent offrir des fenêtres de location très rentables si le bien est bien adapté et accessible. Cette évaluation nécessite une connaissance fine du marché immobilier local et des dynamiques touristiques.
La saisonnalité est un facteur complexe qui peut amplifier ou réduire le rendement. Une saisonnalité peu marquée peut réduire les périodes d’occupation et comprimer les revenus locatifs. À l’inverse, une saisonnalité trop marquée peut créer des pics difficiles à soutenir si les périodes creuses deviennent trop longues. L’objectif est d’optimiser l’occupation et le revenu moyen par nuit, en modulant les tarifs et les promotions selon le calendrier et les événements régionaux. Cette gestion dynamique nécessite une veille active des tendances touristiques et des règlements locaux qui peuvent influencer les périodes de location et les coûts annexes.
La gestion locative est l’autre vecteur clé: elle transforme la promesse en réalité. Une bonne gestion locative implique la maintenance proactive, le nettoyage rapide, la remise en état efficace entre les séjours et la communication fluide avec les locataires. Cela réduit les périodes de vacance et augmente la satisfaction client, ce qui se traduit par des avis positifs et un taux d’occupation soutenu. La mise en place d’un système de gestion des réservations, de synchronisation des calendriers et de suivi des paiements est indispensable. Sans cela, même un bien idéal peut souffrir d’une faible disponibilité et d’un rendement décevant. Enfin, l’anticipation des coûts — entretien, assurance, taxes, charges de copropriété — est indispensable pour préserver la rentabilité. La gestion locative est ainsi le maillon central qui transforme l’emplacement en rendement réel et durable.
Pour approfondir, on peut consulter des ressources spécialisées sur la rentabilité et les montages financiers. Par exemple, des experts expliquent les enjeux et les méthodes pour évaluer l’investissement locatif saisonnier, au-delà des simples chiffres. Voir par exemple Investir dans la location saisonnière : quelle rentabilité ?, ou encore les guides sur le montage financier adaptés à ce type d’investissement Montage financier pour un investissement locatif saisonnier. Ces ressources aident à comprendre les mécanismes et à éviter les pièges courants. L’analysis financière ne s’arrête pas à l’emplacement: elle inclut une vision claire des charges et des taxes, afin d’obtenir un rendu net fiable et utile pour la décision d’investissement.
Cas pratiques et scénarios de rendement par zone
Pour illustrer les variations de rendement, imaginons quatre scénarios typiques : une villa en bord de mer très demandée en été, une petite auberge dans une station de montagne, un appartement en centre-ville dynamique, et un bien mixte regroupant plusieurs zones. Dans le premier cas, le taux d’occupation est élevé sur une courte période, mais les tarifs peuvent être généreux. Le coût d’entretien et les charges associées restent néanmoins constants et doivent être maîtrisés pour ne pas comprimer le rendement net. Dans le cadre d’un tel profil, l’analyse financière montre une rentabilité potentielle forte pendant la haute saison, mais vulnérable lors des mois hors-saison si les coûts fixes ne sont pas optimisés. Dans le second cas, le coût d’existence et les contraintes liées à la saison hivernale peuvent être compensés par des tarifs compétitifs et des offres hors saison, mais cela nécessite une gestion attentive des périodes creuses et une offre de services adaptée. Le troisième scénario, en centre-ville, peut bénéficier d’une activité plus régulière et d’un taux d’occupation moins volatile. Cependant, il faut surveiller la réglementation locale et les coûts liés à l’urbanisme, qui peuvent influencer le rendement et la fiscalité associée. Enfin, le modèle mixte peut tirer parti des différents marchés et lisser les périodes d’inactivité, mais il demande une organisation plus complexe et des stratégies de tarification plus sophistiquées.
Ces scénarios montrent que le rendement n’est pas figé. Il dépend fortement de la combinaison emplacement, saisonnalité et gestion. Pour évaluer précisément, il faut construire un tableau de bord financier composé des postes-clés: revenus locatifs, taux d’occupation moyen, charges mensuelles, frais de gestion, et impôts. L’objectif est d’obtenir un rendement net plausible et durable, qui tienne compte des risques et des coûts cachés potentiels. En 2026, cette approche réaliste et prudente est plus que jamais nécessaire, car le marché évolue rapidement et les marges peuvent se réduire si l’on ne suit pas les signaux locaux et les règles du jeu.
Montage financier et risques: financement, fiscalité et gestion
Le montage financier est un levier puissant mais à manier avec rigueur. Pour obtenir un prêt et monter un investissement locatif saisonnier, il faut préparer des simulations de rentabilité solides et démontrer une capacité de remboursement suffisante. Le dossier bancaire doit mettre en évidence le flux de trésorerie, le calcul du rendement et les scénarios de stress en cas de vacance prolongée ou de baisse des tarifs. Le plus important est de montrer que les charges et les échéances n’emportent pas la quasi-totalité des revenus prévus. Cela peut nécessiter une structure d’emprunt adaptée et une marge de sécurité pour les mois creux. La réalité terrain impose aussi d’être prêt à ajuster le projet si les conditions économiques ou touristiques locales changent.
Sur le plan fiscal, l’investissement dans une location meublée peut bénéficier d’un cadre fiscal avantageux si les règles sont bien appliquées. Le statut BIC peut être utile, mais il vient avec des obligations et des seuils qui varient selon le statut et l’usage du bien. Il est essentiel d’évaluer les implications fiscales personnelles et professionnelles et de comparer les scénarios avec et sans optimisation fiscale. Avant l’achat, il est judicieux de vérifier les coûts annexes: travaux de rénovation, frais de notaire, charges de copropriété, assurances, taxes locales et éventuelles redevances liées à l’exploitation touristique. Une gestion proactive et transparente des finances est indispensable pour éviter les surprises et préserver la rentabilité à long terme.
Pour enrichir l’examen, on peut consulter des guides sur le montage financier et la rentabilité de l’immobilier saisonnier. Par exemple, des conseils sur l’investissement locatif saisonnier et des analyses dédiées à la rentabilité en 2026, disponibles sur d’autres ressources reconnues du secteur. Une lecture ciblée permet d’évincer les idées reçues et de se concentrer sur des chiffres et des mécanismes applicables à ta situation.
Points à vérifier avant d’investir et tableau de synthèse
Avant d’engager des fonds, voici les points essentiels à vérifier: l’emplacement et sa dynamique touristique, l’accès et l’attractivité du bien, le coût total de possession (achat, travaux, charges), les mécanismes de gestion locative, les tarifs et les saisons, la capacité d’assurer une occupation suffisante et stable, la fiscalité et le cadre légal, ainsi que les garanties et assurances. Une comparaison avec d’autres opportunités peut aussi aider à clarifier si l’investissement répond à tes objectifs et à ton budget. Pour guider la réflexion, voici une synthèse rapide:
| Scénario | Taux d’occupation moyen | Revenus locatifs mensuels estimés | Charges et coûts fixes | Rendement net estimé |
|---|---|---|---|---|
| Mer (été) | 70-85% | 1200€ – 2500€ | 250€ – 900€ | 7-12% |
| Montagne (hiver) | 60-80% | 1000€ – 2200€ | 300€ – 800€ | 6-11% |
| Ville (centre) | 50-75% | 900€ – 1800€ | 200€ – 700€ | 5-9% |
| Mix zones | 65-85% | 1100€ – 2300€ | 300€ – 800€ | 6-10% |
Dans ce tableau, l’objectif est d’évaluer le rendement net après impôt et charges, pour appuyer la décision. Il faut aussi intégrer les éventuels coûts imprévus et les périodes de vacance prolongées qui peuvent peser sur le rendement. Le calcul exact dépendra des données propres à chaque projet et des choix de gestion, mais le cadre ci-dessus permet d’avoir une vue opérationnelle du potentiel et des limites potentielles.
Pour aller plus loin, on peut consulter les ressources qui analysent les scénarios de rentabilité et les montages financiers spécifiques à ce type d’investissement. Par exemple, Investissement locatif saisonnier : guide pratique et Actual Immo – rentabilité 2026.
Comparaison avec alternatives et verdict nuancé
Face à l’offre croissante des logements saisonniers, il est utile de comparer l’immobilier saisonnier à d’autres formes d’investissement dans l’immobilier. Par exemple, l’achat d’un appartement destiné à la location longue durée peut offrir une stabilité de flux, mais avec des rendements potentiellement plus faibles et une gestion moins intensive en haute saison touristique. L’immobilier saisonnier peut, dans certains contextes, offrir une rentabilité plus attractive grâce à des tarifs premium pendant les périodes de vacances, une meilleure visibilité et un taux d’occupation élevé lors d’événements locaux. Toutefois, il faut être conscient des risques et des coûts spécifiques: vacance non planifiée, variation des tarifs, exigences réglementaires plus strictes pour l’exploitation touristique, et nécessités opérationnelles plus importantes en termes de gestion et de maintenance. Le choix dépendra du profil de l’investisseur: tolérance au risque, disponibilité pour la gestion active, horizon de placement et appétence pour le marketing et la relation client.
Pour étayer ta décision et obtenir des perspectives concrètes, ces ressources peuvent être utiles: Investissement locatif saisonnier – cadre et opportunités et Rentabilité et défis en 2026. Elles permettent d’éclairer les choix, tout en rappelant que chaque profil et chaque zone nécessite une approche adaptée. Le verdict nuancé: l’immobilier saisonnier peut être lucratif lorsque l’emplacement, la gestion et le montage financier sont alignés sur un objectif réaliste et mesurable, et lorsque les risques sont anticipés et gérés dans le temps.
Mot de la fin: une approche pragmatique, sans promesse magique, reste la meilleure voie pour décider si l’immobilier saisonnier convient à ton profil, à ton budget et à ton temps disponible. En 2026, la réussite passe par une stratégie claire, une exécution rigoureuse et une capacité à ajuster l’offre selon les signaux du marché et les exigences des voyageurs.
Calculateur de rentabilité pour un investissement locatif saisonnier
Entrées: Prix d’achat, Loyer moyen mensuel, Taux d’occupation, Frais de gestion, Travaux et Coût d’emprunt. Sortie: Rendement net et seuil de rentabilité.
Formules utilisées: Revenu brut = Loyer moyen x 12 x (Taux d’occupation / 100). Rendement net = Revenu brut – (Frais de gestion + Travaux + Coût d’emprunt). Seuil de rentabilité = Charges annuelles / (Loyer moyen x 12) x 100.
Quelle rentabilité peut-on espérer en 2026 pour l’immobilier saisonnier ?
La rentabilité dépend fortement du lieu et de la gestion. Un rendement net autour de 6 à 12% est plausible dans des zones attractives avec une bonne gestion locative et une stratégie tarifaire adaptée, mais cela varie selon les coûts et les périodes creuses.
Comment choisir l’emplacement pour maximiser les revenus locatifs ?
Analyse le flux touristique annuel, la saisonnalité, l’accès, la concurrence locale et les coûts de possession. Les zones mer, montagne et centre-ville offrent des opportunités différentes; le succès vient d’un équilibre entre demande, coût et capacité à occuper le bien sur des périodes clés.
Quels coûts cachés surveiller avant d’investir ?
Nettoyage et entretien entre les séjours, assurance, charges de copropriété, frais de plateforme, taxes locales, travaux éventuels et coûts de marketing pour optimiser la visibilité.
L’immobilier saisonnier est-il adapté à un investisseur débutant ?
Cela dépend du temps et des compétences en gestion. Un investisseur débutant peut réussir avec une équipe locale de gestion, une veille marché et un montage financier prudent, mais il faut être prêt à apprendre et à s’impliquer activement.
Voir le programme et Conseils d’investissement locatif saisonnier pour approfondir les aspects techniques et financiers.