Ce guide pragmatique s’adresse à toi qui envisages de te lancer dans l’investissement locatif et de réaliser ton premier achat immobilier. L’objectif est clair : t’aider à choisir le type de bien le plus adapté à ta situation, à tes ressources et à tes ambitions, sans promesses miraculeuses. Dans le contexte 2026, avec des taux de financement attractifs qui revitalisent le potentiel d’emprunt, il est temps de structurer une décision tournée vers la réalité du marché, la rentabilité et la sécurité patrimoniale.
En bref
- Les taux d’emprunt bas offrent plus de possibilités, mais la rentabilité dépend fortement de l’emplacement et du type de bien.
- Le choix entre appartement et maison, neuf ou ancien, doit être aligné avec le profil de locataire cible et la location envisagée.
- La fiscalité reste un levier, mais elle exige une vérification rigoureuse des conditions d’éligibilité et des plafonds.
- Le financement et le budget ne doivent pas occulter les coûts annexes (travaux, charges, taxes, assurance).
- Anticipe la gestion à long terme et la revente potentielle pour étoffer le patrimoine sans acheter par habitude.
Investissement locatif et premier achat : comprendre le contexte 2026 et ses implications
Le premier achat immobilier destiné à la location combine deux dimensions: l’accession à la propriété et l’entrée dans l’investissement locatif. En 2026, la conjoncture offre des opportunités attractives pour les primo-accédants, notamment grâce à une hausse du pouvoir d’emprunt et à des dispositifs fiscaux qui restent en place dans une large partie des régions. Le problème, c’est que l’euphorie du crédit ne suffit pas. Ce qui compte, c’est d’articuler le financement avec une stratégie claire de rentabilité et une connaissance précise du marché local.
Pour comprendre les enjeux, il faut distinguer trois acteurs clé: le marché immobilier, le financement et la fiscalité. Sur le premier, les zones surpeuplées et les quartiers en devenir présentent des opportunités de valorisation et des loyers soutenus, mais exigent une analyse fine du potentiel locatif et de la demande. Sur le financement, les taux bas permettent d’abaisser le coût du crédit, mais l’endettement reste une équation personnelle: le ratio d’endettement, les mensualités et la stabilité du revenu doivent être compatibles avec les objectifs à long terme. Enfin, côté fiscalité, les dispositifs de défiscalisation encore en vigueur offrent des avantages, sous condition d’emplacement et de durée de bail. Pour voir des synthèses pratiques, on peut consulter des ressources spécialisées qui décryptent les mécanismes et les plafonds, comme les guides de référence sur l’investissement locatif et les analyses du marché.
Dit autrement, le bon choix de premier achat locatif dépend moins d’une promesse universelle que d’un montage réfléchi selon le profil, le budget, le temps disponible et l’objectif réel. Si l’objectif est d’allier rapidité de mise en location et simplicité de gestion, l’appartement bien situé peut être privilégié. Si, au contraire, l’objectif est de viser des loyers plus élevés et une certaine stabilité à long terme, la maison peut constituer une option valable, à condition d’imaginer les coûts de rénovation et d’entretien futurs.
Le cadre législatif et les dispositifs fiscaux en vigueur
Les dispositifs de défiscalisation ont évolué au fil des décennies et continuent d’influencer les choix d’investissement locatif. Dans certains cas, les abattements peuvent s’étaler sur 9 à 12 ans, avec un plafonnement de loyers dans les zones éligibles. L’objectif affiché est double : encourager l’investissement et protéger l’accès au logement pour des ménages à revenus modestes. Pour un primo-accédant, comprendre ces mécanismes est indispensable afin d’estimer la rentabilité nette et d’éviter les erreurs d’éligibilité.
Dans les régions éligibles, il faut aussi vérifier la localisation précise et les critères de location; tout s’articule autour de l’emplacement, de la demande locative et des plafonds de loyer. Pour approfondir, tu peux consulter des ressources spécialisées qui décrivent les conditions et les avantages, comme des guides publiés par des experts du secteur. L’enjeu est que la fiscalité ne transforme pas l’investissement en source d’aléas fiscaux, mais qu’elle se présente comme un levier, à condition d’être maîtrisée.
Enfin, le marché immobilier n’est pas statique: les règles et les opportunités évoluent, parfois rapidement. Rester informé par des sources fiables et actualisées est donc crucial pour éviter les pièges courants et identifier les bons moments pour acheter.
Les profils types et leur adéquation avec l’investissement locatif
Selon le profil, le même produit peut devenir soit une source de cash-flow stable, soit une lourde contrainte. Pour un primo-accédant, la question centrale reste: quelle capacité d’endettement et quel horizon de détention permettent d’atteindre les objectifs? Un profil orienté rendement rapide privilégiera peut-être des biens bien placés, faciles à louer et nécessitant peu de travaux. Un profil plus prudent privilégiera des biens en bon état, avec peu de travaux, même si cela limite parfois les choix et exige une enveloppe financière plus élevée pour le prix d’achat.
Le choix du bien doit aussi tenir compte du public cible: familles recherchant de l’espace, jeunes actifs en quête de confort et de proximité des transports, ou investisseurs qui visent des locations saisonnières ou des biens à forte attractivité touristique. Dit autrement, il faut adapter le bien immobilier à la demande locale afin d’optimiser la location et limiter les périodes de vacance locative.
Pour clarifier, voici quelques repères simples: dans les grandes villes, l’appartement reste le véhicule le plus flexible pour une location rapide; en zone périurbaine ou régionale, la maison peut offrir une meilleure rentabilité si les coûts de maintenance et les charges sont maîtrisés. La vraie question n’est pas “quelle est la meilleure option universelle ?” mais “quel est le meilleur choix pour le profil et la localisation ciblés ?”.
Emplacement, demande locative et rentabilité : comment évaluer le potentiel réel
L’emplacement est le facteur déterminant de la réussite d’un premier investissement locatif. Un quartier agréable, bien desservi par les transports, avec des commodités à proximité et une dynamique économique locale forte, facilite la location et protège la valeur du bien à long terme. Ce point est crucial pour le primo-accédant: l’erreur classique consiste à privilégier le prix au détriment de l’emplacement, ce qui peut se retourner contre l’investisseur lorsque les loyers stagnent ou lorsque les vacances locatives s’allongent.
Dit autrement, la rentabilité ne se mesure pas uniquement au plafond de loyer, mais à la rentabilité nette après charges et impôts, et à la capacité du bien à être occupé de manière stable. L’analyse de la demande locative passe par l’étude des flux démographiques, des projets urbains (transports, commerce, services publics) et de la concurrence locale (autres biens similaires). Dans certaines grandes villes, les quartiers en devenir attirent des locataires jeunes et mobiles, mais exigent un investissement initial plus élevé. Dans les zones périphériques ou en repositionnement, la rentabilité peut être plus attractive, à condition de bien évaluer les coûts et le potentiel de valorisation.
Pour viser une rentabilité durable, il faut aussi évaluer les coûts annexes: travaux éventuels, charges de copropriété, taxes locales, assurance et frais de gestion. Une bonne pratique consiste à établir une grille d’évaluation: localisation, état du bien, coût des rénovations, loyers attendus, taux d’occupation projeté et coût total du financement. En combinant ces critères, il devient possible de comparer objectivement différentes propositions et d’éviter les décisions basées uniquement sur l’apparence ou le prix d’achat.
- Évalue l’accès au quartier: écoles, commerces, transports, sécurité. 🚇🛍️
- Estime le loyer potentiel en fonction du marché local et du profil locataire. 💶
- Calcule la rentabilité nette (loyer – charges – crédit – impôts). 📊
- Considère les coûts de rénovation et les délais des travaux. 🛠️
Appartement vs maison, neuf vs ancien : quels choix privilégier pour le premier achat locatif ?
Le choix entre appartement et maison, ainsi qu’entre neuf et ancien, dépend de plusieurs facteurs concrets: le budget, la capacité à gérer des travaux, l’appétence pour la taxation et les garanties, mais aussi la facilité de location et la demande locale. Pour un premier achat, l’appartement est souvent privilégié pour sa simplicité de gestion: copropriété, parties communes maîtrisées, et une demande locative relativement soutenue dans les zones urbaines. Une maison peut offrir des surfaces plus importantes et une meilleure exclusivité, mais elle suppose une gestion plus lourde et des coûts d’entretien potentiels plus élevés.
En termes de neuf versus ancien, le neuf présente l’avantage d’un entretien futur moindre et d’avantages fiscaux potentiels, mais à un prix d’achat plus élevé et parfois une valorisation initiale plus lente. L’ancien peut offrir des opportunités de travaux d’amélioration qui boostent la valeur et permettent de négocier un prix attractif, mais comporte des risques de coûts imprévus et des délais de mise en conformité. L’important est d’évaluer le coût total sur 10 ans: achat, travaux, charges, impôts et loyer attendu. La vérité simple: il n’existe pas de solution universelle; le choix doit être calibré selon la localisation et le type de locataire ciblé.
Le public cible détermine aussi le choix du bien. Si l’objectif est de louer à des familles, privilégier l’espace et la proximité du cadre de vie peut justifier une maison ou un appartement spacieux en zone urbaine périphérique. Si l’objectif est de viser des jeunes actifs ou des étudiants, un appartement moderne avec des équipements attractifs peut être plus rentable et plus rapide à louer. Dans tous les cas, la rentabilité doit être mesurée après les dépenses et les éventuels travaux de remise à niveau.
Pour t’appuyer dans la décision, voici une recommandation pratique: lis les guides d’experts qui comparent les différentes configurations et consultes des analyses de marché locales. Des ressources spécialisées proposent des conseils, y compris sur les aspects fiscaux et les meilleures pratiques pour réussir le premier achat locatif. En complément, un courtier peut aider à identifier des biens pertinents et à négocier des montants adaptés au budget.
Guide pratique sur l’investissement locatif pour approfondir les mécanismes, et la méthode complète pour réussir le premier investissement locatif afin d’obtenir une approche structurée et réaliste.
Financement et maîtrise de la fiscalité pour le primo-accédant
Le financement est le levier principal qui détermine la faisabilité du projet et l’ampleur de la rentabilité. Avec les taux bas observés en 2026, l’emprunt a retrouvé une capacité d’endettement confortable pour de nombreux profils, à condition d’avoir un dossier solide et une certaine stabilité de revenus. Le conseil clé est de calibrer le montant emprunté avec le cash-flow prévu et de prévoir une marge pour les imprévus (travaux, vacance locative, fluctuations de charges). Un bon calcul est d’estimer le loyer net après toutes dépenses et de le comparer au coût total du crédit sur la période d’investissement envisagée. Le but est d’assurer un cash-flow positif ou, à défaut, un amortissement lent mais soutenable qui n’agrave pas le risque global.
Côté fiscalité, les réductions et crédits restent des éléments à considérer, mais ils s’accompagnent d’obligations de conditions et de plafonds d’éligibilité. Bien préparé, l’investissement locatif peut bénéficier d’avantages qui améliorent la rentabilité nette et protègent le patrimoine. Avant d’investir, vérifie les critères de localisation et les règles associées, et compare les scénarios avec et sans défiscalisation pour évaluer l’impact sur le rendement global. L’objectif est de sécuriser le montage fiscal sans sur-optimiser au détriment de la réalité opérationnelle.
Pour t’aider dans le choix et éviter les pièges, consulte des ressources spécialisées sur le financement et la fiscalité adaptés à ton profil. Des guides et articles d’experts détaillent les étapes et les vérifications à mener avant l’achat, ce qui permet d’élaborer un plan clair et réaliste.
- Planifie le financement sur 20 à 25 ans avec une marge de sécurité.
- Vérifie le taux d’endettement et les assurances.
- Évalue les coûts annexes : notaire, travaux, charges, et fiscalité.
- Prévois un plan B en cas de vacance locative.
Pour élargir ta connaissance, consulte aussi d’autres ressources d’analyse et de retours d’expériences. Par exemple, des analyses sur les marchés régionaux et des guides d’évaluation peuvent aider à comprendre les différences de rentabilité entre les secteurs. Par ailleurs, il peut être utile d’échanger avec des professionnels, tel que des courtiers qui connaissent le marché et peuvent proposer des biens pertinents et des opportunités adaptées au budget et au profil.
Détails opérationnels : du choix du bien à la préparation de l’investissement
Pour passer de la théorie à l’action, il convient de suivre des étapes claires et réalistes. Commencer par une définition précise des objectifs et du budget total, puis identifier des quartiers présentant une demande locative stable et une dynamique de valorisation: proximité des transports, écoles, et services. Ensuite, évalue le coût total: prix d’achat, frais de notaire, dépenses liées aux travaux, charges de copropriété et impôts. N’oublie pas d’inclure les honoraires éventuels liés à l’accompagnement par un courtier ou un gestionnaire.
Le processus type se décompose ainsi: 1) définition du profil et des objectifs; 2) étude de marché et sélection des quartiers; 3) comparaison de biens (appartement/maison, neuf/ancien); 4) estimation des coûts et du cash-flow; 5) montage financier et recherche de financement; 6) vérifications juridiques et fiscales; 7) acquisition et remise en état; 8) mise en location et gestion. Cette approche méthodique permet de réduire les surprises et de sécuriser l’investissement.
Pour faciliter l’évaluation, une liste de contrôle pratique peut être utile. En voici une version condensée:
- Évalue la demande locative du quartier et les loyers pratiques. 🏘️
- Estime les coûts de rénovation et le temps nécessaire. 🛠️
- Calcule le rendement net après charges et crédit. 💰
- Vérifie les dispositifs fiscaux disponibles et leur éligibilité. 📜
- Planifie la gestion du bien (assurance, maintenance, gestion locative). 📋
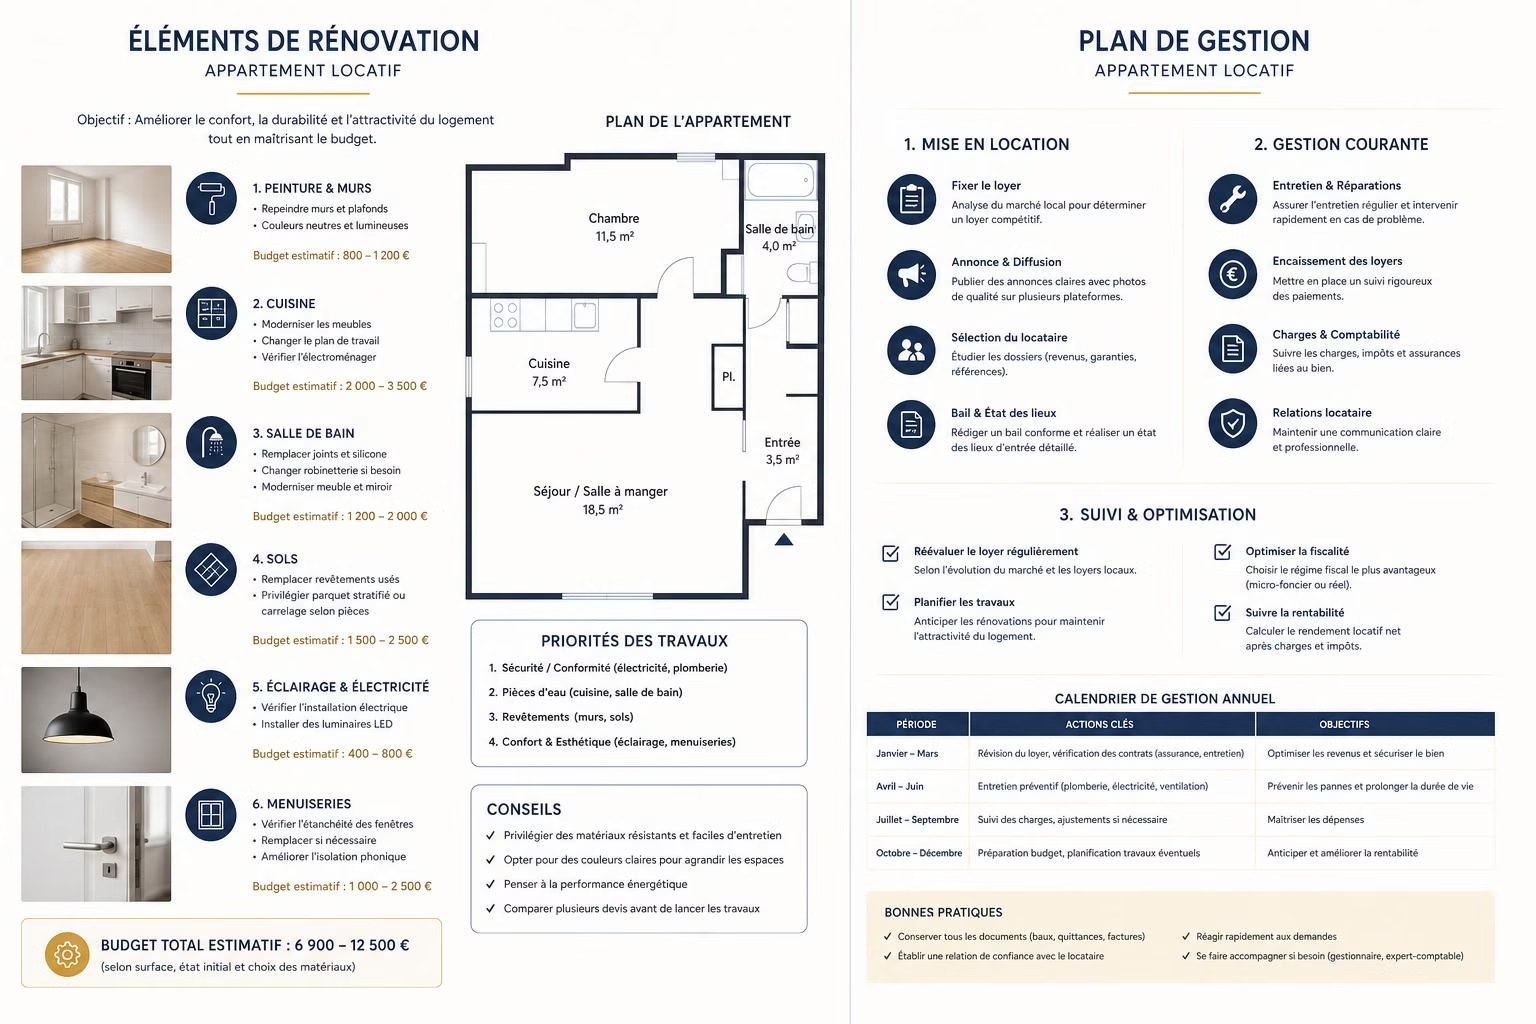
Tableau récapitulatif et comparaison des scénarios
Le tableau ci-dessous met en regard différents scénarios courants pour un premier achat locatif. Il compare l’appartement et la maison, le neuf et l’ancien, sur des critères clés: coût d’achat, travaux potentiels, durée d’investissement et rentabilité estimée. Les chiffres restent indicatifs et dépendent fortement du contexte local et des conditions de financement. Utilise ce tableau comme support de discussion avec un conseiller pour adapter chaque élément à ta situation réelle.
| Type de bien | Coût d’achat moyen | Niveau de travaux | Temps pour louer | Rentabilité brute estimée | Avantages | Inconvénients |
|---|---|---|---|---|---|---|
| Appartement neuf en zone centrale | Élevé | Faible | Rapide | Bon | Gestion simplifiée, garanties | Prix d’achat élevé |
| Appartement ancien rénové | Modéré | Modéré à élevé | Modéré | Bon à très bon | Possibilités de plus-value | Travaux et délais potentiels |
| Maison en périphérie | Modéré | Élevé | À anticiper | Variable | Espace et attractivité | Entretien et coût élevé |
| Bien locatif saisonnier | Variable | Élevé | Risque saisonnier | Élevé en pointe | Rendements ponctuels élevés | Saisonnalité et réglementation |
Comparateur interactif: Investissement locatif – premier achat
Comparaison des scénarios d’investissement locatif pour le premier achat: appartement neuf vs ancien, maison périphérique, location saisonnière.
| Scénario | Type de bien | Localisation | Rendement brut (%) | Cashflow mensuel net (€) | Vacances moy. (%) | Barres de comparaison |
|---|
Note: Les chiffres ci-dessus sont des estimations pour comparaison uniquement.
Pour aller plus loin, voici deux ressources utiles qui décrivent des approches et des conseils concrets sur le premier achat locatif :
Investissement immobilier pour débutants et premier investissement locatif – conseils CAC.
En complément, un cadre pratique pour les vérifications avant achat peut aussi s’appuyer sur des guides spécialisés qui détaillent les critères d’éligibilité et les meilleures façons de sécuriser le financement 7 conseils pour réussir le premier achat locatif.
Dossier pratique et risques à anticiper : éviter les écueils courants
Le succès de l’investissement locatif repose sur l’anticipation des risques et sur la mise en place d’un plan de gestion solide. Parmi les pièges fréquents figure la sous-estimation des coûts de rénovation ou des charges récurrentes en copropriété. Autre risque notable: la vacance locative, qui peut saper la rentabilité si le rythme de location n’est pas soutenu. Pour réduire ces incertitudes, il faut réaliser une estimation prudente du loyer, des charges et des travaux nécessaires, et prévoir une marge de sécurité financière. L’expérience montre que les primo-accédants qui se montrent conscients des coûts et des délais ont une meilleure probabilité de maîtriser leur investissement à long terme.
La gestion est aussi un facteur clé: privilégier une approche proactive, soit en gérant soi-même avec un plan clair, soit en s’appuyant sur des professionnels pour éviter les erreurs courantes liées à l’encadrement légal, à la perception des loyers et à la maintenance du bien. En fin de parcours, l’objectif est d’avoir construit un patrimoine qui peut être mis en location avec une lisibilité de cash-flow et une perspective de revente dans l’avenir.
Pour soutenir le choix et la planification, l’utilisation d’un tableau de bord financier et d’un plan de financement peut s’avérer utile. Dans le cadre d’un premier achat, l’évaluation des scénarios et la compréhension des coûts réels permettent de choisir un bien qui ne compromet pas la stabilité financière et qui s’inscrit dans une stratégie patrimoniale durable.
FAQ et éléments pratiques
Quel type de bien choisir pour un premier achat locatif selon ma situation ?
Le choix dépend du budget, de la localisation, du profil locataire visé et du temps disponible pour la gestion. L’appartement offre souvent une gestion plus simple et une rotation rapide, la maison peut séduire pour sa capacité d’accueil, le neuf évite des travaux initiaux lourds mais peut coûter plus cher, l’ancien permet des opportunités de plus-value après travaux.
Faut-il privilégier l’emplacement central ou périphérique pour la rentabilité ?
L’emplacement central peut garantir une demande locative élevée mais à un coût d’achat plus important et une concurrence importante. Le périphérique peut offrir une meilleure marge et des opportunités de valorisation à moyen terme, à condition de bien évaluer l’accès, les infrastructures et l’attractivité locative.
Comment vérifier rapidement la faisabilité financière d’un bien ?
Estimer le loyer potentiel, les charges, les travaux éventuels et le coût de financement. Calculer la rentabilité nette sur 10 ans et prévoir une marge pour les imprévus. Utiliser des outils de simulation et, si possible, consulter un courtier pour obtenir une évaluation réaliste et des conseils personnalisés.
En résumé, le chemin vers le premier achat immobilier locatif repose sur une préparation rigoureuse, une connaissance précise du marché local et une capacité à évaluer les coûts réels et les scénarios de rentabilité. Le choix du bien—appartement ou maison, neuf ou ancien—doit être aligné avec ton profil, ta capacité d’emprunt et ta tolérance au risque. Reste attentif aux signaux du marché et n’hésite pas à solliciter l’avis de professionnels pour sécuriser ton projet et bâtir un patrimoine durable.