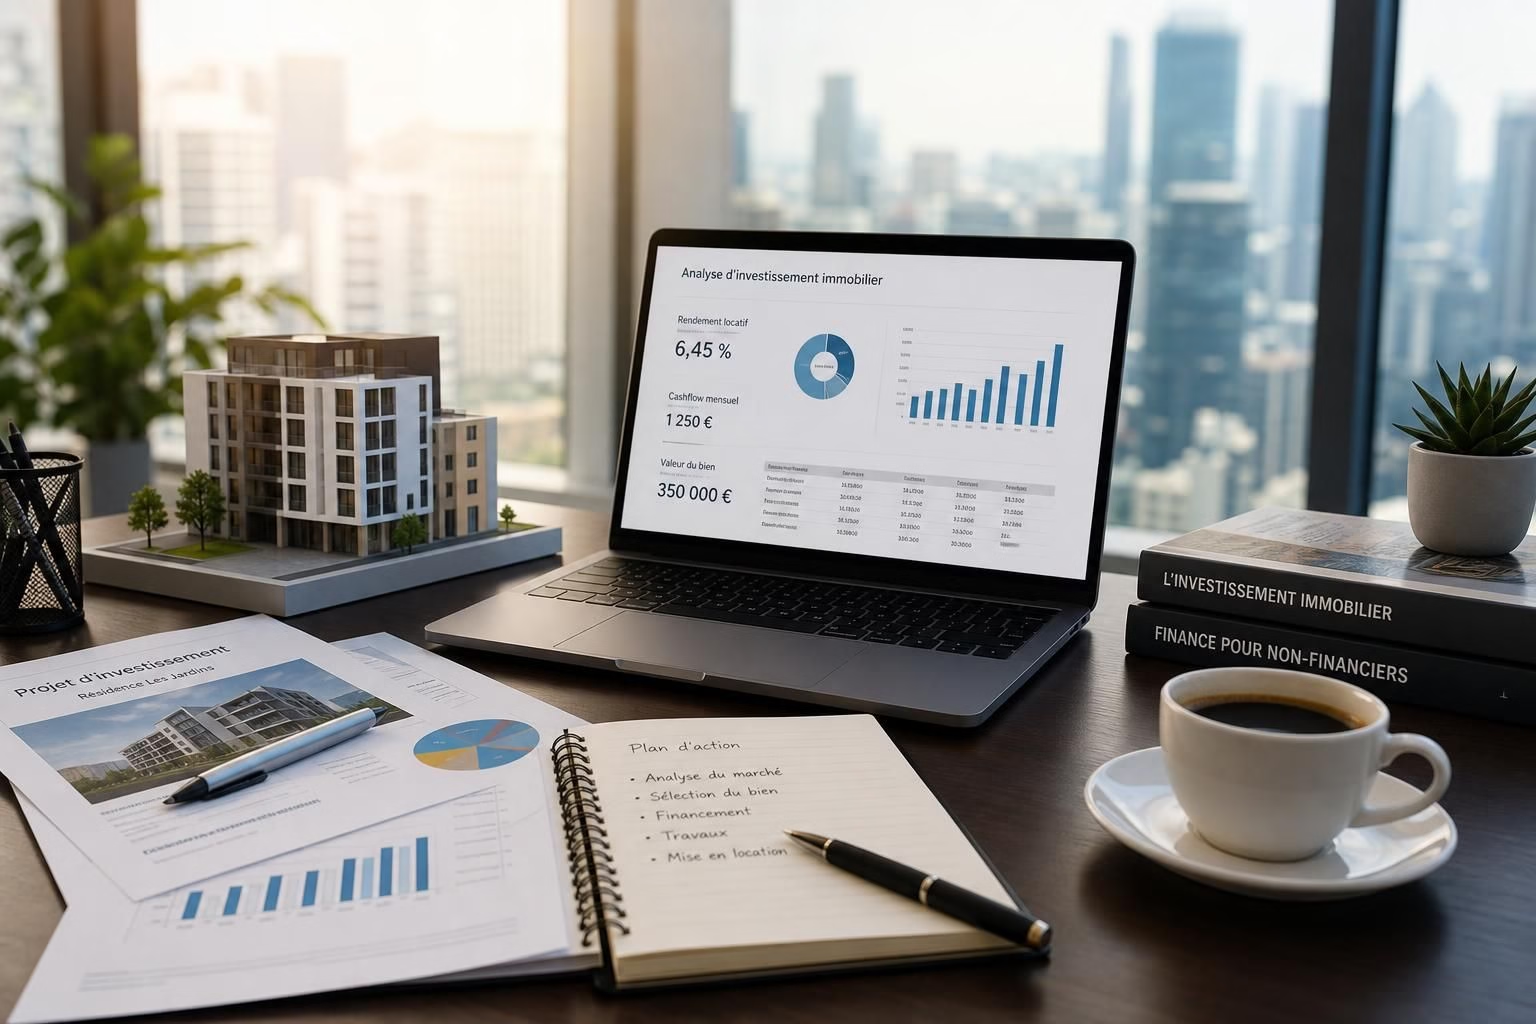
Résumé d’ouverture: Dans le domaine de l’investissement immobilier, démarrer avec les bonnes bases est indispensable pour éviter les pièges les plus fréquents et poser des fondations solides. Ce guide essentiel s’adresse aux débutants qui cherchent à comprendre les mécanismes du marché, à construire une stratégie adaptée et à naviguer entre financement, gestion et rentabilité sans céder au mirage d’un succès rapide. L’objectif est d’apporter des repères concrets, des exemples tirés du terrain et des conseils pratiques qui tiennent compte des réalités actuelles du marché, notamment en 2026, où les taux et les opportunités évoluent rapidement. Le lecteur est invité à considérer l’immobilier comme un parcours progressif, où l’accompagnement et la formation restent des atouts majeurs. À travers des mises en situation, des scénarios financiers et des check-lists claires, ce guide cherche à transformer l’intention d’achat en décisions éclairées, adaptées à chaque profil et à chaque budget. La vraie question n’est pas de gober une promesse magique, mais de comprendre les écrans de vérité qui se cachent derrière chaque offre et chaque option d’investissement.
En bref 📌
– Définir clairement ses objectifs et son budget avant tout achat. 💡
– Comprendre le marché immobilier et les différents schèmes de financement. 🏦
– Choisir une stratégie adaptée à son profil (location, meublé, SCPI, etc.). 🏘️
– Prendre le temps de se former et de s’entourer d’experts. 🧭
– Vérifier la rentabilité réelle et les coûts annexes avant tout engagement. 💸
Guide essentiel pour démarrer l’investissement immobilier : comprendre les bases pour les débutants
Le problème, c’est que beaucoup rêvent d’un premier investissement sans avoir pris le temps d’installer les fondations. Dans le monde réel, l’investissement immobilier ne se résume pas à trouver un bien et signer un chèque. Il faut comprendre les rouages du marché immobilier, les mécanismes de financement et les paramètres qui déterminent la rentabilité. Ce chapitre pose les bases, en partant d’un aperçu du contexte 2026, où la dynamique est marquée par des taux qui fluctuantes et une offre variée. Le lecteur découvre pourquoi l’humain reste le levier central — oui, le réseau, les conseils et les compétences techniques valent autant que le capital disponible. On explore les économies potentielles, les risques et les scénarios possibles, afin de préparer une approche progressive et sécurisée. Les entrepreneurs sérieux savent que les premiers pas exigent une formation robuste et des mentorats pertinents; sans cela, les erreurs coûteuses s’accumulent et ralenties les ambitions. Dit autrement, investir est accessible, mais pas automatique : la réussite dépend d’un équilibre entre conception et exécution.
Pour démarrer du bon pied, il faut d’abord clarifier pourquoi investir dans l’immobilier en 2026 peut être pertinent. Le marché est porteur dans de nombreuses régions, avec des opportunités de achat immobilier et des perspectives de rentabilité sur le horizon moyen. La première étape consiste à tracer une feuille de route: objectifs à 2-5 ans, budget d’emprunt, et horizon de détention du bien. Ensuite, il faut distinguer les différentes formes d’investissement: location nue, location meublée, SCPI, ou indivision familiale. Chaque option présente ses propres règles de gestion, fiscalité et flux de trésorerie. Ce premier chapitre détaille ces choix et propose des cadres d’évaluation simples mais efficaces pour éviter les écueils typiques.
Les notions-clés qui reviennent tout au long du guide seront utilisées comme balises de navigation: investissement immobilier, débutants, guide essentiel, conseils, astuces, démarrer, achat immobilier, financement, marché immobilier, rentabilité. L’objectif est que chaque lecteur puisse rattacher les concepts à sa propre situation, sans promesse abstraite mais avec des outils opérationnels. Pour illustrer, prenons un exemple: un studio bien situé peut constituer une porte d’entrée à la rentabilité progressive, si le coût d’acquisition est maîtrisé et si la gestion est rigoureuse. Ce chapitre se termine par une série d étapes concrètes et vérifiables, prêtes à être mises en œuvre.
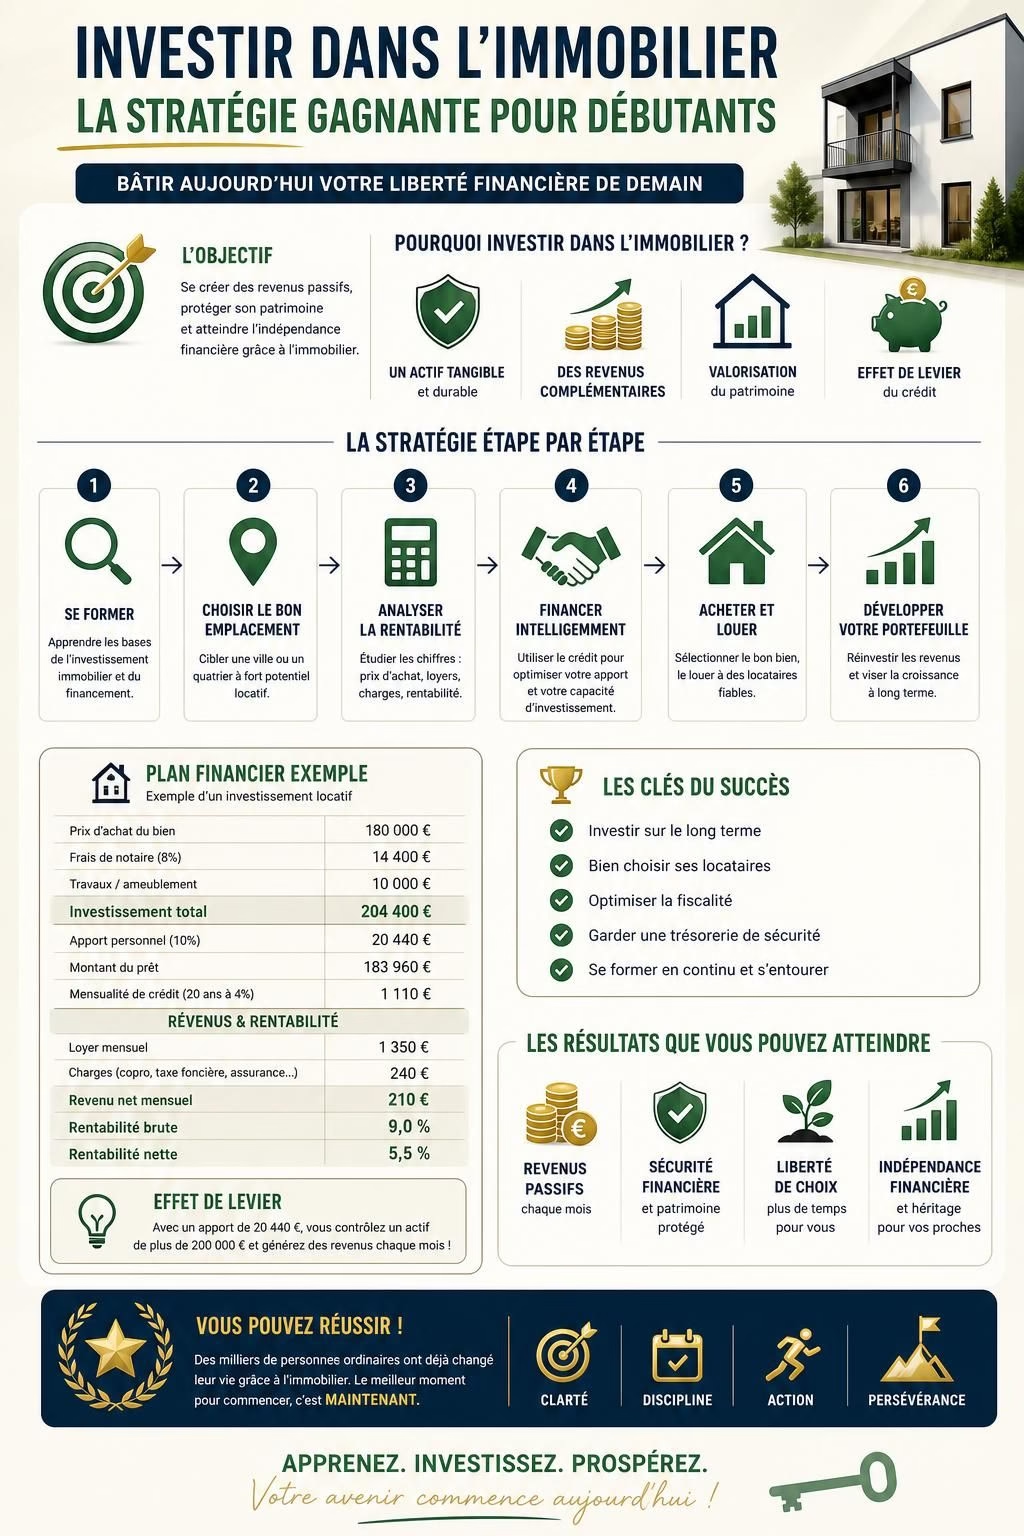
Exemple concret: imaginons un budget de 200 000 euros pour le premier bien dans une zone à forte demande locative. Après évaluation des charges (frais notariaux, travaux éventuels, assurances), la réflexion se porte sur le loyer et le taux d’occupation. Le lecteur est invité à comparer deux scénarios: location vide et location meublée, afin de mesurer les marges réelles et les implications fiscales. Il s’agit d’apprendre à lire les chiffres, à vérifier les contraintes légales et à anticiper les dépenses saisonnières. Ces exercices pratiques aident à transformer l’intérêt pour l’investissement immobilier en décisions éclairées et responsables.
La suite du guide développe ces idées avec des exemples issus du terrain, des analyses de cas et des outils simples à manipuler. Ce n’est pas une promesse magique: c’est une démarche progressive qui s’adapte à ton profil, à ton budget et à ton temps disponible.
Établir sa démarche préliminaire
Avant d’entrer dans le détail des achats, il faut clarifier les fondations: pourquoi investir, combien investir et combien de temps prévoir. Le guide essentiel recommande de démarrer par une formation ciblée et un réseau de professionnels: banquiers, conseillers, agents immobiliers, notaires et artisans. L’objectif est d’éviter les erreurs de jeunesse qui consistent à vouloir tout faire seul sans connaissances suffisantes. Dit autrement, l’intelligence collective transforme un projet solitaire en opportunité s’inscrivant dans la durée. Le lecteur peut s’appuyer sur des exemples concrets: calcul du coût total d’acquisition, estimation des cash-flows, et simulation de différents scenarii de loyer. Dans ce cadre, l’évaluation du potentiel locatif et de la demande locale est cruciale: emplacements attractifs, proximité des transports, et projets urbains à venir influencent directement la rentabilité.
Les étapes clés à retenir: créer une liste de critères d’achat, vérifier la solidité financière des partenaires (banque, assureur, notaire), et établir une tolérance au risque adaptée à son profil. Cette approche pragmatique évite les pièges classiques et empêche les décisions émotionnelles de prendre le dessus. L’accompagnement est indispensable: solliciter des conseils de professionnels et privilégier l’échange avec des investisseurs expérimentés permet de gagner du temps et d’éviter des écueils coûteux. Enfin, la question du financement occupe une place centrale: connaître les aides, comprendre les taux, et évaluer les coûts annexes prépare à une négociation plus sereine.
Pour illustrer les principes, consulte les ressources dédiées à l’investissement locatif et à la préparation financière disponible sur les sites partenaires. Par exemple, tu peux explorer des guides pratiques et des retours d’expérience d’autres débutants qui ont franchi le pas avec succès, afin d’enrichir ta propre démarche et d’aligner attentes et réalisations.
Élaborer une stratégie d’investissement immobilier adaptée à ton profil
La stratégie choisie conditionne profondément les résultats financiers et la sérénité dans la gestion. L’angle pragmatique consiste à associer objectifs personnels, ressources financières et contraintes temporelles pour bâtir une feuille de route réaliste. Cette section explore comment transformer un désir en un plan opérationnel, en détaillant les options les plus adaptées aux débutants.
Tout commence par la définition précise du budget disponible et des ambitions. Certaines personnes visent une rentabilité immédiate avec des cash-flows modestes mais récurrents; d’autres préfèrent une trajectoire plus ralentie mais axée sur la valorisation du capital et le levier bancaire. L’un des grands bénéfices de l’immobilier réside dans la diversification progressive des sources de revenus, mais cela suppose une lisibilité financière et une connaissance fine des coûts réels. Le lecteur est guidé à travers un éventail de stratégies: location nue, location meublée, achat-revente après travaux, investissement via des SCPI, ou encore achat pour location à long terme dans des zones en développement. Pour chacun de ces choix, les avantages et les limites sont examinés avec des chiffres hypothétiques et des exemples concrets afin d’aider à estimer le rendement net après impôt et charges.
Un point central: il faut éviter les achats impulsifs. Dit autrement, la sagesse réside dans l’anticipation et la modération. Les conseils pratiques incluent la vérification de la solidité du projet sur 5 à 10 ans, une évaluation rigoureuse des loyers du secteur et l’anticipation des coûts de rénovation et d’entretien. Le lecteur découvre aussi comment s’entourer d’un réseau de professionnels qui partagent les mêmes objectifs et qui restent disponibles pour ajuster le plan en fonction des changements du marché. L’objectif est d’arriver à une stratégie cohérente, qui s’ajuste si nécessaire sans perte de vitesse.
Alors, comment choisir sa stratégie? La réponse passe par une auto-évaluation honnête: quelle est la tolérance au risque, combien de temps peut être consacré à la gestion, et quel niveau de connaissance technique est acceptable? Pour les débutants, les chemins les plus sûrs consistent à démarrer par des montages simples et des biens relativement accessibles, puis à étendre progressivement le portefeuille. L’exemple suivant illustre une approche progressive et réaliste: commencer par un studio dans une zone à fort potentiel locatif, puis diversifier vers un F2 ou un petit immeuble avec rénovation légère. Cette progression, bien encadrée, peut soutenir une croissance durable et des retours constants.
Choisir une stratégie adaptée à son profil
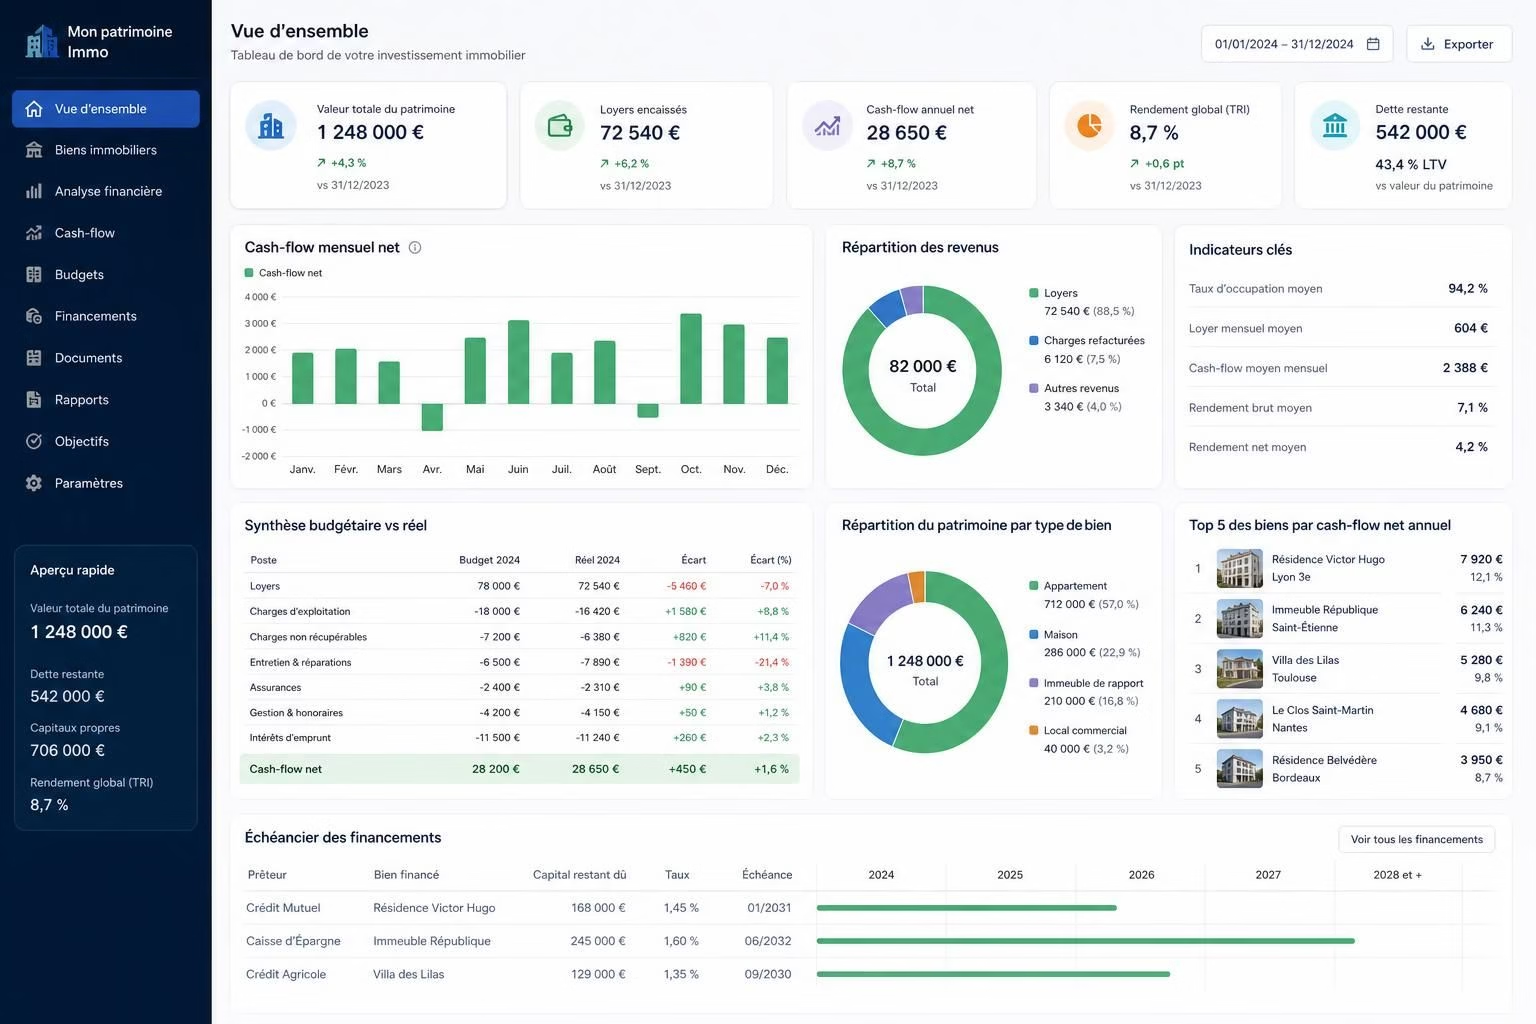
Pour les débutants, certaines options présentent moins de risques et une meilleure courbe d’apprentissage. La location meublée peut offrir une rentabilité brute plus élevée, mais elle exige une gestion plus fine et une connaissance de la fiscalité. La location vide offre une simplicité de gestion et un cadre fiscal différent, souvent plus linéaire. Les SCPI permettent de diversifier sans gestion locative directe, mais avec des frais et une liquidité qui varient selon les sociétés et les marchés. Le choix dépend du profil et du temps disponible. Ce paragraphe met en lumière ces choix et propose des critères de décision: proximité géographique, connaissance du marché, capacité d’endettement, et appétence pour la gestion opérationnelle. Le récit d’un premier investissement, en intégrant les données réelles et les hypothèses prudentes, peut servir de référence pour évaluer sa propre orientation.
En complément, voici quelques conseils pratiques pour avancer sereinement: privilégier un bien à fort potentiel locatif, privilégier la simplicité lors du premier achat, et ne pas dépasser la capacité d’emprunt recommandée par la banque. Les ressources d’accompagnement et les formations dédiées jouent un rôle clé pour gagner en assurance et en précision. En somme, la réussite réside dans l’équilibre entre ambition et réalité opérationnelle, avec une planification robuste et des soutiens professionnels adaptés.
Les pièges courants et comment les éviter dans l’investissement immobilier pour débutants
Le marché attire, mais il peut aussi brouiller les repères. L’un des pièges fréquents est de confondre le coût initial avec la rentabilité réelle. Un achat à bas prix affiché peut masquer des travaux importants, des charges futures ou une fiscalité mal adaptée. Dit autrement, la rentabilité réelle se calcule en tenant compte de l’ensemble des coûts: travaux, charges de copropriété, assurances, fiscalité et vacance locative. Le lecteur découvre une liste structurée des erreurs typiques et des méthodes pour les éviter. L’objectif est d’apprendre à décomposer le flux financier et à ne pas s’arrêter au chiffre d’achat. Dans la pratique, cela signifie aussi de vérifier le dossier du vendeur et la motivation de ce dernier, afin de répartir les risques et d’éviter les achats survalorisés qui ne résistent pas à l’épreuve du temps.
Parmi les écueils récurrents, on compte l’endettement mal calibré et la sous-estimation des coûts de rénovation. Une évaluation rigoureuse et une prévision budgétaire sont indispensables pour rester dans les clous, même lors d’un retournement de marché. Ce chapitre propose des check-lists: estimation du loyer du voisinage, comparaison avec des biens similaires, et estimation d’un fond de roulement pour les imprévus. L’investissement immobilier n’est pas un sprint, mais une course de fond où chaque décision peut impacter la rentabilité sur plusieurs années. L’accompagnement d’un conseiller financier et d’un agent immobilier peut aider à déjouer les pièges et à sécuriser le parcours.
Exemple concret d’erreur: croire qu’un loyer élevé suffit à assurer la rentabilité sans tenir compte des vacances locatives ou des travaux futurs. Dans un cas typique, un achat effectué avec un apport faible peut imposer un service d’emprunt lourd, ce qui diminue drastiquement le flux de trésorerie disponible. Le lecteur est encouragé à travailler avec des scénarios pessimistes et à vérifier que le plan tient sur 5 à 10 ans. Puisqu’un investissement immobilier est un projet à long terme, chaque décision mérite une évaluation détaillée et un test de robustesse.
Tableau synthèse des pièges et des réponses concrètes
| Piège | Impact potentiel | Comment l’éviter |
|---|---|---|
| Surévaluation du bien | Rentabilité réduite, marge faible | Évaluer le prix au moyen d’expertises et comparer avec le marché |
| Vacance locative élevée | Cash-flow négatif | Choisir un secteur avec demande soutenue et prévoir une réserve |
| Frais cachés inexpliqués | Érosion du rendement | Chiffrer travaux et charges et vérifier les coûts de gestion |
| Financement mal adapté | Charge d’endettement élevée | Comparer les offres, privilégier un taux et une durée compatibles avec le plan |
Le financement et les coûts réels : ce que regardent les banques pour un achat immobilier
Le financement est souvent le levier qui transforme une idée en réalité tangible, mais il peut aussi être le premier levier qui se retourne contre un projet si mal exploité. En 2026, les banques regardent non seulement le montant et les garanties, mais aussi la solidité du plan et la capacité de résistance face au risque. Cette section explore les composantes essentielles du financement: apport, taux, durée, assurance, et les coûts annexes. Le lecteur comprend comment construire un dossier solide et présenter des scénarios réalistes, afin d’obtenir des conditions favorables sans dépasser ses propres limites. Être capable d’expliquer le pourquoi du projet et d’anticiper chaque étape est un atout majeur pour gagner la confiance des prêteurs et négocier de meilleures conditions.
Un point clé est l’écart entre le coût total et le loyer perçu. La plupart des investisseurs débutants surestiment souvent les revenus et sous-estiment les charges. La construction d’un plan financier qui intègre les frais de notaire, les travaux, les assurances et les charges de copropriété, permet d’obtenir une projection de cash-flow fiable. Le lecteur est invité à réaliser des simulations simples: variation des taux, durée d’emprunt et capacité d’investissement. Ces outils aident à comparer différents scénarios et à choisir celui qui offre la meilleure asymétrie entre risque et rendement. En parallèle, il est utile de s’informer sur les dispositifs fiscaux et les incitations possibles (par exemple des mécanismes d’allègement ou de location longue durée) qui peuvent influencer la rentabilité nette.
Pour approfondir, les ressources officielles et les guides dédiés à l’investissement immobilier publient des modèles de financement et des exemples chiffrés. L’objectif est de doter le lecteur d’un cadre d’évaluation transparent et reproductible, afin que chaque décision soit soutenue par des données et non par l’émotion.
Pour mieux comprendre les aspects opérationnels, voici un rappel des ressources utiles: se lancer dans l’immobilier et premiers conseils pour bien débuter.
Cas d’usage et parcours débutants: étude de cas et exemples concrets
Pour donner vie aux concepts, explorons le parcours type d’un investisseur débutant qui décide de démarrer avec prudence et méthode. Imaginons une personne qui dispose d’un capital disponible modeste mais qui peut bénéficier d’un prêt adapté et d’un accompagnement professionnel. Le choix se porte sur un studio dans une ville à forte demande locative, avec un loyer compétitif et des charges maîtrisées. L’étude de cas retrace les étapes suivantes: recherche du bien, comparaison des offres, négociation, estimation des travaux éventuels, et élaboration d’un plan de financement réaliste. Le lecteur voit comment les décisions s’emboîtent et comment chaque choix influence le rendement net. L’exemple illustre aussi les limites pratiques: l’importance des missions de gestion, le rôle du temps disponible, et l’impact des imprévus (travaux, vacance, prélèvements fiscaux).
Au terme de l’étude, l’investisseur obtient une première expérience concrète: un rendement mesuré, une connaissance accrue des coûts, et la confiance nécessaire pour envisager une extension du portefeuille. Le contenu met en lumière les leçons apprises et les ajustements possibles pour les projets futurs. Le lecteur peut alors s’imaginer franchissant une étape suivante, par exemple en élargissant la surface ou en s’orientant vers une localisation différente pour optimiser la rentabilité.
Checklist et points à vérifier avant d’investir
Avant de s’engager, chaque étape mérite une vérification systématique. Cette section fournit une liste prête à l’emploi pour éviter les erreurs et gagner du temps. On y retrouve les questions à se poser sur l’emplacement, l’état du bien, la solidité du financement, et la faisabilité du plan de gestion. La démarche recommandée est de vérifier le budget et les flux de trésorerie sur le long terme, d’évaluer les coûts de rénovation, et de prévoir un fonds d’entretien suffisant. On aborde aussi la question des assurances et des garanties: quelles protections souscrire, à quel niveau d’étendue, et quelles obligations légales respecter. Le lecteur y trouve des conseils pratiques pour négocier, vérifier les documents et obtenir les meilleures conditions possible. Chaque point est avalisé par une courte explication et une vérification concrète à réaliser avant de signer quoi que ce soit.
Pour faciliter l’application, la checklist est accompagnée d’un tableau pratique et d’une mini-toolbox centrale pour convertir les données financières en scénarios. L’objectif est de doter le lecteur d’un cadre clair et actionnable qui peut être réutilisé pour chaque nouveau projet. En complément, un tableau récapitulatif montre les éléments à prioriser et les étapes successives à suivre pour rester aligné avec les objectifs et le budget.
Calculateur de rentabilité immobilière (en français)
Marge brute annuelle (NOI) : —
Cash-flow annuel : —
ROI annuel : —
Remarque : Marge brute = Loyer annuel net après vacance – charges annuelles. Cash-flow = marge brute – service de la dette. ROI = cash-flow annuel / investissement initial × 100.
Exemple de ressources supplémentaires: guide pratique pour débutants et le guide complet pour débuter et éviter les pièges.
FAQ
Par où commencer pour un premier investissement immobilier en 2026 ?
Commence par clarifier objectifs et budget, puis travaille avec des professionnels (banque, notaire, agent immobilier). Forme-toi sur le financement et les règles fiscales et choisis une stratégie adaptée à ton profil (location vide vs meublée, SCPI, etc.).
Faut-il investir près de chez soi ou peut-on se diversifier ?
Investir près de chez soi peut réduire les coûts de gestion et faciliter l’évaluation du marché; mais la diversification géographique peut aussi devenir un levier si elle est bien gérée et si les signals locaux demeurent solides.
Meublé ou vide, lequel est le plus rentable pour un débutant ?
Le meublé peut offrir des loyers plus élevés, mais demande une gestion plus active et une fiscalité différente. Le vide peut être plus simple et plus stable. Le choix dépend du temps disponible, des compétences et du marché local.
Comment éviter les arnaques et les promesses trop belles ?
Évaluer les chiffres sur le long terme, s’appuyer sur des experts, demander des scénarios pessimistes et vérifier les documents et les garanties avant tout engagement.
En résumé, l’investissement immobilier pour débutants est une aventure bien plus technique que romantique. En s’appuyant sur une démarche progressive, sur une formation adaptée et sur un réseau compétent, chaque étape peut devenir une opportunité durable. Le lecteur est encouragé à tester ces méthodes sur un cas concret et à ajuster sa trajectoire selon les retours du terrain. Le chemin est long, mais les résultats potentiels sont à la hauteur des efforts investis, surtout lorsque l’on combine prudence, méthode et persévérance.