Dans un contexte où la gestion de patrimoine et la transmission de biens immobiliers deviennent de plus en plus complexes, la clause de tontine émerge comme un mécanisme juridique efficace mais parfois méconnu. Elle offre une solution pour éviter les processus classiques de succession, souvent longs et coûteux, tout en assurant la transmission automatique d’un patrimoine à un bénéficiaire prédéfini. En 2026, son intérêt ne faiblit pas, notamment pour des couples non mariés, des partenaires de PACS, ou dans des stratégies de gestion patrimoniale entre associés. Toutefois, cette disposition n’est pas dénuée d’implications légales et de risques, relevant d’un véritable équilibre subtil entre avantage patrimonial et précautions juridiques. La clause de tontine, synonyme de pacte tontinier, s’inscrit dans le droit civil pour offrir une alternative concrète à l’indivision, notamment dans le cadre de l’acquisition conjointe de biens immobiliers. Son fonctionnement repose sur une mécanique simple en apparence, mais dont les nuances doivent être clairement comprises par tout porteur de projet ou futur bénéficiaire.
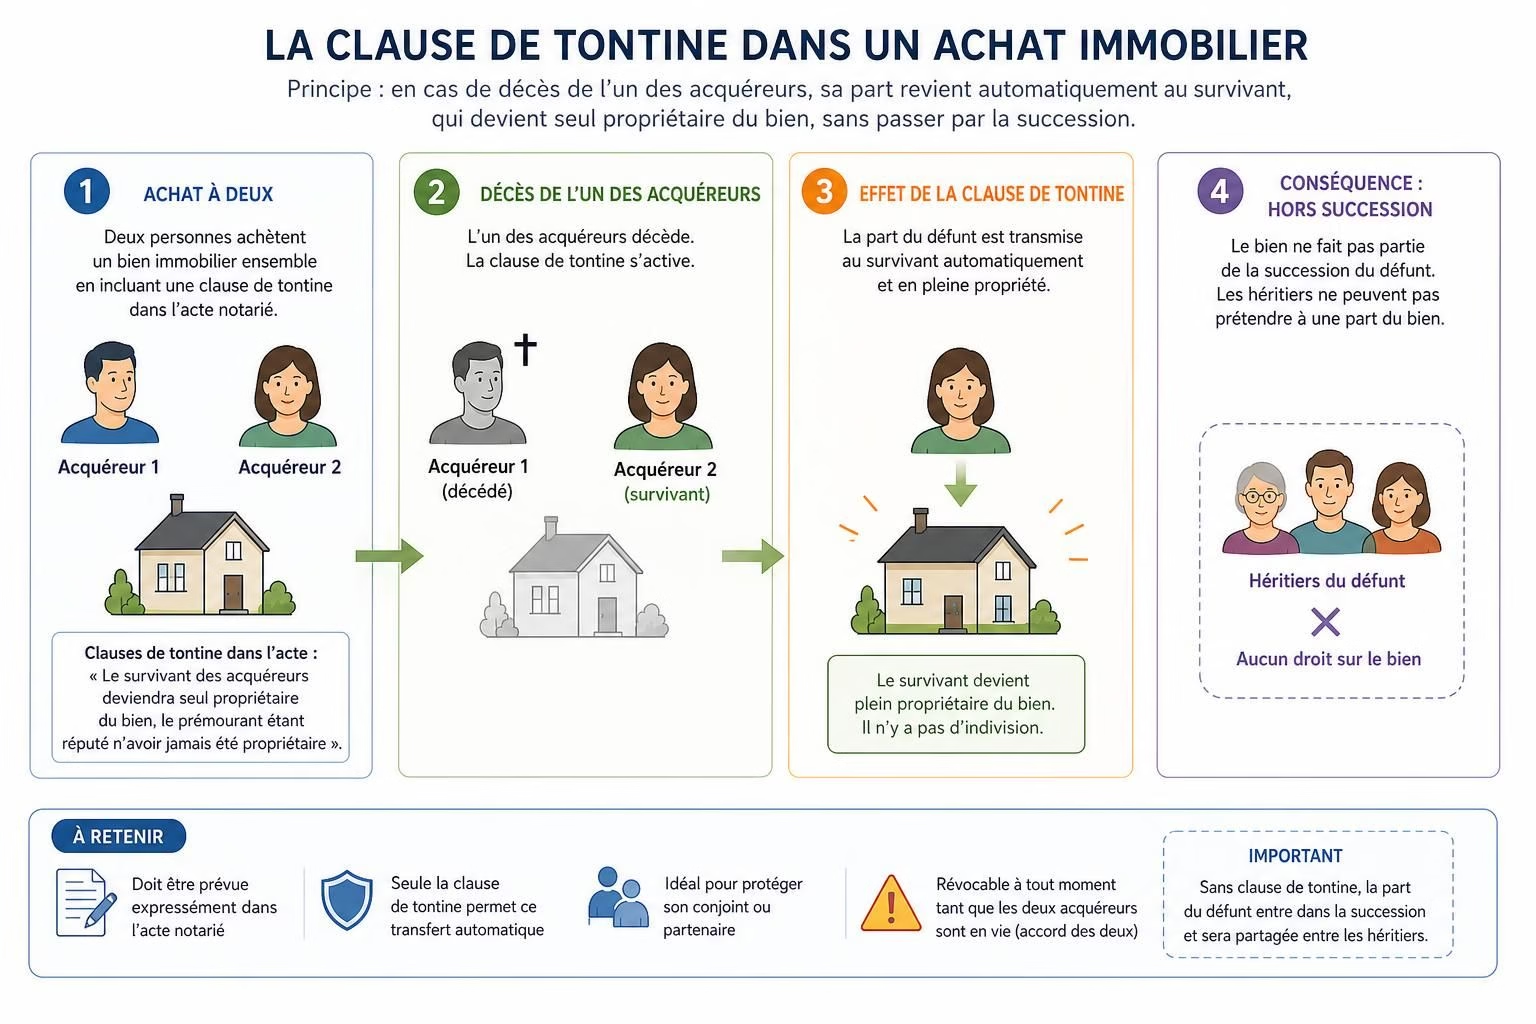
Ce mécanisme permet aux co-acquéreurs d’établir, dès la rédaction du contrat, qu’au décès de l’un d’eux, le survivant deviendra de plein droit propriétaire du bien, sans passer par la case de la succession ou de la division. Parfaitement légal, cette clause a pour objectif d’assurer une continuité dans la gestion patrimoniale, tout en évitant les conflits successoraux et en simplifiant la transmission. Cependant, en dépit de ses bénéfices, elle soulève aussi des questions liées à ses « implications légales » et à la compatibilité avec les règles successorales en vigueur.
Les fondements et fonctionnement précis d’une clause de tontine en 2026
Pour comprendre précisément ce qu’est une clause de tontine, il faut d’abord saisir que ce dispositif repose sur une conception d’accroissement automatique de propriété au profit du dernier survivant. Lorsqu’un achat immobilier est réalisé avec cette clause insérée dans l’acte de vente, chaque co-acquéreur est considéré comme ayant la propriété totale du bien,… en bloc. Dit autrement, la propriété se décompose dès le départ en une indivision fictive, mais qui bascule entièrement en faveur du survivant en cas de décès de l’un des co-propriétaires.
Ce mécanisme juridique, inscrit dans le cadre du droit civil, repose sur une condition essentielle : la présence d’un aléa viager. Autrement dit, l’issue de la clause dépend du hasard de la survie de chaque co-acquéreur. Le dernier à décéder est alors le seul à hériter du bien, évitant ainsi la nécessité d’un partage patrimonial classique à la succession.
Le fonctionnement est relativement simple à conceptuallyiser, mais sa mise en œuvre doit respecter strictement plusieurs conditions pour garantir sa validité. Notamment, l’équilibre de financement entre partenaires, qui doit être proportionnel à leurs moyens respectifs, afin d’éviter toute requalification fiscale ou juridique en donation déguisée. La rédaction doit faire preuve de précision, mentionnant explicitement que la propriété transférée en cas d’un décès sera celle du survivant, conformément aux dispositions du cadre du contrat tontine.
Pour finir, il est indispensable que la clause ne porte pas atteinte aux droits des héritiers. En effet, elle doit respecter le principe de réserve héréditaire prévu par le droit civil afin d’éviter toute contestation ultérieure. Une erreur de rédaction ou une méconnaissance de ces règles fondamentales peut entraîner la nullité de la clause et revenir à une gestion indéfinie par l’indivision classique.
Les avantages et limites concrètes de la clause de tontine pour 2026
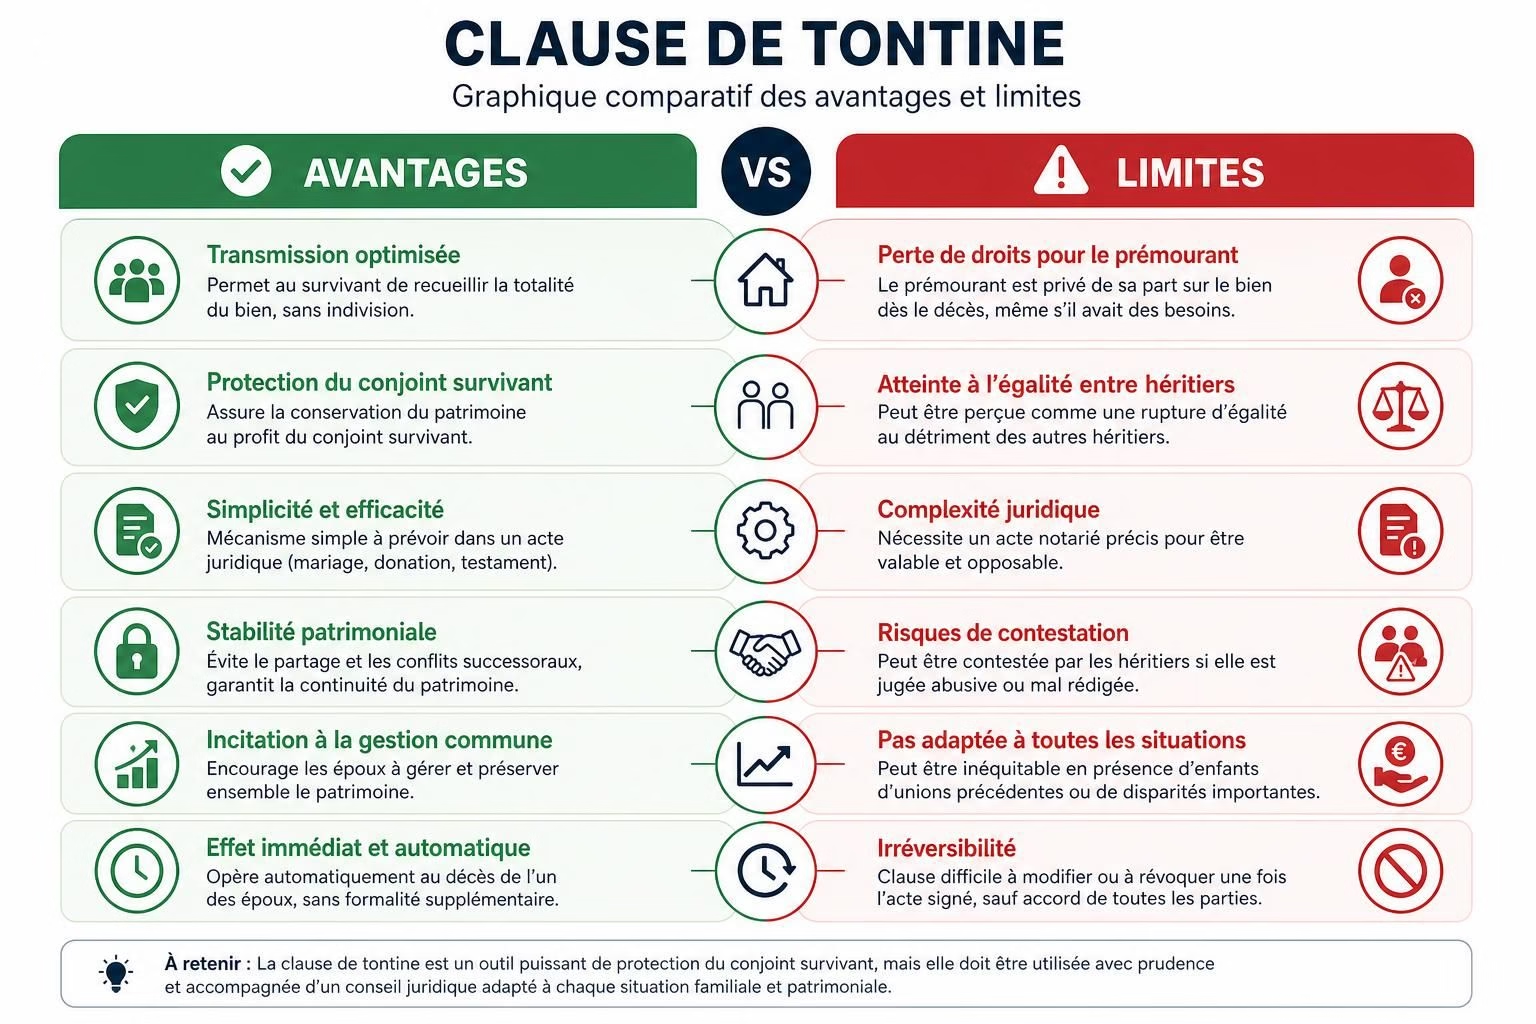
Au-delà de la simplicité apparente, la clause de tontine offre plusieurs bénéfices majeurs pour ses bénéficiaires. En premier lieu, elle permet une transmission directe et automatique, évitant ainsi les coûts liés aux droits de succession et aux formalités de partage en cas de décès. Dans un contexte où la fiscalité sur la transmission d’un patrimoine immobilier se durcit, notamment avec des prélèvements fiscaux pouvant atteindre 60 % ou plus, ce mécanisme apparaît comme une option intéressante pour préserver un héritage familial ou familial recomposé.
Ensuite, elle sécurise la gestion patrimoniale, en maintenant le patrimoine dans un cadre clair, sans ambiguïté sur la destination. La clause évite les risques d’indivision conflictuelle, notamment en cas de désaccord ou de séparation, en fixant une règle automatique de transmission. D’ailleurs, des exemples concrets soulignent que cette solution est souvent privilégiée par des couples non mariés ou en concubinage, qui veulent protéger leur partenaire en cas de décès prématuré.
Mais cette solution comporte aussi ses limites. La rigidité de la clause est notable : une fois signée, sa modification ou sa révocation devient très complexe, sauf consensus unanime. Elle peut s’avérer irréversible, ce qui pose problème en cas de changement de situation ou de désaccord entre co-acquéreurs. De plus, la requalification en donation déguisée reste possible si le financement n’est pas strictement égalitaire ou si l’aléa viager est considéré comme insuffisant par l’administration fiscale ou la jurisprudence.
Ce qu’il faut vérifier avant d’adopter une clause de tontine en 2026
Avant d’incorporer une clause de tontine dans un contrat immobilier, il y a plusieurs éléments cruciaux à considérer. La première étape consiste à analyser la situation financière et patrimoniale des co-acquéreurs pour assurer un financement égalitaire et éviter tout risque de requalification fiscale. Il est ensuite indispensable de faire appel à un professionnel du droit civil, pour rédiger un contrat clair, précis, et conforme aux exigences légales en vigueur.
En plus, il faut vérifier que la clause ne porte pas atteinte aux réserves héréditaires ou à la capacité juridique des co-acquéreurs. Toute contestation ou erreur dans la rédaction peut entraîner l’annulation de la clause, avec des conséquences patrimoniales lourdes. La formalité d’inscription au registre de la propriété est également essentielle pour rendre la clause opposable aux tiers. En somme, la vigilance est de mise, sachant que le contexte réglementaire pourrait évoluer en 2026, notamment sous l’effet de nouvelles réformes fiscales ou civiles.
Les points forts et limites du mécanisme en 2026
Les principaux points forts résident dans la simplification de la transmission et la sécurité juridique qu’elle confère, évitant la procédure longue et coûteuse de succession. La clause de tontine garantit que le dernier survivant pourra profiter pleinement de son patrimoine, sans intervention extérieure. De plus, elle offre une protection contre l’indivision conflictuelle, souvent source de mésententes.
Mais, attention, la rigidité du système peut aussi devenir un point faible. Sa nature irrévocable limite la flexibilité face aux évolutions de la vie personnelle ou familiale. La requalification fiscale en donation déguisée ou les contestations juridiques constituent des risques réels, surtout si la clause n’est pas rédigée en conformité avec la jurisprudence. Enfin, sa validité dépend fortement d’un respect précis des conditions légales mentionnées plus haut.
Différence entre clause de tontine et autres mécanismes civiles de gestion patrimoniale
Il est essentiel de distinguer la clause de tontine d’autres dispositifs comme la clause d’accroissement ou la copropriété classique. La principale différence réside dans le mécanisme de transfert : avec la clause de tontine, le dernier à survivre hérite intégralement, en dehors d’un partage. La clause d’accroissement, quant à elle, se contente d’augmenter la part du survivant sans lui transférer la pleine propriété automatique.
Dans le même ordre d’idées, la gestion de parts sociales en société peut s’appuyer sur des clauses similaires, mais leur échelle est moins courante en immobilier. Savoir faire la distinction est crucial pour bien choisir la solution adaptée à son profil et ses objectifs patrimoniaux.
Les points clés à vérifier pour utiliser efficacement la clause de tontine en 2026
| Critère | Ce qu’il faut vérifier | Pourquoi c’est important |
|---|---|---|
| Funding | Équilibre dans la contribution financière | Prévenir la requalification en donation |
| Rédaction | Clarté et précision du contrat | Valoriser la sécurité juridique et l’opposabilité |
| Respect du droit | Vérification de l’impact sur la réserve héréditaire | Assurer la conformité légale et réduire le risque d’annulation |
| Formalités | Inscription en publicité foncière | Opposer la clause aux tiers et prévenir les contestations |
Comparatif : Avantages vs Limites de la Clause de Tontine
| Avantages | Limites |
|---|
La clause de tontine est-elle toujours avantageuse en 2026 ?
Cela dépend du profil de l’acquéreur, de la situation patrimoniale, et des objectifs. Si la simplicité et la sécurité juridique sont prioritaires, elle peut l’être, mais il faut respecter ses conditions légales.
Quels risques juridiques majeurs sont liés à cette clause ?
Une mauvaise rédaction ou une absence de respect du principe d’aléa viager ou de la réserve héréditaire peut entraîner l’annulation de la clause, avec des conséquences patrimoniales importantes.
Peut-on revenir en arrière une fois la clause signée ?
En principe, non. Toute modification nécessite le consentement de tous les co-acquéreurs, et la clause doit rester conforme aux conditions initiales pour éviter toute contestation.