La gestion du surendettement constitue un enjeu majeur dans le droit français, notamment en 2026, face à une augmentation sensible des détresses financières personnelles. Dans ce contexte, la loi Neiertz, promulguée en 1989, se présente comme un outil clé pour accompagner ceux qui se trouvent à bout de souffle face à leurs dettes. Elle repose sur des principes juridiques élaborés pour offrir un cadre structuré permettant aux débiteurs en difficulté de trouver une issue légale à leur situation. Plus qu’un simple texte de loi, elle incarne une réforme législative qui a transformé la manière dont le droit français encadre la prévention et le traitement du surendettement. Cette réglementation, en constante évolution, reflète une volonté de protéger la consommation tout en maintenant un équilibre avec les droits des créanciers.
Face à la multiplication des crises économiques et à l’essor de crédit revolving, la compréhension précise du fonctionnement de la loi Neiertz devient essentielle. Elle ne se limite pas à une procédure administrative, mais s’appuie sur des normes juridiques strictes qui doivent être interprétées en considération de la situation spécifique de chaque demandeur. En 2026, cette législation continue d’évoluer, sous l’effet de réformes législatives successives qui ont renforcé ses dispositifs de protection, tels que la mise en place de plans de redressement ou d’effacement total ou partiel des dettes dans des cas extrêmes. Pour tout professionnel ou particulier, maîtriser ses applications légales est la clé pour agir efficacement face à une crise financière, tout en respectant la réglementation en vigueur et ses droits fondamentaux.
Ce que confirme l’analyse de l’interprétation de la loi Neiertz, c’est qu’elle ne se limite pas à une simple procédure administrative. Son application légale s’étend à des mesures concrètes comme le rééchelonnement, la réduction ou la suspension de dettes, sous contrôle des commissions de surendettement. La complexité de cette réglementation impose de comprendre ses principes fondamentaux pour mieux naviguer dans les normes juridiques du droit français et anticiper ses impacts. D’ailleurs, pour éviter les pièges d’une application inadaptée ou mal comprise, plusieurs acteurs, notamment les assureurs ou établissements de crédits, s’appuient sur cette législation pour cadrer leur relation avec l’emprunteur en difficulté. Il est donc crucial d’intégrer cette dimension dans toute démarche de consultation ou de traitement en 2026.
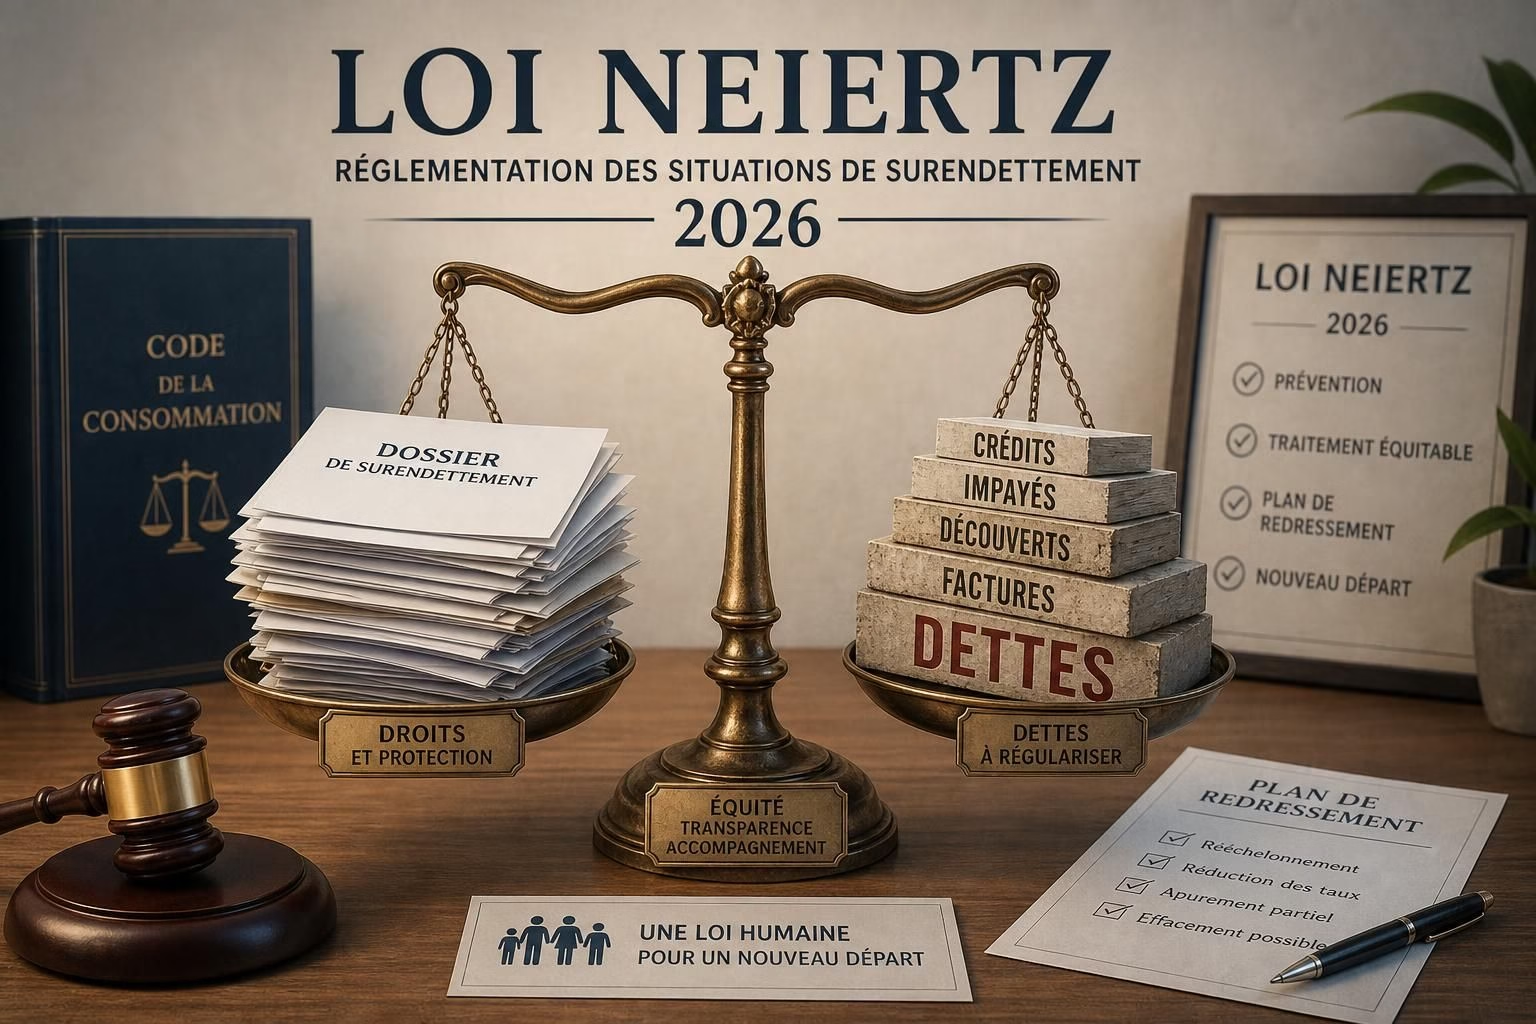
Les principes fondamentaux de la loi Neiertz et leur application légale en 2026
Au cœur de la législation sur le surendettement, la loi Neiertz s’appuie sur des principes juridiques clairs. La priorité est donnée à la protection du débiteur, tout en assurant un traitement équitable des créanciers. Elle repose notamment sur la nécessité de procéder à une évaluation précise de la situation financière, en distinguant les dettes professionnelles et non professionnelles, ainsi que par l’analyse du ratio d’endettement.
Un principe essentiel est celui de la transparence. La loi impose à tous les acteurs financiers, comme les banques ou organismes de crédit, de fournir une information claire sur les modalités du financement, conformément à la réglementation en vigueur. Cela garantit que chaque emprunteur connaît ses droits, notamment via le respect des obligations de la loi Scrivener. En 2026, cette règle reste au cœur des applications légales, notamment pour assurer aux débiteurs un délai de réflexion pour accepter ou refuser une offre de prêt.
Autre principe clé, celui de la proportionnalité. La capacité du débiteur à rembourser doit être adaptée à ses revenus et charges mensuelles. La mise en place d’un plan de remboursement, négocié avec la commission de surendettement, doit respecter ce principe. Si la situation est critique, la procédure permet d’envisager la liquidation partielle ou totale des biens, pour effacer les dettes non résolues, sous contrôle d’un juge. Ces principes régissent la réglementation et la définition de l’interprétation de la loi Neiertz dans ses applications légales.
Applications légales et modalités concrètes du fonctionnement de la loi Neiertz en 2026
Concrètement, le fonctionnement de la loi Neiertz en 2026 repose sur une procédure structurée, encadrée par la commission de surendettement. La première étape consiste à déposer un dossier complet, en fournissant tous les justificatifs nécessaires concernant ses revenus, dettes et charges. La conformité de ce dossier aux normes juridiques garantit une évaluation rapide et précise de la situation.
Après acceptation, la commission instruit le dossier, en convoquant le débiteur, en recueillant les avis des créanciers, et en analysant la faisabilité d’un plan de redressement ou d’un effacement total des dettes. Les mesures peuvent varier : soit un rééchelonnement avec des mensualités ajustées, soit une suspension temporaire des remboursements, voire une liquidation partielle ou totale pour des cas extrêmes.
Il ne faut pas oublier l’impact de la réforme législative récente, qui a également renforcé l’encadrement des crédits à la consommation, notamment via la législation Lagarde, pour limiter l’usage abusif de crédits revolving. La réglementation évolue ainsi pour mieux protéger les emprunteurs, tout en respectant la norme juridique. La gestion efficace de cette procédure repose donc sur une application rigoureuse de la législation et une interprétation précise des textes, pour une réponse adaptée à chaque situation.
Ce qu’il faut vérifier avant de recourir à la loi Neiertz en 2026
Avant d’engager une démarche de dépôt de dossier, il est crucial de vérifier plusieurs éléments. D’abord, la conformité de ses dettes avec la réglementation : s’assurer qu’il s’agit principalement de dettes non professionnelles, et non de dettes liées à une activité commerciale ou professionnelle, qui sortiraient du cadre légal.
Ensuite, la vérification de l’éligibilité à la procédure : il faut résider en France, justifier d’une situation de surendettement avérée, avec un ratio d’endettement supérieur à 33 %, ou une dépendance quasi totale aux crédits revolving. La situation doit aussi inclure une incapacité durable à faire face aux remboursements.
Il est également conseillé de consulter un professionnel pour analyser la faisabilité d’un recours. En effet, la mise en œuvre d’un plan de remboursement ou d’un effacement total n’est pas automatique. La qualité du dossier et la capacité à fournir des pièces justificatives complètes jouent un rôle déterminant dans la réussite.
Les points forts de la loi Neiertz à l’heure actuelle
Parmi ses principaux atouts, la loi Neiertz offre une protection concrète aux débiteurs en difficulté. La possibilité d’obtenir un rééchelonnement des dettes ou un effacement total dans les cas extrêmes permet de redonner une chance à ceux qui craignent la spirale infernale du surendettement. La mise en place de mesures automatiques encadrées par la législation réduit aussi le risque de pratiques abusives de la part des organismes prêteurs.
La transparence et la rigueur apportées dans la gestion du dossier encouragent une meilleure gestion financière. La flexibilité offerte par la procédure, qui s’adapte à chaque situation, garantit également que le droit répond aux réalités économiques de 2026, avec des moyens renforcés pour traiter chaque cas individuellement. Enfin, le respect du droit français et de ses normes juridiques fondamentales assure une application cohérente et prévisible dans le temps.
Les limites actuelles et les risques liés à la loi Neiertz en 2026
Malgré ses avancées, la loi Neiertz possède aussi des limites. Elle ne couvre pas systématiquement tous les types de dettes, notamment celles relevant d’une activité commerciale ou professionnelle qui pourrait nécessiter une réglementation différente. La complexité administrative demeure, notamment pour les personnes peu familiarisées avec les démarches juridiques, ce qui peut retarder la procédure ou impacter son efficacité.
Par ailleurs, la dépendance à un bon dossier, précis et complet, pose un défi. En cas d’omission ou de mauvaise déclaration, la procédure peut être rejetée ou aboutir à des résultats décevants. De plus, la procédure peut faire face à des résistances de la part des créanciers, surtout si ces derniers doutent de la capacité réelle du débiteur à sortir de la situation.
| Aspect | Points faibles | Risques |
|---|---|---|
| Complexité administative | Procédure longue et coûteuse pour certains | Rejet du dossier ou inefficacité |
| Dépendance au dossier | Risque d’erreurs ou d’omissions | Refus ou liquidation partielle |
| Portée limitée | Inadaptée pour dettes professionnelles ou commerciales | Incapacité à traiter certains cas spécifiques |
Quels sont les critères d’éligibilité à la procédure?
Il faut être un particulier en France, avec des dettes non professionnelles, et en situation de surendettement durable, notamment un ratio d’endettement supérieur à 33%.
Comment la commission évalue-t-elle un dossier?
Elle analyse la situation, vérifie la conformité des dettes, et propose un plan de redressement ou d’effacement selon la gravité.
Quels sont les points à vérifier avant de déposer un dossier?
Confirmer que les dettes concernent uniquement des dettes personnelles, que la situation financière justifie un recours et que tous les justificatifs sont prêts.
La loi Neiertz protège-t-elle contre les abus?
Oui, notamment avec des normes strictes pour encadrer les crédits et les pratiques des prêteurs, notamment depuis la réforme législative et la réglementation de 2026.
Comparaison entre la procédure de rééchelonnement et le plan de rétablissement en 2026
| Procédure | Objectifs | Avantages | Limitations | Détails |
|---|