Dans le domaine de l’immobilier, le segment « immobilier commercial » regroupe l’ensemble des biens destinés à une activité professionnelle. Locaux commerciaux, bureaux, entrepôts, terrains à vocation professionnelle, centres commerciaux et parkings privatifs entrent dans ce périmètre. En 2026, comprendre ce marché exige de distinguer les mécanismes de location et d’achat, les aides fiscales possibles, la dynamique des loyers et les opportunités liées à la valorisation foncière. Contrairement à l’immobilier résidentiel, le secteur commercial peut offrir une meilleure rentabilité, mais aussi une complexité accrue (bail, charges, fiscalité, risques locatifs). L’objectif de ce guide est d’apporter des repères concrets pour décider selon ton profil, ton budget et ton tempo. Dit autrement, il ne s’agit pas de promettre une méthode magique, mais de te donner les outils pour évaluer les choix, lire les chiffres et anticiper les contraintes opérationnelles.
En bref :
- 📈 L’immobilier commercial peut viser une rentabilité supérieure à l’immobilier résidentiel, avec des chiffres allant traditionnellement autour de 5 à 7% selon le type de bien et l’emplacement.
- 🏢 Les biens commerciaux se caractérisent par des baux plus structurés et des coûts potentiellement variables (impôts, assurances, entretien), mais offrent aussi une stabilité de locataires lorsque l’emplacement est stratégique.
- 💼 Investir dans ce secteur nécessite une connaissance du bail commercial, du droit au bail et des mécanismes fiscaux associés.
- 🔎 Avant d’investir, il faut vérifier l’emplacement, la solidité du locataire, les charges et les perspectives de revalorisation du fonds de commerce ou du local.
- 🧭 Des formes d’investissement adaptées existent (SCS, SCPI, fonds de commerce), mais chaque option vise des profils différents (courbe de rendement, horizon, tolérance au risque).
Immobilier commercial : définition et cadre du marché en 2026
Qu’est-ce qu’on entend exactement par immobilier commercial ou de commerce ? Il s’agit du marché immobilier qui couvre toutes les transactions autour de biens destinés à une activité professionnelle : achat, location ou vente de locaux, terrains et bâtiments utilisés pour le commerce ou les services. On y retrouve des catégories aussi variées que les magasins, les bureaux, les entrepôts logistiques, les centres commerciaux et les parkings privatifs. Cette diversité est à la fois une richesse et un challenge, car chaque catégorie répond à des attentes spécifiques en termes de localisation, de paramétrages du bail et de fiscalité.
Pour prendre du recul, compare avec l’immobilier résidentiel. Le résidentiel est souvent perçu comme moins risqué et plus stable, mais la rentabilité peut être inférieure et les opportunités de croissance diffèrent. Dans l’immobilier commercial, la rentabilité est généralement plus attractive, mais la gestion, les charges et les risques locatifs peuvent être plus complexes. Cet aspect n’est pas une fatalité : il suffit d’avoir une stratégie immobilière claire et des outils d’analyse adaptés. L’objectif n’est pas d’éviter l’immobilier résidentiel, mais de mesurer comment l’immobilier commercial peut compléter une stratégie patrimoniale ou opérationnelle.
Quels sont les avantages clés ? La stabilité financière pour l’occupant est une réalité : le local commercial devient une source de chiffre d’affaires et non un simple coût. Pour le propriétaire, la fidélité des locataires, surtout dans les centres commerciaux ou les zones à fort trafic, peut réduire les coûts de gestion et offrir une visibilité sur les flux de loyers. Les clauses du bail commercial, les mécanismes de révision et les responsabilités d’entretien offrent une flexibilité qui peut être ajustée selon le profil du locataire et les objectifs du propriétaire.
En matière de valeur foncière et d’investissement, plusieurs aspects font la différence. La rentabilité brute peut atteindre 5 à 7% dans des emplacements attractifs, avec des opportunités de valorisation par l’amélioration ou la repositionnement du bien. Toutefois, ces chiffres dépendent fortement de l’emplacement, de la typologie du bien et du profil du locataire. Or, l’écart avec l’habitation est notable: le risque d’impayé est généralement moindre dans le secteur commercial en raison de la nature commerciale des activités et des flux clients, mais les effets de cycle économique peuvent être plus marqués selon le secteur (retail, services, logistique).
Pour s’y retrouver en 2026, il est utile de s’appuyer sur des sources spécialisées qui analysent le marché et ses vecteurs de valeur. Le lecteur peut consulter des synthèses sur l’immobilier commercial et les démarches à entreprendre avant d’investir, comme celles proposées par les guides dédiés (voir les ressources liées ci-dessous). Ces analyses aident à lire les annonces, évaluer la valeur foncière et anticiper les implications d’un bail, d’un droit au bail et des charges associées. Par exemple, la compréhension du bail commercial et de son fonctionnement peut faire la différence entre un investissement rentable et un verrou financier mal anticipé. Pour aller plus loin sur les bases et les risques, un guide pratique rassemble les notions essentielles et les étapes préalables à l’investissement dans l’immobilier commercial. Voir le guide pratique sur les avantages et risques du bail commercial et comprendre le marché immobilier commercial.
Dans ce contexte, l’acheteur ou l’investisseur doit s’outiller pour lire les indicateurs et comparer les offres. L’idée n’est pas seulement d’acheter un bien, mais de construire une stratégie immobilière adaptée à son objectif: rendement locatif, valorisation, diversification patrimoniale ou transmission. Le secteur est complexe et nécessite une connaissance du paysage — y compris le cadre juridique qui encadre le droit au bail, le bail commercial et les différentes formes de financement. L’analyse marché immobilier devient alors un outil indispensable pour identifier les opportunités et éviter les pièges classiques. Si l’objectif est l’achat local commercial ou l’investissement dans un portefolio, comprendre les mécanismes et les options disponibles — y compris les montages comme les SCPI ou les sociétés civiles de placement immobilier — est une étape clé.
Pour aller plus loin sur les grandes familles d’actifs et les mécanismes de gestion, tu peux aussi te référer à des ressources spécialisées et à des analyses récentes sur le sujet. Par exemple, ce guide offre une approche structurée pour investir tout en tenant compte des particularités locales et du contexte économique. Les liens ci-dessous t’orientent vers des analyses et des guides complémentaires qui décomposent les notions essentielles et les démarches pratiques. Guide de référence sur l’immobilier commercial et Acheter un local commercial : ce qu’il faut savoir.
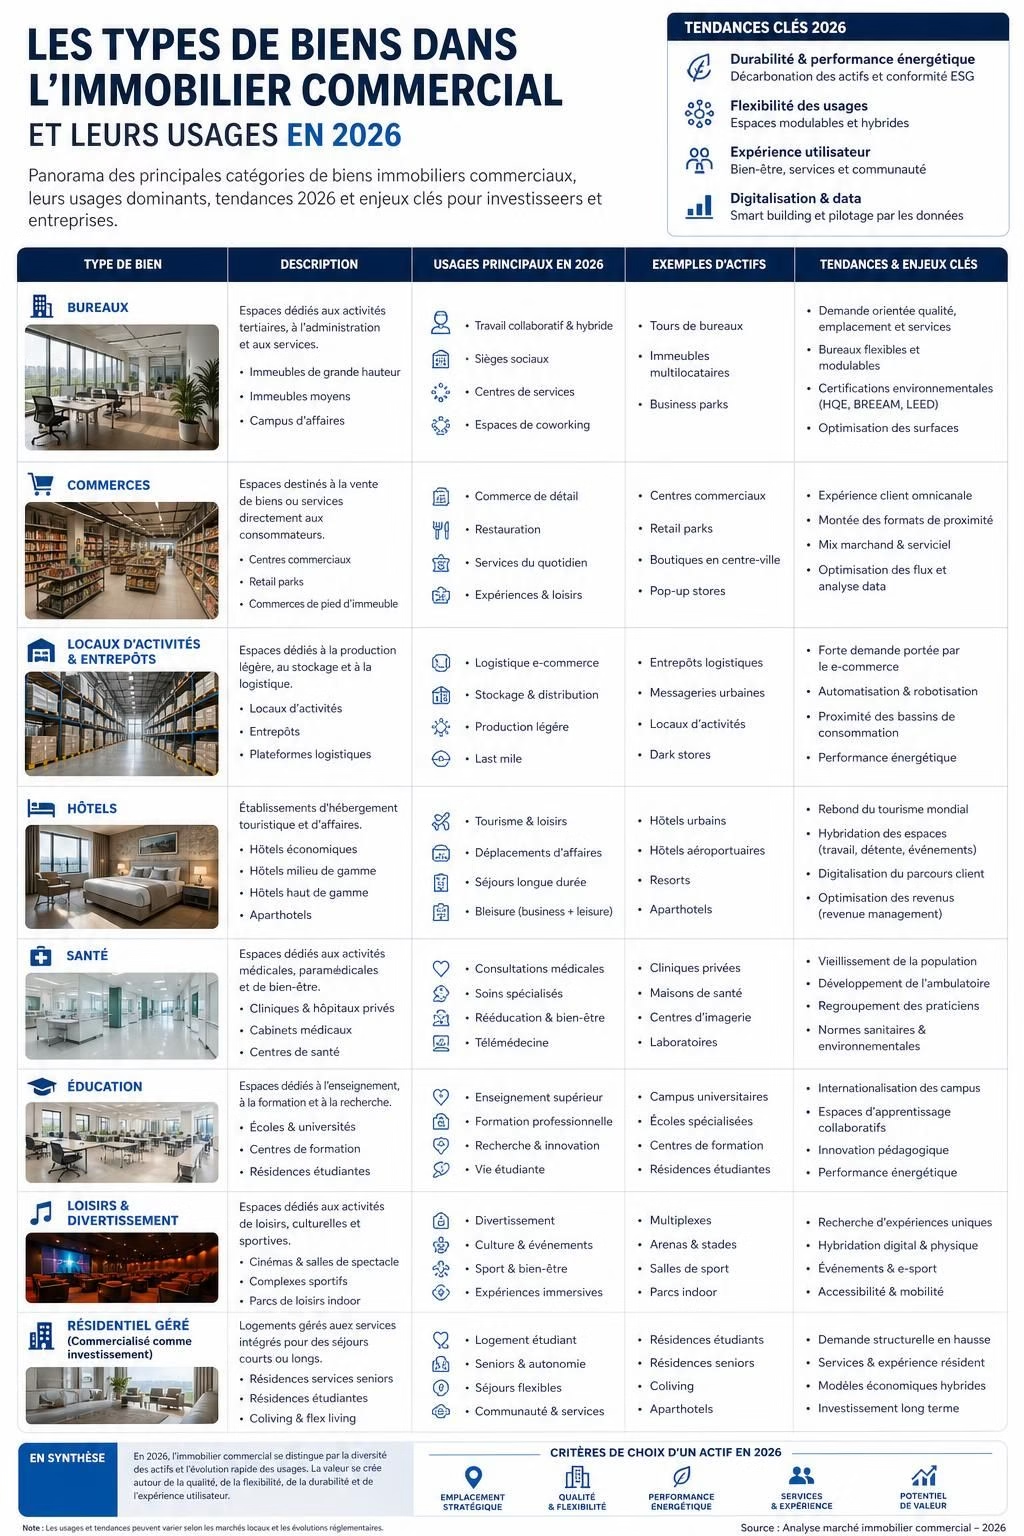
Typologies et usages : locaux, bureaux, retail, logistique
Les locaux commerciaux couvrent une grande variété d’usages et chacun répond à des exigences spécifiques. Dans un magasin en centre-ville, l’angle d’emplacement et l’accessibilité sont des déterminants majeurs, avec des loyers souvent plus élevés que dans les zones périphériques. Les bureaux privilégient des réseaux d’entreprises, une desserte de transports et des services annexes (salle de réunion, parking). Les entrepôts et les espaces logistiques se valorisent par leur accessibilité, leur hauteur sous plafond et leur rayon de manutention. Enfin, les centres commerciaux présentent une dynamique de flux et d’occupation complexe, où la mixité des enseignes et les services autour créent une valeur de bail mais exigent une gestion opérationnelle exigeante. Dans tous les cas, la question centrale reste : quel est l’impact sur la valeur foncière et sur la génération de flux pour le propriétaire et pour le locataire ?
Pour nourrir la réflexion, des exemples concrets aident à cerner les mécanismes. Prenons un centre commercial périurbain : le trafic piétons et l’offre de services conditionnent la capacité à obtenir des renouvellements de bail et des loyers révisés. Dans un quartier d’affaires, la demande est alignée sur des critères de robustesse économique et d’accessibilité. Chaque cas réclame une analyse marché immobilier adaptée et une connaissance fine des clauses du bail et des obligations du locataire et du bailleur. Pour enrichir ta compréhension, ce guide s’appuie sur des ressources spécialisées qui synthétisent les notions et les pratiques courantes dans ce domaine.
En parallèle, le passage par l’investissement dans le fonds de commerce et la notion de droit au bail se révèle crucial, car il conditionne le cadre juridique et les possibilités de cession ou de location-gérance. Le fonds de commerce, selon l’article L 142-2 du code de commerce, regroupe les éléments mobiliers incorporels et corporels qui visent à attirer et servir la clientèle, et la cession s’effectue par acte authentique ou sous seing privé avec des mentions obligatoires. Pour approfondir, consulte les ressources suivantes : Tout ce qu’il faut savoir avant d’investir dans un local commercial et Investir dans un local commercial : ce qu’il faut savoir.
Stratégies et marges : comment lire le marché et choisir son option
La première étape consiste à cadrer l’objectif : rendement, stabilité, exposition au risque ou diversification. L’immobilier commercial peut offrir une rentabilité» plus attractive que l’immobilier résidentiel, mais les paramètres comme l’emplacement, le type de bail et le profil du locataire pèsent lourdement. Le segment a aussi ses propres contraintes : les impôts fonciers, les coûts d’entretien et les frais de gestion qui peuvent être supportés par le locataire selon le type de bail (« net », « net-net », « net-net-net »). Cette dimension est essentielle pour projeter la rentabilité nette et éviter les mauvaises surprises. Enfin, le choix du véhicule d’investissement est déterminant : SCS ou SCPI offrent des voies différentes pour accéder au marché sans nécessairement détenir un bien en direct. Des ressources spécialisées permettent d’évaluer les options et de structurer l’investissement en fonction du profil de risque et de l’horizon.
Pour approfondir les mécanismes et les stratégies, voici des ressources utiles qui décrivent les parcours possibles et les étapes à suivre:
- Investir dans un local commercial : ce qu’il faut savoir
- Guides et analyses de marché : Tout savoir sur l’immobilier commercial
Avantages et risques: comprendre la rentabilité et les coûts réels
Le point n’est pas de promettre des rendements magiques, mais de comprendre les mécanismes qui sous-tendent les chiffres. L’immobilier commercial peut offrir une rentabilité plus élevée que l’immobilier résidentiel — en moyenne autour de 5 à 7% bruts selon les secteurs et les emplacements. Cette différence s’explique par des loyers plus élevés, des durées de bail plus longues et une stabilité de flux plus marquée lorsque l’emplacement est stratégique. Toutefois, la réalité terrain peut varier fortement d’un cas à l’autre: un bail commercial mal négocié, une localisation faible ou un locataire à risque peuvent diminuer rapidement les marges. L’équilibre entre rendement et risque dépend aussi de la gestion des coûts, notamment les impôts fonciers, les assurances et l’entretien, souvent plus lourds qu’en résidentiel si l’immeuble est partagé ou si le gérant n’a pas optimisé les charges et les services.
La stabilité locative est un atout majeur, mais elle n’élimine pas les aléas. Un locataire qui ferme, déménage ou subit une restructuration peut influencer durablement le niveau de loyer et la vacance technique. Dans ce cadre, les bailleurs peuvent négocier des clauses et des mécanismes de révision pour sécuriser les revenus, tout en restant attractifs pour les locataires. L’analyse des flux de clients, l’emplacement et la cohérence avec les tendances économiques locales jouent un rôle crucial pour estimer la valeur et la pérennité du loyer. Une bonne stratégie immobilière va alors au-delà du seul achat du bien: elle intègre une compréhension fine du bail, des droits et obligations, et des choix de financement qui impactent la rentabilité nette.
Les aspects financiers se lisent aussi sous l’angle des modalités de location. Le loyer net qui incombe principalement au locataire peut être avantageux pour les entreprises qui veulent maîtriser leurs coûts opérationnels, mais il nécessite une évaluation rigoureuse des charges et des taxes. Pour les propriétaires, la capacité à obtenir des loyers réguliers et à sécuriser des locataires de longue durée est un gage de stabilité et de valorisation. Le choix entre locations net, net-net et net-net-net dépend du niveau de services à offrir, des risques et de l’appétence fiscale du locataire et du bailleur.
Pour te donner des repères concrets, ce secteur se prête à des approches variées: des structures collectives comme les SCPI et les SCS permettent de mutualiser les risques et d’accéder à des portefeuilles diversifiés, tandis que le fonds de commerce et le droit au bail offrent des mécanismes de cession et de gestion spécifiques. Avant d’investir, il est utile de vérifier les éléments décrits dans les guides dédiés et les analyses du marché. Des ressources comme guide pour débutants et marché immobilier Toulouse proposent des approches concrètes et des retours d’expérience sur les réalités du terrain.
Cas pratiques et chiffres à connaître
Imaginons un local commercial en centre-ville avec un bail renouvelé périodiquement et une clientèle fidèle. Le propriétaire peut viser un rendement brut autour de 6% dans certaines zones à forte fréquentation, avec une révision du loyer à intervalles réguliers liée à l’indice du marché. Dans une zone moins dynamique, le rendement peut être plus faible, mais la sécurité des flux locatifs peut être accrue si le locataire est solide et la localisation demeure attractive. L’évolution des taxes et des charges peut influencer la rentabilité nette, tout comme les coûts d’entretien à planifier sur le long terme. L’investissement dans le commercial demande donc une approche mesurée et structurée : évaluer les risques, lisser les coûts, anticiper les travaux et vérifier les garanties du bailleur et du locataire.
Pour élargir le champ d’investissement, plusieurs voies existent: SCS et SCPI permettent d’accéder à des actifs sans détenir directement le local, tout en offrant une exposition à des portefeuilles diversifiés et des revenus réguliers sous forme de dividendes. Dans tous les cas, le choix doit s’ancrer dans le profil de risque, l’horizon et les objectifs financiers. Pour approfondir, consulte les ressources suivantes : Acheter un local commercial : ce qu’il faut savoir et Investir dans un local commercial : ce qu’il faut savoir.
Investir dans l’immobilier commercial : structures et choix juridiques
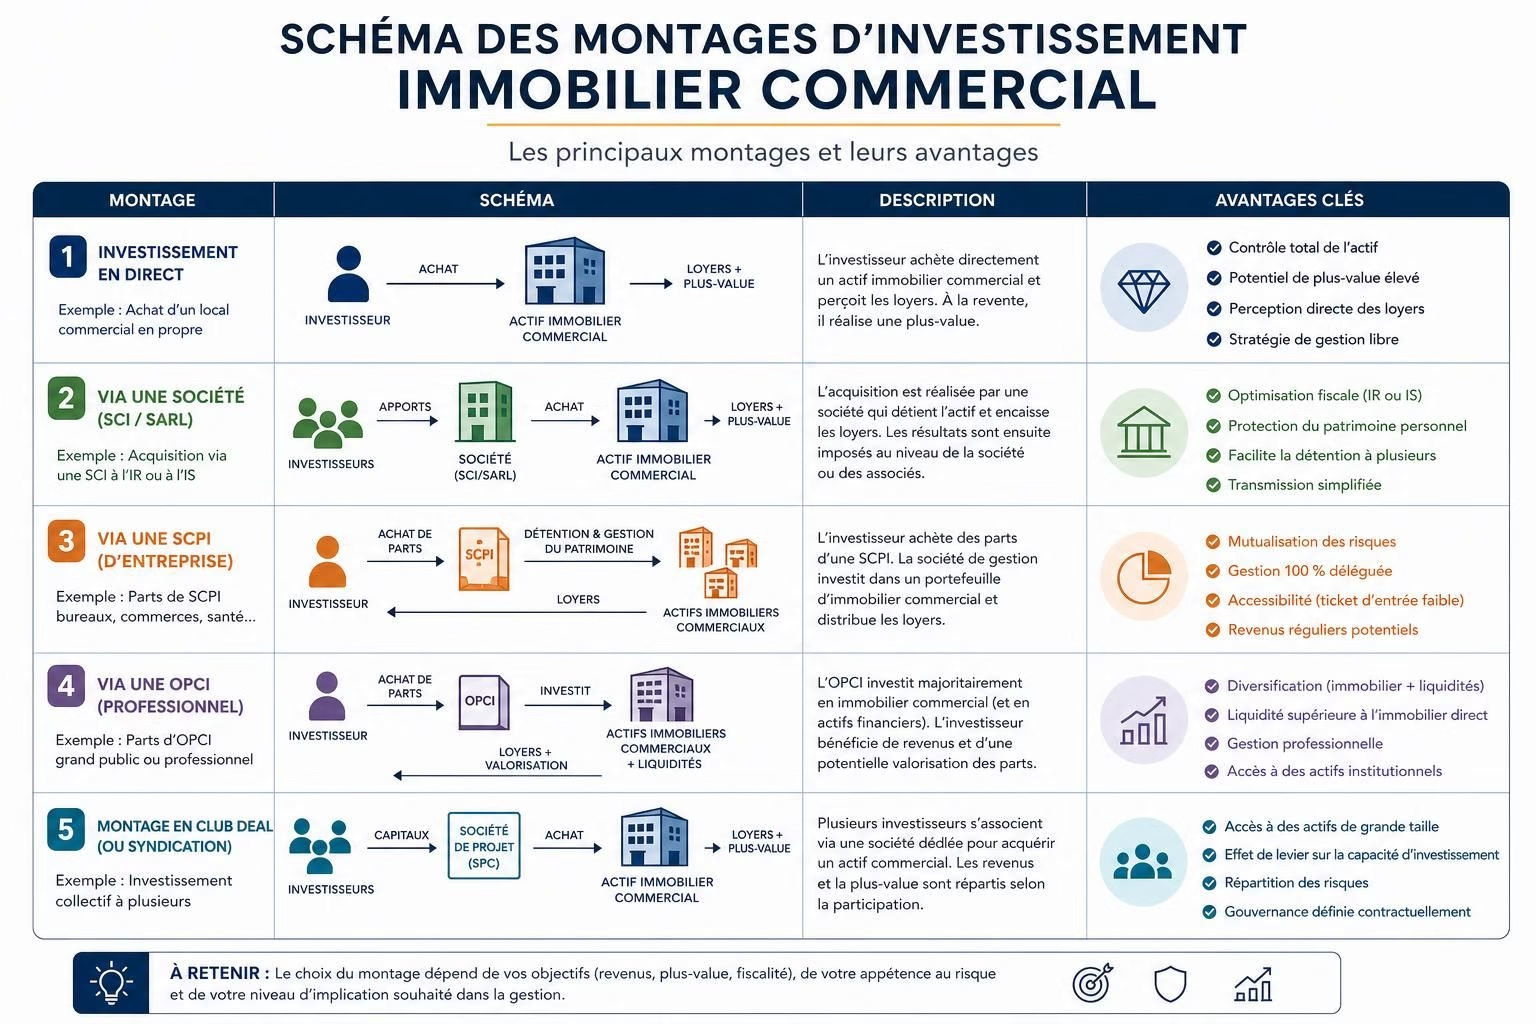
Investir dans l’immobilier commercial n’est pas un acte isolé : il s’inscrit dans une stratégie plus large et peut impliquer plusieurs montages juridiques et financiers. Les structures les plus répandues incluent :
- 🏢 Société en Commandite Simple (SCS) — Capital divisé en parts, opérateur expert en montages immobiliers, rendement potentiel > 5% par an avec une visibilité sur le prix de rachat.
- 🏢 Société Civile de Placement Immobilier (SCPI) de rendement — Gestion de portefeuilles d’actifs, versement des loyers sous forme de dividendes, avantage de diversification, fiscalité à considérer selon le statut du revenu.
- 🏬 Fonds de commerce et cession — Ensemble d’éléments mobiliers et incorporels destinés à attirer une clientèle, avec des mécanismes de cession et potentiellement de location-gérance.
Chaque option présente des avantages et des limites en fonction du niveau de contrôle, de l’exposition au risque et de l’horizon d’investissement. Le montage SCS peut offrir une maîtrise plus directe, mais nécessite une gestion active et une connaissance des mécanismes juridiques. La SCPI, quant à elle, peut convenir pour une exposition sans gestion opérationnelle heavy, mais peut apporter moins de contrôle sur la sélection des actifs. Le fonds de commerce et la cession de droit au bail nécessitent une compréhension fine des aspects juridiques et des obligations du gérant et du bailleur.
Des ressources complémentaires détaillent ces montages et leurs implications financières. Par exemple, des guides et des analyses dédiées expliquent comment structurer l’investissement et quelles vérifications faire avant l’achat d’un local commercial. Pour approfondir, lire les ressources suivantes : Tout savoir sur l’immobilier commercial et Tout savoir avant d’investir dans un local commercial.
Tout ce qu’il faut comprendre sur l’immobilier commercial : guide essentiel
Gestion immobilière et bail commercial : flexibilité, taxes et obligations
Le bail commercial est l’un des instruments clefs qui structure l’investissement dans l’immobilier commercial. Il peut conférer une stabilité à long terme, mais aussi imposer des obligations spécifiques en matière d’entretien, de charges et de révision des loyers. Le bail commercial est généralement régi par des règles qui protègent à la fois le bailleur et le locataire, tout en offrant une certaine flexibilité pour adapter les conditions à l’évolution du marché et à la stratégie immobilière globale. Le locataire peut bénéficier d’un cadre stable pour son activité, tandis que le bailleur peut sécuriser des revenus et une valorisation du bien par le biais du contrat et des clauses d’ajustement.
Quatre axes méritent une attention particulière :
- 🧭 Clause et durée : les baux commerciaux typiquement longue durée (3-6-9 ou plus) et les clauses de révision permettent d’anticiper les évolutions économiques.
- 💼 Fiscalité et charges : les charges (impôt foncier, assurance, entretien) peuvent être partagées ou transférées, selon les formules de bail (net, net-net, net-net-net). L’optimisation fiscale dépend du choix entre possession et location via des structures comme SCPI ou SCS.
- 🧱 État du bien et travaux : l’entretien, les travaux et les améliorations peuvent peser sur le coût global, mais aussi sur la valeur foncière et la performance du bail.
- 📈 Gestion et risques : les impondérables économiques et les fluctuations sectorielles peuvent impacter la demande et les loyers. Une gestion proactive des renouvellements et des garanties est essentielle.
Avant d’acheter ou d’investir, il faut vérifier plusieurs éléments clés : la solidité du locataire, la localisation et l’attractivité du quartier, les charges prévues, les perspectives de croissance et les contrats annexes (assurances, travaux, garanties). Pour enrichir ta connaissance, voici quelques ressources utiles : Carrières et secteur immobilier et Mieux comprendre l’immobilier commercial.
Exemple pratique : le bail commercial peut inclure des clauses d’indexation et des plafonds, afin de maîtriser les coûts en période d’inflation. Le propriétaire et le locataire peuvent aussi négocier des clauses d’excédent d’entretien ou des prestations offertes par le locataire dans le cadre d’un loyer net ou net-net-net. Une analyse rigoureuse des chiffres et une clairvoyance sur les coûts annexes permettent d’éviter les défaillances et les impayés, tout en protégeant la valeur du bien sur le long terme.
Checklist pratique et cas concrets pour investir dans l’immobilier commercial
Pour te guider dans l’évaluation, voici une liste structurée et opérationnelle. Elle t’aide à passer de l’idée à l’action sans passé par des pièges inutiles.
- 🏷️ Objectifs clairs : rendement, sécurité ou diversification ?
- 🗺️ Emplacement et accessibilité : est-ce que le quartier attire les clients et les locataires potentiels ?
- 🤝 Profil du locataire ou du fonds : solidité financière, historique de paiement, activité et clientèle associée.
- 📑 Dossier juridique et bail : nature du bail, droit au bail, clauses d’entretien et de révision.
- 🧮 Analyse financière : loyer de base, charges, impôts fonciers, coûts d’entretien et potentialité de valorisation.
- 🔎 Due diligence technique : état du bâtiment, conformité, travaux prévus et coût estimé.
- 💬 Négociation et clauses : conditions de renouvellement, options de sortie et garanties.
- 🧭 Stratégie de sortie ou de réinvestissement : comment et quand sortir ou reprendre le contrôle du bien.
Section pratique : avant d’investir, il peut être utile de comparer différentes options (locaux commerciaux isolés, centre commerciaux, bureaux ou entrepôts). Pour aller plus loin, des ressources dédiées apportent des cadres analytiques et des repères chiffrés utiles. Guide pratique et définition et Actualités et guide complet vous offrent des éléments concrets et des cas d’usage.
Pour structurer ton approche et éviter les écueils, voici un tableau récapitulatif des critères à vérifier et des résultats attendus selon les scénarios. Le tableau met en évidence la relation entre typologie, rendement attendu et risques associés.
| Typologie | Rendement attendu | Risque principal | POINTS CLÉS |
|---|---|---|---|
| Local commercial en centre-ville | 5-7% | Vacance locative, dépendance du flux | Emplacement, bail commercial solide, révision |
| Bureaux dans quartier d’affaires | 4-6% | Conjoncture économique, turnover des entreprises | Qualité du locataire, facilité de sous-location |
| Entrepôt/logistique | 5-8% | Obsolescence modérée, coûts de maintenance | Accessibilité, coût de transport |
En résumé, l’immobilier commercial peut offrir des opportunités attractives, mais il demande une analyse approfondie, en particulier sur le bail, la localisation et les charges. L’investissement demandera un équilibre entre rendement et gestion des risques, avec une approche qui s’appuie sur des données du marché et une planification financière rigoureuse. Pour les lecteurs qui souhaitent approfondir les chiffres et les mécanismes, les guides et analyses cités ci-dessus constituent des ressources de référence, notamment celles qui détaillent les structures SCPI et SCS, les critères de sélection des bailleurs et les meilleures pratiques pour la gestion immobilière.
Checklist finale et FAQ
Avant d’aller plus loin, voici les points clés à vérifier et les questions fréquentes pour éviter les faux pas. Cette section est pensée comme un outil rapide, mais solide, pour préparer ton prochain rendez-vous ou ta prochaine décision d’investissement.
Points clés à vérifier avant un achat ou une location
- ✅ Localisation et attractivité du quartier
- 🏷️ État du bail et obligations du locataire
- 💼 Solidité du locataire ou du fonds de commerce
- 🧾 Coûts et charges réels, impôt foncier et entretien
- 📈 Perspectives de valorisation et de révision du loyer
Exemples de scénarios courants et conseils pratiques
- Considérer une SCPI si l’objectif est d’obtenir une exposition sans gestion opérationnelle lourde 💡
- Préparer une due diligence complète pour éviter les surprises lors de la signature 🔎
- Évaluer le coût total sur le long terme plutôt que le rendement initial seul 💰
Le chapitre suivant répond à quelques questions fréquentes et utiles pour démarrer sereinement. Tu trouveras des éléments concrets et des mises en situation qui te permettront de te projeter davantage.
Qu’est-ce que l’immobilier commercial et pourquoi s’y intéresser en 2026 ?
L’immobilier commercial regroupe les biens destinés à une activité professionnelle (locaux commerciaux, bureaux, entrepôts, centres commerciaux, parkings). En 2026, l’avantage principal réside dans une rentabilité potentielle plus élevée que le résidentiel, mais cela exige une gestion et une connaissance juridiques accrues, notamment autour du bail commercial et des charges.
Quelles structures privilégier pour débuter dans l’immobilier commercial ?
Pour débuter, plusieurs options existent selon le niveau de gestion souhaité et le niveau d’exposition au risque: SCPI de rendement pour une exposition diversifiée et accessible, SCS pour un montage plus direct et potentiellement plus rentable mais plus technique, ou achat direct via un portefeuille de locaux.
Comment évaluer un bail commercial avant signature ?
Analyser la durée, le loyer, les clauses d’indexation, les obligations d’entretien et les charges. Examiner la solidité du locataire, le trafic et l’emplacement, ainsi que les perspectives de valorisation du bien et la stabilité des flux de revenus.
Quels liens entre bail commercial et fiscalité ?
Le bail commercial implique des choix sur les coûts pris en charge par le locataire et le bailleur (impôt foncier, assurance, entretien). Le montage financier et la structure juridique choisie influencent l’imposition des revenus et les éventuelles optimisations fiscales.
En pratique, l’immobilier commercial peut être une option fiable pour diversifier un portefeuille et affronter les cycles économiques avec une perspective de rendement et de valorisation. Néanmoins, chaque profil et chaque projet est unique. Le lecteur est invité à croiser les ressources citées, à se rapprocher d’un conseiller compétent et à tester ses hypothèses sur des scénarios réalistes avant d’agir.
Pour approfondir et élargir ta connaissance, n’hésite pas à consulter les ressources complémentaires suivantes : Mieux comprendre l’immobilier commercial et Guide pour débutants.