Ce guide s’adresse à celles et ceux qui veulent comprendre comment l’investissement immobilier dans les territoires d’outre-mer peut influencer durablement l’optimisation fiscale et les stratégies patrimoniales. L’objectif n’est pas de promettre des gains miracles, mais de mettre en lumière les mécanismes, les conditions et les risques associés pour que chacun puisse vérifier s’ils correspondent à sa situation, son budget et ses objectifs. Dans les DOM-TOM, les dispositifs fiscaux existent pour encourager la construction et la location de logements neufs et pour stimuler l’emploi local. Cependant, la réalité du terrain impose une analyse rigoureuse: coût du financement, distance géographique, loyers plafonnés, ressources des locataires et risques liés à l’exécution des projets. Ce contexte complexe mérite une approche méthodique, où les chiffres et les garanties contractuelles tiennent une place centrale.
En parallèle, les dispositifs fiscaux évoluent et les opportunités peuvent être très sensiblement différentes selon les régions, les zones et les périodes. Pour certaines configurations, la réduction d’impôts peut atteindre des niveaux attractifs, mais elle dépend du respect scrupuleux des plafonds, des conditions de location et de la solidité du porteur de projet. L’intérêt, c’est d’allier une réduction d’impôt réfléchie à une rentabilité immobilière mesurée, afin de préserver un équilibre entre avantage fiscal et viabilité économique de l’opération. Pour t’aider à décoller, ce texte propose une démonstration claire, étape par étape, avec des exemples concrets, des constats de marché et des check-lists pratiques.
Pour approfondir certains points, voici des ressources complémentaires consultables en ligne (liens intégrés de manière contextualisée). Investir dans les DOM-TOM et optimisation fiscale explique les grandes lignes et les cadres à connaître, tandis que guide sur la loi Girardin rappelle l’historique et les limites, notamment l’éligibilité et les plafonds. D’autres ressources complémentaires permettent d’éclairer les choix, comme les guides d’Inter-Invest sur l’investissement outre-mer, accessibles via découverte des dispositifs et déductions.
En bref: l’optimisation fiscale par l’immobilier ultramarin repose sur des mécanismes documentés, des zones ciblées et une évaluation prudente des flux financiers. Ce qui suit détaille les tenants et aboutissants pour que chacun puisse vérifier la pertinence, avant d’engager des démarches.
Optimiser vos impôts grâce à l’investissement immobilier outre-mer : cadre, dispositifs et conditions en 2026
Le problème, c’est que l’univers des DOM-TOM mêle fiscalité, droit immobilier et contraintes opérationnelles propres à chaque territoire. L’enjeu est de comprendre comment les dispositifs fiscaux, notamment la loi Pinel outre-mer, s’articulent avec les spécificités locales pour générer une réduction d’impôts sans compromettre la rentabilité. Dans les années récentes, la défiscalisation immobilière outre-mer s’est surtout appuyée sur le dispositif Pinel outre-mer, après que d’autres mécanismes aient connu des évolutions ou des retraits. Dit autrement, Pinel Outre-mer demeure l’ancrage principal pour qui veut bénéficier d’avantages fiscaux tout en investissant dans le parc neuf.
Pour saisir les grandes lignes, il faut distinguer les zones éligibles et les conditions associées. Les territoires concernés incluent les five Départements d’Outre-Mer (Guadeloupe, Martinique, Guyane, Réunion, Mayotte) et, en outre-mer, plusieurs Collectivités d’outre-mer, telles que la Polynésie française ou Saint-Pierre-et-Miquelon. Ce zonage n’est pas anodin: il conditionne l’éligibilité à la réduction d’impôt et peut influer sur la rentabilité du projet par le biais des loyers, des plafonds et des coûts de construction. L’avantage principal réside dans une réduction d’impôt qui peut atteindre un niveau important sur 6, 9 ou 12 ans, selon la durée choisie et le respect des critères obligatoires. Ce point est important.
Concrètement, pour profiter de Pinel outre-mer, l’investissement doit être réalisé dans le cadre d’un logement neuf et destiné à la location pendant la période choisie. Le logement peut être la résidence principale du locataire ou non, mais l’investisseur doit s’engager à mettre le bien en location conformément aux règles et plafonds établis. Les plafonds de loyers et les ressources des locataires restent déterminants, afin d’éviter d’augmenter artificiellement les coûts sans bénéficier des réductions fiscales. Le cadre global prévoit également un plafond global annuel par foyer fiscal pour les niches outre-mer, souvent autour de 18 000 euros, ce qui peut limiter l’impact fiscal total si l’ensemble des dispositions est utilisé simultanément.
Par ailleurs, quelques points pratiques s’imposent: investir en outre-mer nécessite une évaluation de la capacité à supporter des coûts de financement, la vérification de la solvabilité du porteur de projet et la compréhension des exigences liées à l’accompagnement par des professionnels locaux. Le décalage géographique entre métropole et outre-mer peut influencer la gestion opérationnelle et la supervision des travaux. Dans ce cadre, il est préférable de s’appuyer sur des partenaires locaux expérimentés et des promoteurs ayant des antécédents démontrables. Cela permet d’éviter les projets inachevés ou les retards qui plombent la rentabilité et remettent en cause l’objectif fiscal.
Avant d’aller plus loin, il est utile d’examiner quelques chiffres et scénarios pratiques. Supposons un investissement dans un logement neuf en zone éligible avec une réduction d’impôt de 32 % sur 12 ans, sous conditions de loyers et de ressources respectées. L’impact fiscal peut être conséquent sur l’impôt dû, mais il faut vérifier que le coût total de l’emprunt et les frais liés au projet ne dépassent pas la diminution d’impôt attendue. Ce type d’analyse nécessite des données précises et une projection financière prudente. Il est aussi recommandé de comparer les résultats par rapport à d’autres placements immobiliers, afin d’évaluer l’avantage relatif.
Pour approfondir le cadre pratique, n’hésite pas à consulter des ressources spécialisées dans les dispositifs outre-mer et les mécanismes de réduction d’impôt. En complément, une estimation simple peut être réalisée via un outil dédié (toolbox ci-dessous). Les calculs doivent rester prudents et basés sur des hypothèses vérifiables.
Avec ce cadre, on peut envisager de structurer un projet qui combine investissement immobilier et défiscalisation sans se précipiter. L’objectif est de disposer d’un plan clair: montage financier, localisation, choix du promoteur, et plan de gestion à long terme. Pour mieux comprendre les spécificités locales et les obligations, voici une sélection de ressources externes utiles: Investir dans les DOM-TOM et optimisation fiscale et Loi Girardin et défiscalisation outre-mer.
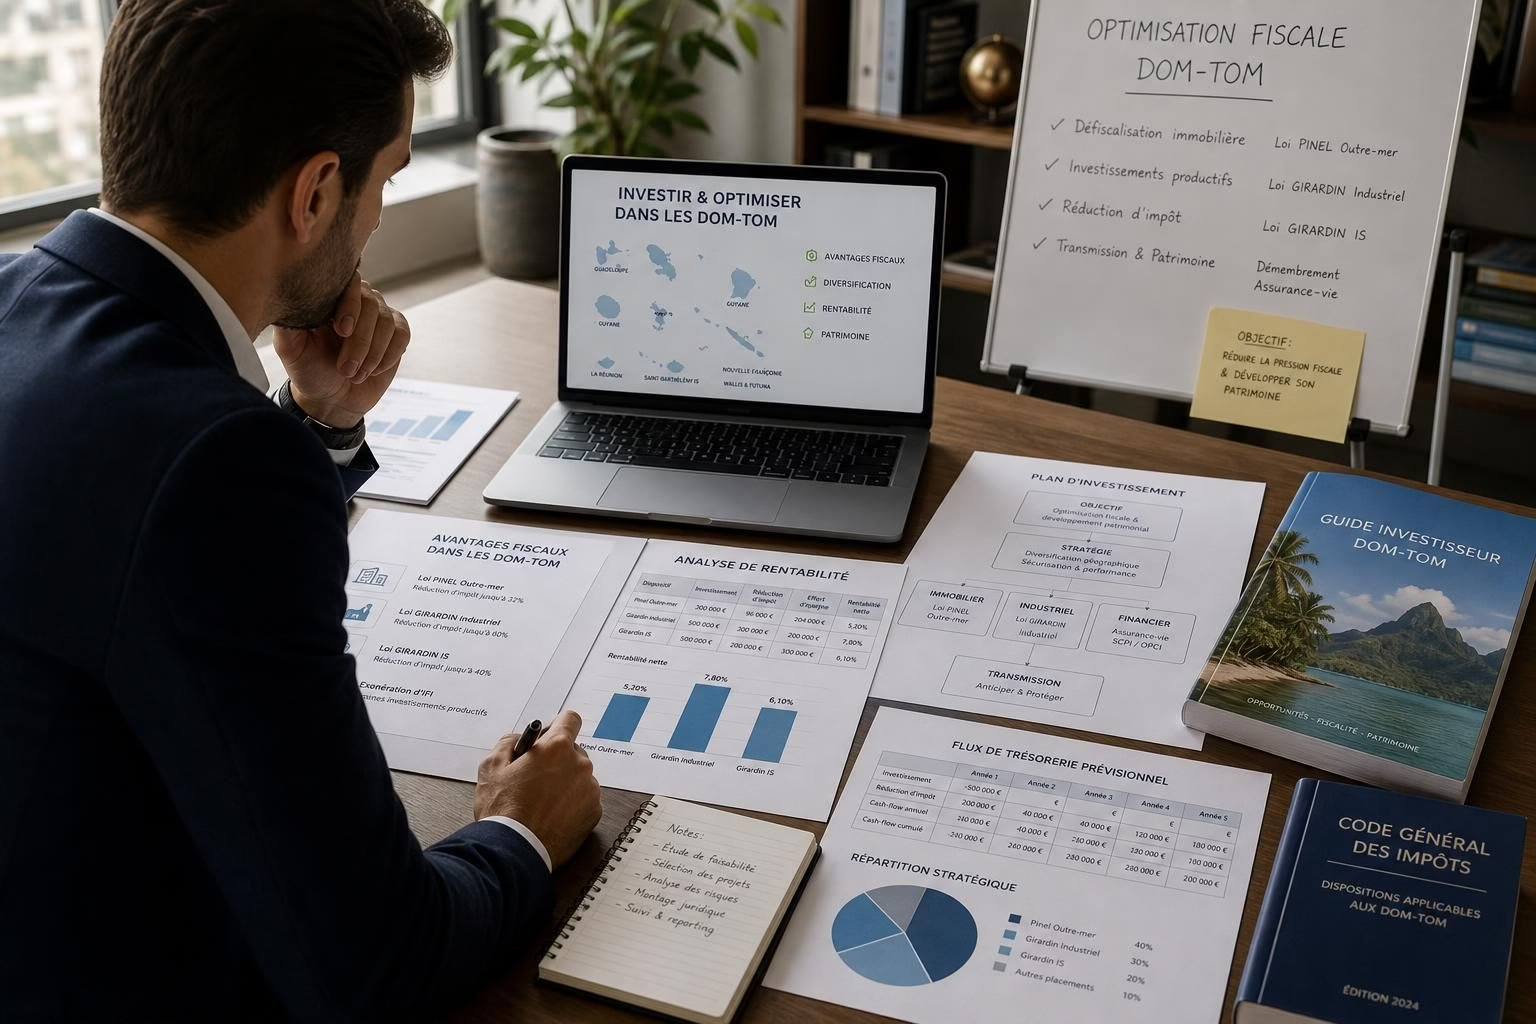
Les zones et les plafonds: direction les réalités du terrain
Ce point est important. Le zonage Outre-mer conditionne l’éligibilité et la profondeur du bénéfice fiscal. Dans la zone Pacifique, des territoires comme la Nouvelle-Calédonie ou Tahiti présentent des dynamiques spécifiques. En Antilles, la Guadeloupe et la Martinique restent les zones les plus matures côté demande locative et infrastructures. À La Réunion, certaines zones du sud peuvent afficher des particularités propres, qui influent sur les loyers et les coûts. L’objectif n’est pas d’identifier des zones “miracles”, mais de comprendre où les flux locatifs répondent le mieux et où les coûts restent maîtrisés. Cette analyse locale est la clé pour éviter les écarts entre estimation et réalité.
Pour compléter, les ressources immobilières et fiscales spécialisées publient des synthèses sur les plafonds, les conditions et les risques associés. S’appuyer sur des guides comme avantages fiscaux et patrimoine Outre-mer peut aider à clarifier les scénarios et à comparer les marchés.
- Comprendre le mécanisme Pinel Outre-mer et ses taux de réduction selon la durée (6, 9 ou 12 ans) 🎯
- Évaluer les plafonds de loyers et les ressources des locataires pour rester éligible 📐
- Analyser la zone géographique et le potentiel locatif local 🗺️
- Évaluer la solvabilité et la solidité du promoteur ou du constructeur 🏗️
- Établir un plan de financement réaliste et prévoir les coûts annexes 💡
En complément, le texte ci-contre propose des conseils pour vérifier l’adéquation entre le profil fiscal et la réalité opérationnelle. La réduction d’impôts est un levier puissant, mais elle ne peut s’inscrire dans une logique purement spéculative. Le véritable enjeu est d’allier investissement immobilier et rentabilité locative pour que l’opération soit durable et cohérente avec les objectifs patrimoniaux.
Profil des investisseurs et adéquation: qui peut tirer parti du dispositif Pinel Outre-mer en 2026?
Le lecteur type intéressé par l’optimisation fiscale à travers limmobilier locatif dans les territoires d’outre-mer est souvent un contribuable fortement fiscalisé, disposant déjà d’un patrimoine et cherchant à diversifier les sources de revenu tout en optimisant sa charge fiscale. Ce profil sait que les effets fiscaux restent dépendants d’un socle économique solide. Dit autrement, l’action ne peut se limiter à la réduction d’impôt; elle doit s’inscrire dans une stratégie patrimoniale articulée autour de revenus réguliers et d’un risque mesuré. Le point critique est de vérifier que le montant de l’impôt dû est suffisamment élevé pour profiter pleinement des réductions d’impôt offertes par Pinel Outre-mer, et que le projet permet une rentabilité suffisante pour couvrir l’emprunt et les charges associées.
Pour formaliser le profil, voici quelques critères souvent observés par les professionnels:
- Un taux marginal d’imposition élevé (ce qui maximise l’avantage fiscal) 💼
- La capacité à financer une partie non négligeable de l’investissement par un apport ou un emprunt raisonnable 💳
- La disponibilité d’un bien à mettre en location et une estimation fiable des loyers locaux 🏘️
- Une tolérance au risque et à la distance géographique pour gérer le projet à distance 🚀
- La volonté de s’appuyer sur des partenaires locaux et des professionnels compétents 🧭
La réalité du marché ultramarin demeure spécifique: les coûts de construction, les délais, les exigences sanitaires et administratives, et les conditions de financement peuvent varier fortement d’un territoire à l’autre. Il faut aussi noter que l’ancien dispositif Girardin, qui avait été utilisé dans le passé, n’est plus applicable depuis 2018, ce qui peut influencer la comparaison entre les options et le choix du dispositif. Pour ceux qui veulent approfondir ce point, le guide pratique sur la défiscalisation DOM-TOM rappelle les spécificités et les limites des différentes solutions.
Les profils qui hésitent ou qui présentent des contraintes fortes (distance importante, difficulté d’accès à des garanties locales solides, ou incertitude sur la demande locative dans certaines zones) doivent envisager des solutions alternatives ou des accompagnements renforcés. L’idée n’est pas d’éviter l’investissement, mais d’ajuster le projet à la réalité opérationnelle et au temps disponible pour le piloter. Dans ce cadre, l’aide d’un conseiller en gestion de patrimoine et d’un courtier immobilier se révèle souvent utile pour vérifier la faisabilité et optimiser les aspects fiscaux sans tomber dans des promesses irréalistes.
Pour ceux qui veulent comparer les scénarios, des ressources externes présentent des analyses et des retours d’expérience sur l’investissement outre-mer. Par exemple, le portail EGCS Finance propose des pistes pour optimiser la défiscalisation outre-mer et éviter les erreurs courantes.
Dans l’optique pratique, un chapitre clé consiste à ne pas confondre avantages fiscaux et rendement réel. L’administration exige une cohérence entre les critères d’éligibilité et les résultats financiers, ce qui implique de vérifier les hypothèses de loyers, les coûts d’entretien et les frais de gestion. Le risque principal reste le manque de demande locative ou des retards dans la livraison des biens. Pour limiter ces risques, il est prudent d’anticiper des scénarios plus prudents que les hypothèses optimistes et d’évaluer la sensibilité du projet face à des variations de taux d’intérêt ou de vacance locative.
Pour enrichir la réflexion, on peut consulter un ensemble d’ouvrages et guides qui détaillent les dynamiques du marché ultramarin et les mécanismes fiscaux. Par exemple, le site guide FYN Patrimoine sur l’investissement outre-mer offre des éléments concrets sur les conditions et les résultats possibles.
Exemple étudiant: projection simple et limites
Imaginons un investisseur qui choisit un appartement neuf à louer sur 9 ans dans une zone éligible. Supposons une réduction d’impôt de 29 % et un loyer plafonné qui respecte les critères locaux. Si l’impôt sur le revenu dû est d’un montant élevé, l’avantage fiscal peut être substantiel et contribuer à la rentabilité nette du projet. Cependant, les chiffres doivent être maniés avec précaution: le coût du financement, les charges de copropriété, les frais de gestion et les impôts locaux, le cas échéant, viennent réduire le bénéfice net. Dit autrement, la réduction d’impôt ne constitue pas une garantie de profit et ne remplace pas une étude financière rigoureuse.
Pour finir, quelques conseils pratiques pour les investisseurs qui envisagent cette voie: travailler avec des promoteurs de réputation établie, vérifier les antécédents de construction et s’assurer que les garanties prévues dans les contrats couvrent les risques d’inexécution. L’objectif est de transformer l’opération en un système durable, où l’avantage fiscal se conjugue avec une rentabilité stable et des perspectives de valorisation patrimoniale.
Pour poursuivre l’analyse, consultez dispositif Girardin et défiscalisation outre-mer, qui rappelle les limites temporelles et les conditions d’éligibilité, et compare les options disponibles selon le profil.
Aspects opérationnels et pratiques: financement, due diligence et gestion du projet
Pour réussir dans linvestissement immobilier outre-mer, la discipline opérationnelle est capitale. Cette section détaille les étapes clés, les pièges à éviter et les ressources utiles. Le point de départ est le montage financier: estimer le coût total, le montant de l’apport, le financement possible et le coût du crédit en tenant compte des éventuels taux préférentiels accordés par les banques locales ou par des institutions spécialisées. L’objectif est d’établir un plan de financement robuste, où les flux de trésorerie couvrent le remboursement du prêt et les charges, tout en laissant une marge suffisante pour faire face à d’éventuels imprévus.
La due diligence est une étape incontournable: il faut auditer le promoteur, évaluer la faisabilité technique, et vérifier que les permis et les garanties de construction sont en ordre. L’histoire du promoteur est un indicateur important: un promoteur solide, ayant un historique de livraisons dans les délais et une situation financière saine, diminue le risque d’échec du projet. L’exécution est le vrai facteur: une promesse commerciale appuyée par des garanties et des procédures de contrôle permet de réduire les risques et d’assurer une meilleure conformité réglementaire.
En parallèle, le choix du bien repose sur des critères de localisation et de demande locative. Vérifier les perspectives de croissance démographique, l’accès aux infrastructures (transports, écoles, services publics) et la dynamique du marché locatif est crucial. Le prix d’achat doit être justifié par la réalité du marché et non par une estimation trop optimiste. La location en outre-mer peut être attractive, mais elle peut aussi souffrir de vacance locative ou de loyers plus faibles que prévus. Dans ce cadre, la prudence est de mise et l’évaluation doit inclure des scénarios différents (optimiste, réaliste, pessimiste).
Pour les aspects pratiques, l’accompagnement d’un expert local est préconisé: il faut s’entourer d’un conseiller en gestion de patrimoine, d’un avocat spécialisé en droit immobilier et d’un courtier expérimenté sur les territoires ciblés. Cette équipe permet de vérifier les clauses contractuelles, les garanties et les implications fiscales, et d’ajuster le montage en fonction des évolutions fiscales ou des retours du marché. Une approche coordonnée et proactive évite les pièges d’un montage qui paraît avantageux sur le papier mais qui se révèle fragile dans la vraie vie.
Pour structurer le processus, une toolbox peut aider à modéliser les différents scénarios et à comparer les solutions.
Simulation Pinel Outre-mer — 2026
Optimisez vos impôts grâce à l’investissement immobilier dans les territoires d’outre-mer. Ce calculateur est en pur HTML + JavaScript et est destiné à l’illustration pour votre article.
Note: Ce calculateur est une estimation pédagogique et ne constitue pas un conseil fiscal. Les résultats dépendent des paramètres fournis et des règles fiscales en vigueur.
À noter: afin d’étayer les analyses, il convient de citer quelques sources spécialisées et d’éviter les confusions entre les dispositifs. Le dispositif Pinel Outre-mer demeure la référence principale pour les réductions d’impôt associées à l’immobilier locatif dans les territoires ultramarins, avec des plafonds et des conditions spécifiques. Guides et fiches pratiques Inter-Invest offrent une approfondie sur les mécanismes et les vérifications nécessaires pour sécuriser le projet.
Enfin, la dimension locative nécessite une attention particulière à la demande locale et à la compétitivité des loyers. L’objectif est de s’assurer que le bien reste occupé sur la durée et que les revenus locatifs couvrent les coûts et les charges, tout en offrant une marge de sécurité suffisante. Dans ce cadre, les partenariats locaux et un accompagnement professionnel restent des choix judicieux.
Valeur, limites et alternatives: verdict nuancé et conseils pratiques
Le recours à l’investissement immobilier dans les territoires d’outre-mer peut générer des avantages fiscaux significatifs, mais il n’est pas exempt de limites. La principale précaution est de ne pas viser la défiscalisation comme unique moteur. L’évaluation doit rester centrée sur le rendement global et sur la stabilité du cash-flow, avec une estimation prudente des loyers et des coûts. L’effet combiné des plafonds et des loyers peut limiter la réduction d’impôt réelle, ce qui justifie une analyse détaillée avant tout engagement.
Pour ceux qui recherchent une approche progressive, il peut être judicieux de commencer par une opération test dans une zone où la demande locative est bien documentée et où les flux financiers sont plus prévisibles. Cette stratégie permet d’appréhender les modalités de gestion et les exigences administratives, sans prendre de risques excessifs sur un premier investissement. En parallèle, il est utile de comparer l’investissement outre-mer avec d’autres outils de défiscalisation immobilière, afin de choisir le véhicule le mieux adapté au profil et à l’objectif.
En cas de doute, l’avis d’un spécialiste demeure précieux: il aide à peser les coûts annexes, à vérifier les garanties et à calibrer les expectations de réduction d’impôt. L’objectif est de trouver l’équilibre entre avantages fiscaux et valeur réelle du patrimoine, tout en restant vigilant sur les implications juridiques et financières. Pour un panorama complet, lis les ressources suivantes: paradis fiscal de l’immobilier en DOM-TOM et investissement DOM-TOM et défiscalisation.
Le mot d’ordre: faire le bon choix dépend du profil, du budget, du temps disponible et de l’objectif réel. La prudence est de mise et les décisions doivent être appuyées par des données et des conseils d’experts.
Pour résumer, l’investissement immobilier outre-mer peut offrir des opportunités d’optimisation fiscale et de diversification patrimoniale, à condition de respecter les cadres légaux, de vérifier les conditions et de préparer un plan financier solide. Le parcours est semé d’étapes, mais il est possible d’aboutir à une stratégie qui associe défiscalisation et rentabilité durable.
Pour aller plus loin, consulte ce guide sur les opportunités et les garde-fous liés à l’outre-mer: Défiscalisation DOM-TOM: ce qu’il faut vérifier.
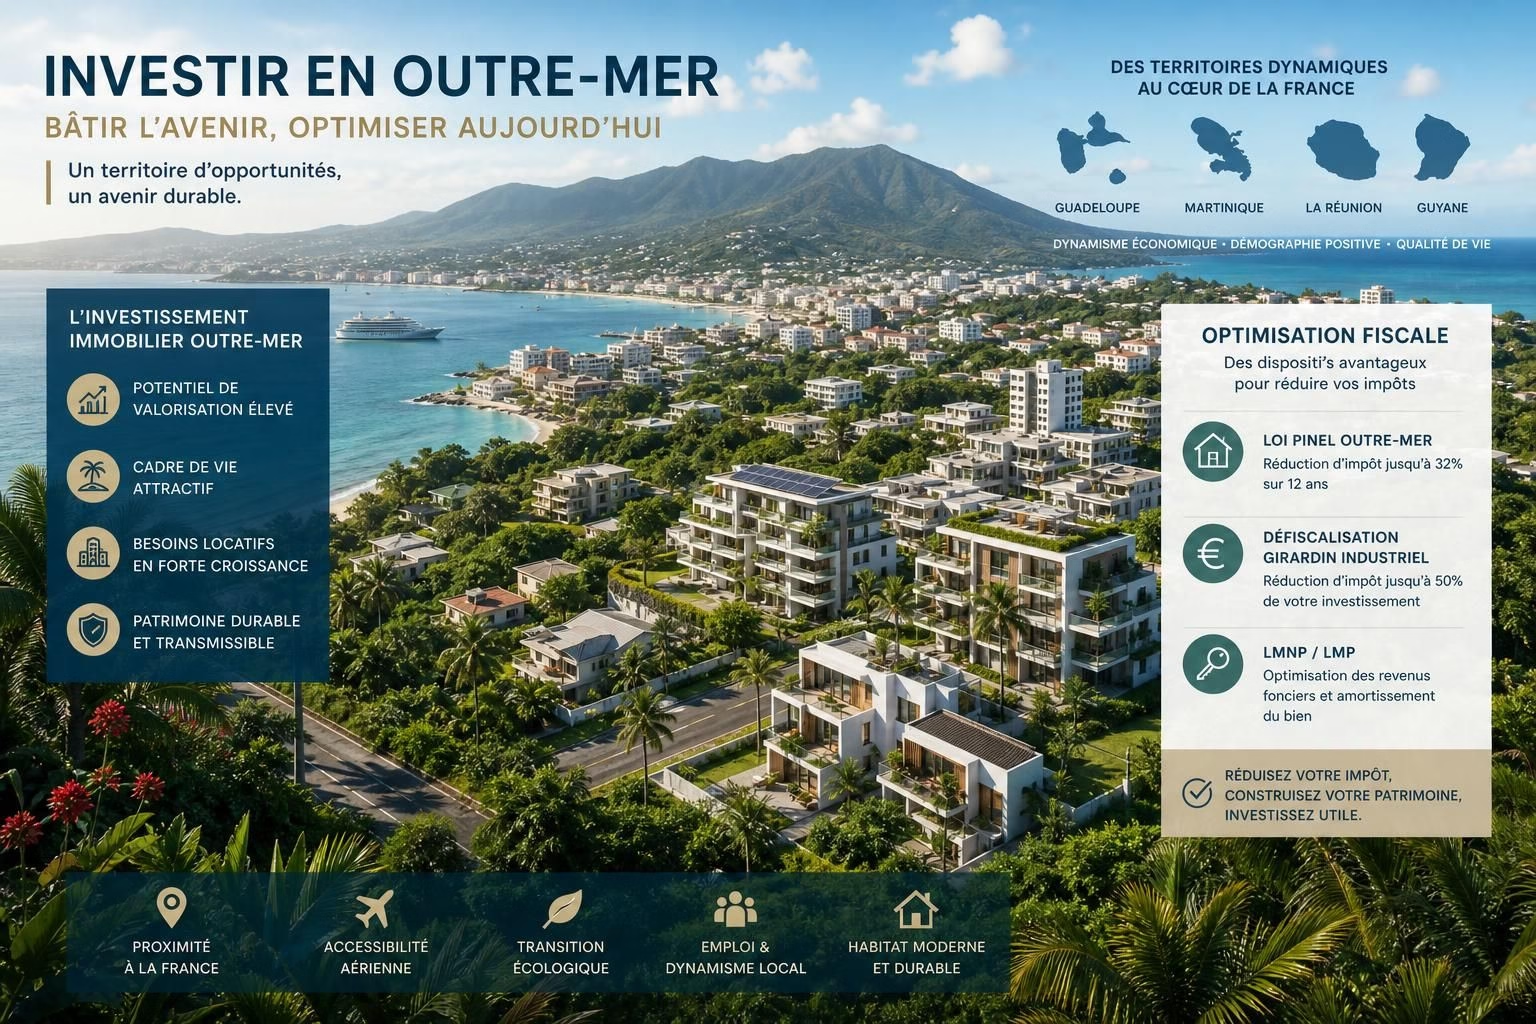
Tableau synthèse des zones, plafonds et réductions
| Zone | Éligibilité Pinel Outre-mer | Réduction d’impôt (approx.) | Durée recommandée |
|---|---|---|---|
| Guadeloupe et Martinique | Logement neuf, location, plafonds adaptés | 23-32% (selon durée) | 6-12 ans |
| Réunion (zones ciblées) | Locataire avec ressources plafonnées | 29% à 32% | 6, 9 ou 12 ans |
| Guyane | Conditions similaires; vérification locale | 26-32% | 6, 9 ou 12 ans |
| Outre-mer spécifiques (Polynésie, Saint-Martin, etc.) | Zones éligibles variables | Variable selon le territoire | 6, 9 ou 12 ans |
Pour approfondir et comparer les chiffres, n’hésite pas à consulter des ressources spécialisées et à réaliser des simulations personnalisées. Le paysage fiscal évolue et les plafonds peuvent changer; reste informé des mises à jour pour ajuster la stratégie en conséquence.
Le dispositif Pinel Outre-mer est-il valable en 2026 ?
Oui, il demeure le principal levier de réduction d’impôt pour l’immobilier neuf en outre-mer, sous réserve du respect des plafonds et des conditions de location. En pratique, il faut vérifier les zones éligibles et les obligations liées à la location.
Comment savoir si un projet est rentable dans les DOM-TOM ?
Il faut évaluer le coût total (achat, frais, travaux, financement), les loyers prévus, les plafonds de ressources et la demande locative locale. Une projection de flux de trésorerie avec différents scénarios est essentielle.
Quels sont les risques majeurs à anticiper ?
Retards de construction, difficultés de financement, vacance locative plus longue que prévu, fluctuations des coûts et modifications de la réglementation fiscale. Une due diligence rigoureuse et un partenaire local fiable atténuent ces risques.
Conclusion ouverte: l’optimisation fiscale par l’immobilier outre-mer peut être une pièce utile d’un puzzle patrimonial, mais elle n’est pas universelle et nécessite une préparation mûrie et adaptée au profil de l’investisseur. Le lecteur peut entamer une analyse plus poussée en combinant données sectorielles, simulations fiscales et conseils professionnels pour vérifier l’adéquation avec ses objectifs.