En bref : Trouver le meilleur taux de crédit immobilier ne se résume pas à comparer uniquement les pourcentages affichés. Le coût total du prêt dépend aussi des frais de dossier, de l’assurance emprunteur, de la durée de remboursement et des éventuelles pénalités. En 2026, les conditions restent variables selon le profil et la banque, mais une approche pédagogique et structurée permet d’augmenter les chances d’obtenir une offre plus favorable. L’objectif n’est pas de promettre une solution miracle, mais d’aligner le financement sur ta situation réelle: apport, stabilité du revenu, capacité d’endettement et horizon de projet. C’est en combinant simulation de crédit, comparaison de taux et négociation que se dégage le meilleur taux possible pour ton prêt immobilier.
En se plaçant sur le terrain concret, on peut distinguer plusieurs facteurs qui influencent le taux de crédit immobilier et les conditions associées. L’idée n’est pas de chercher le taux le plus bas à tout prix, mais le bon équilibre entre mensualités, coût total et sécurité financière. Pour réussir, il faut décomposer les postes du coût du crédit: le taux d’emprunt, les frais de dossier, l’assurance emprunteur, et les éventuelles options comme la modularité des remboursements ou la possibilité de renegocier en fin de période. Cette approche permet aussi d’évaluer le coût réel sur la durée et d’éviter les pièges cachés, tels que des pénalités élevées en cas de remboursement anticipé ou des coûts additionnels d’assurance qui s’alourdissent avec le temps.
Le marché continue d’être guidé par les variations de l’indice Euribor et par les politiques des banques. Dans ce contexte, il convient d’adopter une démarche structurée: préparer le dossier avec rigueur, effectuer une simulation de crédit réaliste, comparer les offres via un simulateur et un comparateur de taux, puis engager la négociation avec la banque ou le courtier. Le lecteur y trouvera des pistes pratiques, des exemples concrets et des points d’attention pour affiner son choix sans se précipiter.
Optimiser votre profil emprunteur pour obtenir le meilleur taux de crédit immobilier en 2026
Quand on parle du taux de crédit immobilier, le premier réflexe est souvent de regarder le chiffre affiché. Or, la vraie clé réside dans le profil emprunteur et la manière dont il est perçu par la banque. Dans un contexte où les taux restent bas par rapport aux décennies passées, l’écart entre une offre moyenne et une offre excellente peut se jouer sur quelques détails, mais ces détails pèsent lourd sur le coût final sur 15 à 25 ans. C’est pourquoi, avant même de comparer les taux, il faut bâtir un dossier solide qui inspire confiance à l’établissement prêteur. Cette solidité se mesure à la stabilité du revenu, à la régularité d’emploi, à l’absence d’incidents bancaires récents et à l’épargne disponible pour l’apport.
Comprendre les critères d’éligibilité et leur poids
Le poids accordé à chaque critère varie selon les banques, mais certaines constantes se dégagent. Le niveau d’endettement reste un paramètre central: plus le taux d’endettement est faible, plus le prêt peut être accepté à des conditions favorables. Autrement dit, si ton reste à vivre après le paiement des mensualités est suffisant, le prêteur sera plus enclin à offrir un taux attractif. Les banques scrutent aussi la stabilité professionnelle et la durée d’engagement dans le poste actuel. Une trajectoire professionnelle claire et durable rassure sur la capacité à honorer les remboursements sur la durée. En parallèle, le niveau d’apport personnel joue un rôle: un apport plus élevé peut pousser le taux vers le bas, tout en réduisant les frais notariés et le risque pour la banque.
Pour matérialiser ces critères en actions concrètes, il faut viser deux objectifs: réduire le ratio d’endettement et sécuriser l’apport. Le ratio d’endettement peut être amélioré en réduisant les dettes en cours (crédit renouvelable, crédits à la consommation, etc.) ou en augmentant les revenus disponibles pour le remboursement. L’apport peut provenir d’économies personnelles, de liquidités issues d’une vente ou d’un don familial. Dans tous les cas, il est conseillé d’obtenir une évaluation précise de ce qu’apportera une banque en fonction du montant emprunté et de la durée choisie.
Par ailleurs, les banques apprécient un historique de gestion saine du patrimoine et des signes de prudence budgétaire. L’absence de retards de paiement dans les comptes courants ou l’épargne qui montre une discipline financière rassurent. Un point souvent négligé est la cohérence entre le projet et le dossier: le prêt doit soutenir un projet réel et mesuré, sans excès qui pourrait fragiliser la situation en cas de retournement économique.n”, “La vraie leçon ici est que le dossier ne se limite pas à un critère unique; c’est l’addition de la robustesse financière et de la clarté du projet qui ouvre la porte à un meilleur taux.
Pour progresser, utilise des ressources comme des comparateurs de taux et guides pratiques qui expliquent comment évaluer le coût total et non seulement le taux affiché. Les simulateurs et les conseils de spécialistes peuvent t’aider à estimer rapidement l’impact d’un apport plus élevé ou d’un changement de durée sur les mensualités et le coût global. En parallèle, consulte un baromètre des taux pour situer ta position par rapport au marché et comprendre les tendances actuelles. Le lecteur y trouve des repères solides pour construire un dossier qui correspond à l’époque et au profil.
En pratique, l’amélioration du profil emprunteur passe par des actions mesurables: refinancer des dettes existantes pour ramener le taux moyen du passif, planifier une augmentation d’épargne ciblée pour atteindre l’apport souhaité, rationaliser les dépenses et démontrer une stabilité salariale par des lettres d’employeur ou des preuves de contrat à durée déterminée ou indéterminée selon le cas. Le chemin vers le meilleur taux est rarement immédiat, mais il devient plus clair lorsque chaque étape est planifiée et suivie.
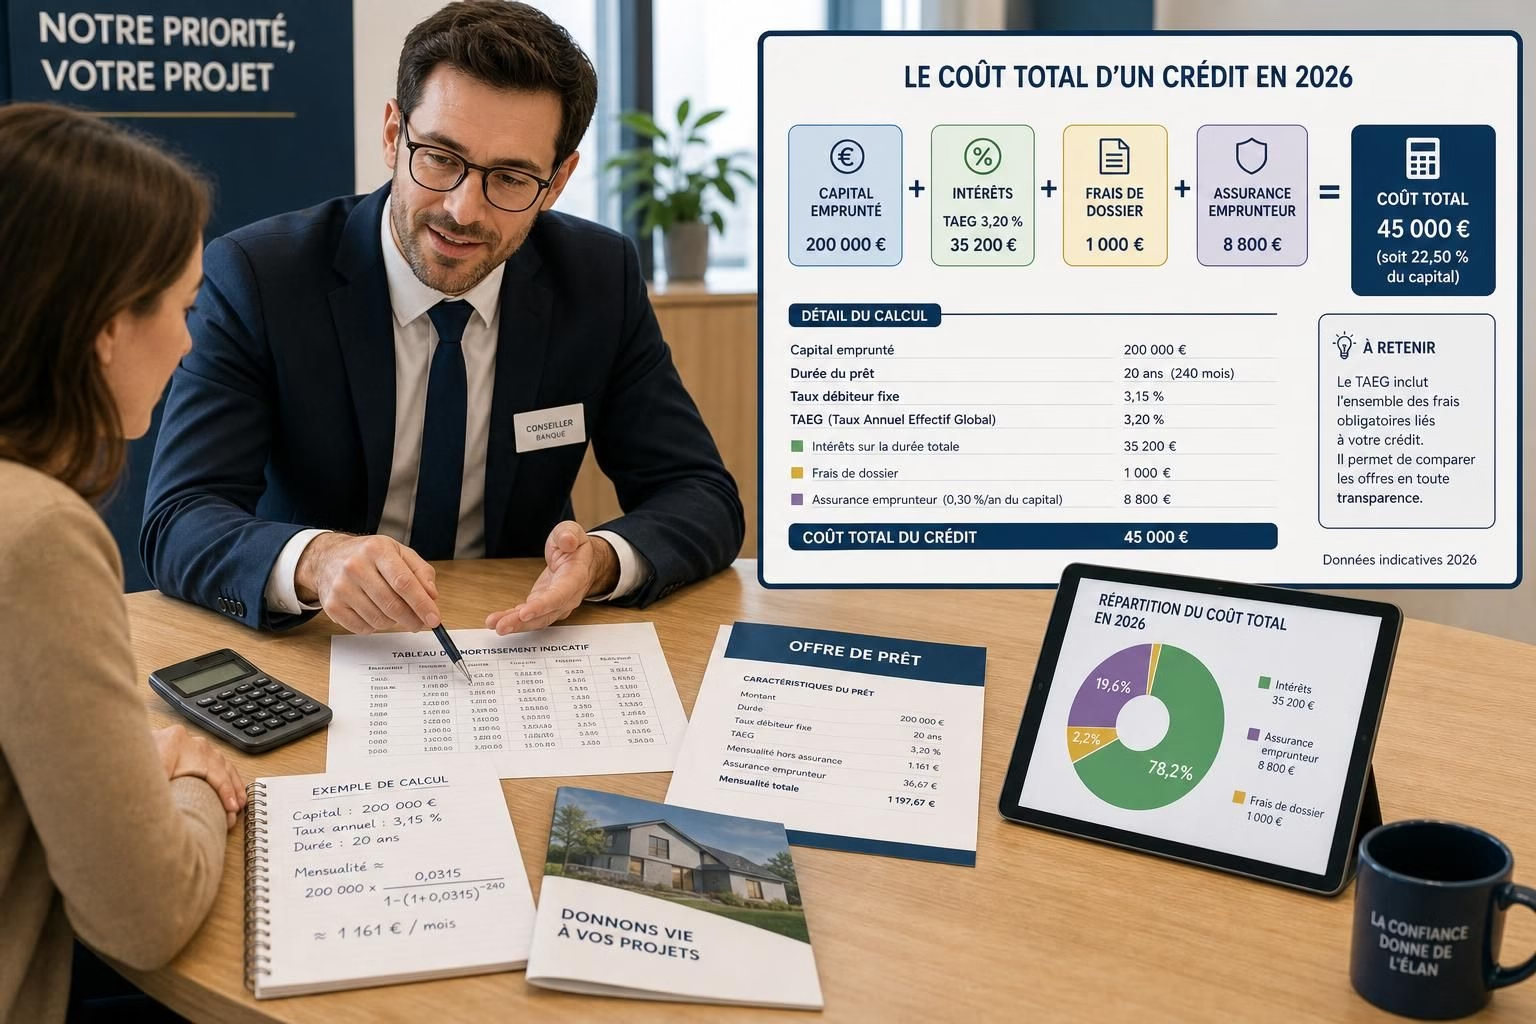
Pour ne pas se tromper, le lecteur peut aussi envisager de recourir à un courtier immobilier qui peut aider à optimiser le montage du dossier et à dénicher des offres moins visibles. L’objectif est de faire jouer les contrastes entre les banques et d’utiliser les arguments pertinents lors de la négociation. Une bonne pratique consiste à tester plusieurs scénarios avec un simulateur et à comparer les frais annexes, qui peuvent faire grimper le coût total même lorsque le taux paraît avantageux. Dans ce cadre, l’écoute active du conseiller et la connaissance des enjeux contractuels facilitent la négociation et la mise en place d’un plan plus favorable sur le long terme.
En résumé, l’optimisation du profil emprunteur est une étape clé pour obtenir le meilleur taux. Elle repose sur la solidité du dossier, l’apport, la stabilité du revenu et une approche stratégique de la négociation. Pour progresser, il convient de s’appuyer sur des sources fiables, de réaliser des simulations et de préparer patiemment le montage du prêt. C’est ainsi que l’objectif du meilleur taux peut devenir une réalité tangible, sans exagération ni illusion.
Comment comparer efficacement les offres et trouver le meilleur taux
Comparer les offres de prêt immobilier nécessite une méthode claire et des outils adaptés. Le taux affiché est une composante majeure, mais ce n’est pas le seul élément à examiner. Pour dénicher le meilleur taux et optimiser le coût global, il faut croiser plusieurs données: le taux en lui-même, les frais de dossier, le coût de l’assurance emprunteur, la durée de remboursement et les éventuelles pénalités en cas de paiement anticipé. Dans le paysage actuel, les banques jouent sur des mécanismes parfois complexes (modulation des échéances, options de remboursement anticipé, éventuelles remises sur l’assurance, etc.). C’est pourquoi il est crucial d’utiliser une approche multi-critères et d’éviter de privilégier uniquement le taux nominal.
Pour démarrer, lance une simulation de crédit sur un outil de calcul et fabrique un scénario réaliste: montant souhaité, durée envisagée, apport possible et profil d’emprunteur. Les simulateurs permettent d’obtenir rapidement une estimation des mensualités et du coût total, mais il faut pousser plus loin l’évaluation en incluant les frais de dossier, l’assurance emprunteur et les éventuels frais annexes. Une comparaison structurée permet aussi d’éclairer les discussions avec les banques et les courtiers.
Ensuite, compare les offres avec un comparateur de taux et vérifie les écarts entre les propositions. L’objectif n’est pas d’obtenir un taux unique sur toutes les banques, mais d’identifier les scénarios les plus avantageux et ceux qui présentent des coûts cachés. Pour visualiser les résultats, on peut aussi étudier les tableaux de synthèse fournis par les comparateurs et les sites spécialisés. En 2026, malgré des taux raisonnablement bas, les coûts annexes restent un levier d’économies potentiellement conséquent sur la durée du prêt.
Par ailleurs, la négociation ne doit pas être négligée: les banques gardent une marge de manœuvre, surtout lorsqu’un dossier est bien monté et que l’emprunteur fait jouer la concurrence. Le recours à un courtier peut faciliter l’accès à des offres plus compétitives, notamment lorsque l’emprunteur n’a pas encore de relation avec une banque précise ou lorsque le dossier est plus complexe. L’un des secrets pour obtenir le meilleur taux repose sur la capacité à comparer et à argumenter sans céder sur les marges de sécurité, ni sur les garanties demandées par l’établissement.
Pour aller plus loin dans la comparaison, voici des sources utiles qui éclairent les mécanismes du marché et donnent des repères pratiques: baromètre des taux et comparateur de taux et meilleur taux. Ces ressources aident à situer les offres dans le contexte du marché et à orienter les choix vers des options plus rentables sur la durée.
Il est aussi utile de s’appuyer sur des analyses du secteur: 7 conseils pour obtenir le meilleur taux et des publications spécialisées sur l’évolution des conditions d’emprunt. En associant simulation, comparaison et négociation, chacun peut se rapprocher du taux et des conditions qui correspondent le mieux à son projet et à son budget.
- Réaliser une simulation de crédit réaliste avec le montant, la durée et l’apport envisagés.
- Comparer les offres via un comparateur de taux et vérifier les frais annexes.
- Évaluer l’assurance emprunteur et ses options (sophistication, délégation d’assurance).
- Disposer d’un apport propres et démontrer une stabilité de revenu dans le temps.
- Préparer la négociation avec des arguments concrets et une connaissance claire des coûts totaux.
- Éviter les pièges courants (frais de dossier élevés, pénalités de remboursement anticipé non maîtrisées).
Dans ce sens, la comparaison et la simulation deviennent des outils de décision essentiels pour dénicher le meilleur taux et le montage financier le plus adapté à ta situation. Le lecteur peut s’appuyer sur les ressources et les outils de référence pour évaluer les offres et éviter les coûts cachés. En fin de compte, l’objectif est de construire un plan de financement robuste qui soutienne le projet immobilier sans mettre en péril la stabilité financière à long terme.
Pour se renseigner sur les meilleures pratiques et les conseils des professionnels, consulte aussi ce guide pratique sur la recherche du meilleur taux et les analyses d’experts sur les stratégies de négociation. Ce sont des ressources utiles pour structurer l’approche et identifier les leviers les plus efficaces pour obtenir un taux compétitif sans accepter des conditions trop contraignantes.
Les facteurs qui influencent le taux de crédit immobilier et comment les optimiser
Le taux de crédit immobilier n’est pas une donnée isolée: il est le résultat d’une combinaison de facteurs qui évoluent selon le marché et le profil emprunteur. La compréhension des mécanismes qui influencent ce taux permet d’agir sur les leviers disponibles et d’éviter les mauvaises surprises. Parmi les facteurs les plus déterminants, on retrouve l’indice Euribor, le type de taux choisi (fixed, variable, capé) et les garanties exigées par la banque. D’autres éléments jouent aussi: l’assurance emprunteur, les frais de dossier, la durée du prêt, et même l’évolution prévue des coûts au fil du temps. En 2026, malgré des taux globalement abordables, les banques restent prudentes et ajustent leurs offres en fonction des risques perçus et des conditions économiques générales.
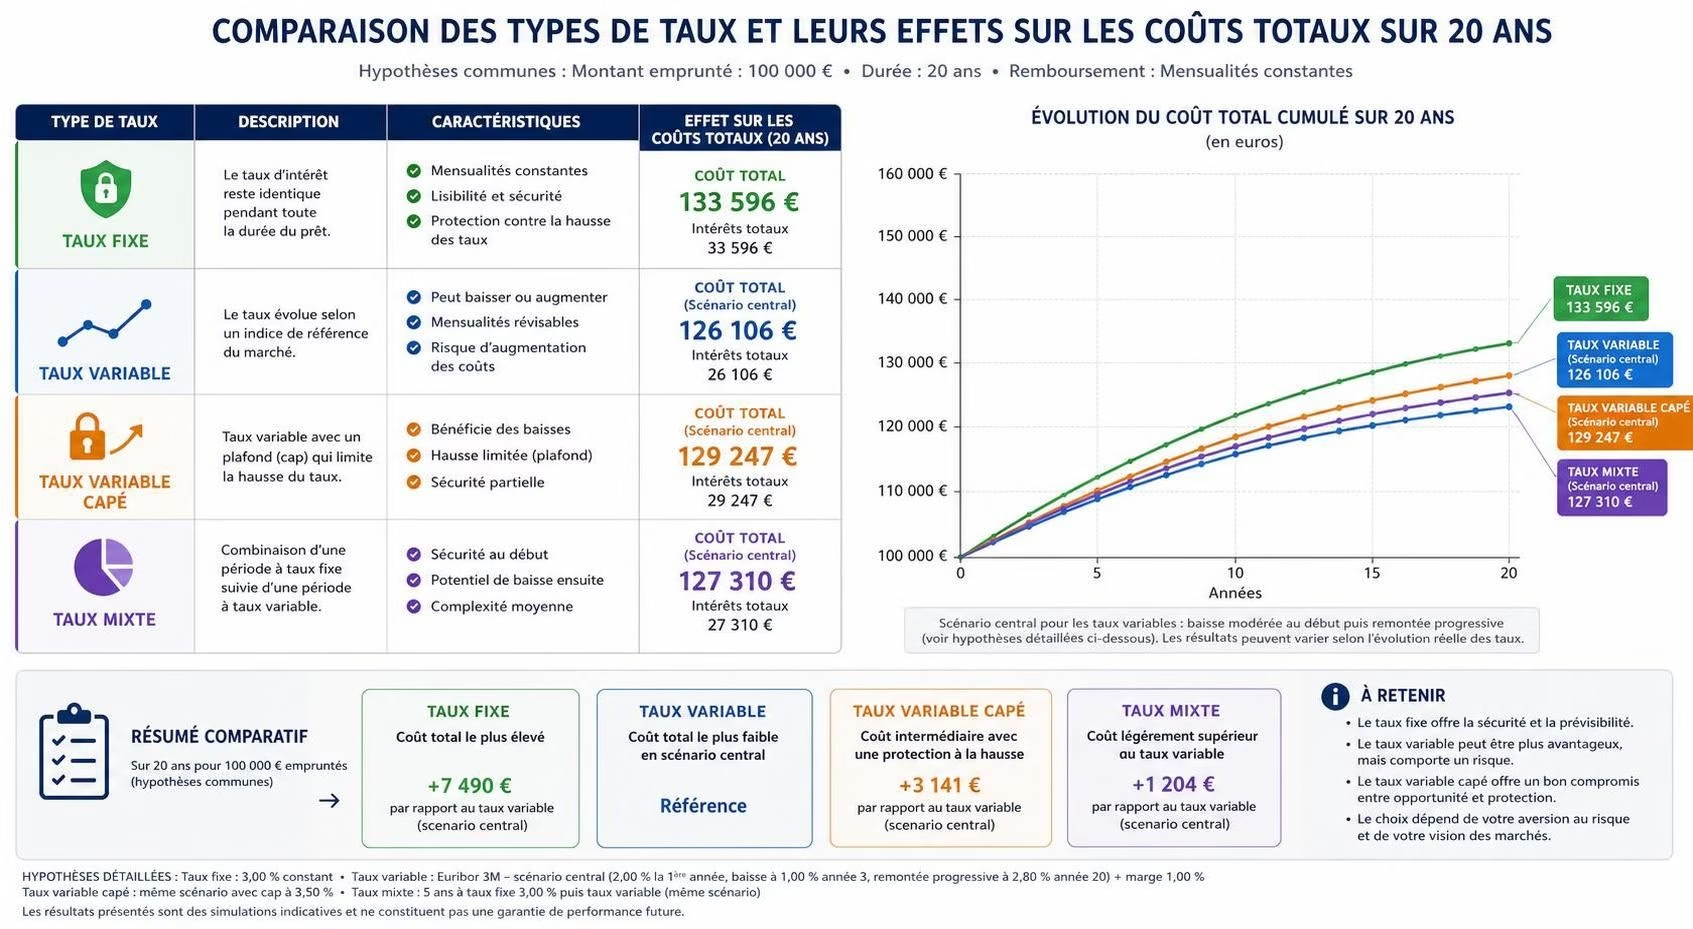
Le premier levier est le type de taux. Un prêt à taux fixe offre une sécurité des mensualités, mais peut présenter des coûts globaux légèrement supérieurs sur certaines durées. Le taux variable, quant à lui, peut sembler attractif au départ, mais il expose à une variation des mensualités et du coût total si les taux remontent. Le mode capé combine les avantages et les limites des deux options, en fixant un plafond. La vraie question est de déterminer quel modèle s’accorde avec la capacité de paiement et l’horizon du projet. Si l’objectif est de garantir une stabilité budgétaire sur 15 à 20 ans, le taux fixe peut être privilégié; pour des projets plus courts ou des anticipations d’évolution des revenus, le variable peut être pertinent, à condition d’avoir une marge de manœuvre suffisante.
Le deuxième levier est l’apport. Plus l’apport est élevé, plus le risque perçu par la banque diminue et plus le coût du crédit peut être faible. Généralement, viser un apport d’au moins 20% du prix du bien est une base raisonnable pour obtenir de meilleures conditions, tout en réduisant les frais et le montant emprunté. Le montant emprunté détermine en grande partie le coût total et les mensualités. Une réduction du capital emprunté peut avoir un effet direct sur le coût du crédit et la sûreté du financement. À l’inverse, des restes à financer élevés peuvent augmenter le taux et les frais, car le risque pris par la banque est plus important.
Le troisième levier est l’assurance emprunteur et les garanties associées. En 2026, les offres varient selon les assureurs et les délégations d’assurance possibles. Il est possible de gagner des économies en délégant l’assurance à un autre assureur tout en respectant les exigences de la banque. L’évaluation du coût de l’assurance sur la durée est cruciale, car elle peut représenter une part significative du coût total du crédit. En parallèle, les frais de dossier et les frais annexes jouent un rôle non négligeable. Une bonne négociation peut parfois réduire ces coûts et améliorer les conditions générales du prêt.
Le quatrième levier est la structure globale du montage financier et les modalités pratiques: la durée du prêt, la possibilité de modulation des échéances, les éventuelles options de remboursement anticipé ou de renegociation. Certaines banques proposent des incitations ou des remises liées à la mise en place d’un plan de financement cohérent avec le projet et les revenus. La vraie subtilité est de repérer les coûts cachés qui peuvent apparaître dans les petites clauses contractuelles et les avenants au contrat initial. Avant de signer, il est indispensable d’évaluer le coût total et d’examiner les éventuelles pénalités en cas de remboursement anticipé.
Pour nourrir le processus de décision, il peut être utile de consulter des ressources spécialisées et des analyses de marché. Par exemple, les analyses du journal Le Monde sur les taux attractifs et les stratégies de financement offrent des repères utiles pour comprendre les tendances et ajuster son plan. De même, les conseils d’organismes financiers et les guides pratiques disponibles en ligne aident à décomposer les coûts et à anticiper les dépenses sur toute la durée du prêt. L’objectif est de disposer d’un cadre clair et réaliste pour évaluer les différentes offres et sélectionner celle qui correspond le mieux à la situation personnelle et au projet immobilier.
En pratique, voici un résumé des facteurs à vérifier et à optimiser:
🔹 Taux et coût total du crédit (taux, frais, assurance).
🔹 Apport et stabilité du revenu.⛳
🔹 Droit à la délégation d’assurance et comparaison des assureurs.💡
🔹 Modalités de remboursement et pénalités éventuelles.💼
Pour approfondir, des ressources utiles permettent d’aiguiller la réflexion: stratégies pour obtenir le taux le plus bas et guide du taux de crédit immobilier. En croisant ces perspectives avec des simulations et des comparaisons, on peut mieux appréhender les dynamiques du marché et les leviers directs pour optimiser le taux et les coûts.
Stratégies concrètes pour négocier le taux et réduire les frais
La négociation du taux et des conditions associées nécessite un mélange de préparation, de réalisme et de pédagogie. Le lecteur comprend rapidement que le meilleur taux n’est pas un cadeau automatique: il est le fruit d’un montage précis et d’une articulation judicieuse entre le dossier et les propositions des banques. Le chemin peut être éclairé par l’observation des tendances de taux, la mise en concurrence des banques et l’utilisation d’outils comme le simulateur de crédit pour estimer les effets d’un apport plus important ou d’une durée différente sur les mensualités et le coût total. Dans ce cadre, le recours à un courtier peut faciliter l’accès à des offres compétitives et à des conditions plus souples, surtout lorsque le dossier présente un profil légèrement atypique ou lorsque les banques ne se montrent pas initialement enthousiastes.
Un autre levier éthique et utile consiste à négocier les frais de dossier et les frais annexes. Les frais de dossier, l’assurance emprunteur et les coûts liés à l’ouverture de compte peuvent varier de manière significative d’une banque à l’autre. Il est possible d’obtenir des remises sur certaines prestations ou de privilégier une offre qui inclut l’assurance emprunteur sous forme de package avantageux. Lorsque le coût total est l’objectif, il faut pendre en compte les coûts cachés: coût de l’assurance, garantie, et les éventuelles pénalités en cas de remboursement anticipé. La transparence est clé: demande clairement les chiffres sur plusieurs années et compare les scénarios afin d’évaluer les coûts réels sur la durée du prêt.
Pour enrichir la réflexion, les guides professionnels et les exemples pratiques proposent des méthodes concrètes pour améliorer le coût du crédit: demande d’un acompte plus élevé, réduction des dépenses annexes, et démonstration d’une stabilité financière à long terme. Cela peut impliquer de planifier des épargnes supplémentaires, d’échelonner les dépenses liées à l’achat et de structurer le financement autour d’un plan de projet clair. Les échanges avec les banques doivent être documentés, avec des propositions écrites et un calendrier précis des étapes du dispositif. Enfin, le lecteur peut s’appuyer sur des sources qui décrivent les meilleures pratiques et les retours d’expérience, afin d’éviter les écueils courants et d’aboutir à une offre adaptée à sa situation.
Pour aller plus loin dans la négociation et l’optimisation du coût, pense à consulter des ressources spécialisées et à suivre les actualités du secteur. Des articles et guides actualisés permettent d’anticiper les évolutions des taux et les paramètres influents sur le coût total du crédit. En complément, l’usage d’un outil de comparaison continue de s’imposer pour s’assurer que le choix final reste aligné sur le meilleur compromis entre taux et coût global.
Tableau récapitulatif des points à vérifier lors de la négociation
| Éléments | Ce qu’il faut examiner | Impact sur le coût |
|---|---|---|
| Taux fixe vs variable | Choisir selon l’horizon et la stabilité des revenus | Modifie le coût total et la sécurité budgétaire |
| Frais de dossier | Comparer les montants et les pratiques des banques | Peuvent représenter une part significative du coût |
| Assurance emprunteur | Comparer assurance banque vs délégation | Impact direct sur les mensualités et le coût total |
| Apport personnel | Évaluer l’optimum entre apport et trésorerie | Réduit le montant emprunté et le coût |
| Durée du prêt | Équilibrer mensualités et coût sur la durée | Réduit ou augmente les intérêts totaux |
Pour approfondir les mécanismes et les meilleures pratiques, voici deux ressources pertinentes: Crédit immobilier: profiter de taux encore attractifs en 2026 et 7 conseils pour obtenir le meilleur taux. Ces articles alimentent la réflexion et proposent des approches pratiques pour gagner des points lors de la négociation et optimiser le coût du crédit sur le long terme.
Cas pratiques et simulations: quand le taux peut faire la différence
Pour finir, les simulations et les cas concrets illustrent l’importance de comparer des scénarios réalistes et d’évaluer l’impact du taux sur les mensualités et le coût total. Prenons l’exemple d’un projet d’achat nécessitant un prêt sur 20 ans avec un apport initial et une assurance emprunteur. En utilisant une simulation de crédit, on peut faire varier le montant emprunté, la durée et l’apport pour observer les évolutions des mensualités et du coût total. Ces exercices permettent de repérer rapidement les seuils à ne pas dépasser et les options qui offrent des économies substantielles sur la durée du prêt. Par ailleurs, la simulation peut aider à estimer les effets d’un changement d’un paramètre comme le taux ou l’assurance emprunteur, et à anticiper les conséquences éventuelles d’un scenario économique sur les remboursements.
Pour rendre ce chapitre concret, voici une démarche pas-à-pas centrée sur la simulation de crédit et la négociation:
- Définir le budget total et l’apport possible.
- Estimer le montant du prêt et la durée adaptée au profil.
- Réaliser une simulation en incluant le coût total, l’assurance emprunteur et les frais annexes.
- Comparer les offres via un comparateur de taux et analyser les écarts.
- Élaborer une stratégie de négociation en s’appuyant sur les résultats de la comparaison.
Pour accéder à des outils et des ressources utiles, consulte les pages dédiées au prêt immobilier et à la simulation de crédit proposées par les services bancaires et les sites spécialisés. L’objectif est de disposer d’un cadre clair et d’un plan d’action réaliste pour optimiser le coût du crédit et sécuriser le financement.
Calculateur simple de crédit immobilier
Calculateur rapide en français : montant emprunté, durée, taux, assurance, frais. Résultats: mensualité, coût total, coût par an.
Tableau de synthèse : comparatif rapide des principaux choix de taux et leurs coûts
Catégorie
Avantages
Inconvénients
Quand l’envisager
Note : les chiffres exacts dépendent du profil et du marché; les valeurs ci-dessus illustrent les tendances générales et ne remplacent pas une simulation personnalisée.
Pour enrichir la compréhension, consulte l’article du Monde et les analyses spécialisées évoqués plus haut qui donnent des repères concrets sur les mécanismes des taux et les stratégies à adopter selon l’évolution du marché.
FAQ
Le taux fixe est-il toujours plus sûr que le taux variable en 2026 ?
Le taux fixe offre une sécurité des mensualités, mais peut coûter plus cher sur la durée si les taux baissent. Le choix dépend de l’appétence au risque et de l’horizon du projet.
Comment évaluer le coût total d’un prêt immobilier ?
Il faut additionner le coût des intérêts sur la durée, les frais de dossier, l’assurance emprunteur et les éventuels frais annexes, puis comparer ce total entre les offres.
Est-ce qu’un courtier peut réellement aider à obtenir le meilleur taux ?
Oui, surtout lorsque le dossier est complexe ou lorsque plusieurs banques doivent être sollicitées. Le courtier peut négocier et regrouper les offres pour maximiser les chances d’un bon taux et de meilleures conditions.
Comment comparer les offres sans se tromper ?
Utilise une simulation de crédit fiable, des comparateurs de taux reconnus et vérifie les frais annexes. Demande des propositions écrites et compare les coûts réels sur 15-25 ans.
Pour aller plus loin, n’hésite pas à vérifier les ressources suivantes qui illustrent les étapes de la démarche: meilleur taux et comparaison, taux de prêt immobilier.