En bref
- La protection habitation couvre le logement et les biens contre les sinistres courants, mais elle vient avec des garanties à choisir et une prime d’assurance qui évolue selon les aléas. 🏠💼
- Les garanties essentielles forment le socle; les options permettent d’étoffer la couverture mais peuvent augmenter la prime d’assurance. 💡
- La comparaison des offres doit s’appuyer sur des critères concrets: valeur du mobilier, franchise, conditions particulières, et exclusions. 🔎
- Cas spécifiques: colocation, résidence secondaire, et location saisonnière nécessitent une attention particulière sur les garanties et les clauses de responsabilité civile. 🧭
- Une démarche pragmatique, sans promesse magique, aide à trouver l’offre qui épouse ton profil, ton budget et ton objectif réel. 🧰
La vie moderne impose de penser dès maintenant à la protection de ton chez-toi. L’assurance habitation ne se limite pas à une dépense; c’est une sécurité qui peut faire la différence entre un sinistre contenu et une catastrophe financière. Dans ce guide pratique, on va te donner les repères essentiels pour naviguer dans les garanties, estimer les besoins réels et souscrire avec discernement. On ne te promet pas une couverture parfaite pour tous les cas, mais on te montre comment éviter les pièges, comprendre les termes, et prioriser les éléments qui protègent réellement ta demeure et ta responsabilité civile. Tu vas découvrir pourquoi les garanties essentielles — catastrophe naturelle, dégâts des eaux, incendie, tempête et bris de glace — constituent le socle, et comment les options complémentaires peuvent ou non correspondre à ta situation. En 2026, le paysage des assurances évolue, et il est tout à fait pertinent de vérifier les conditions particulières, les franchises et les exclusions qui pourraient influencer le remboursement en cas de sinistre. Ce chapitre pose les bases, sans jargon inutile, et invite à une démarche raisonnée plutôt qu’à une surenchère commerciale. 🛡️
Comprendre le contexte et les bases de l’assurance habitation
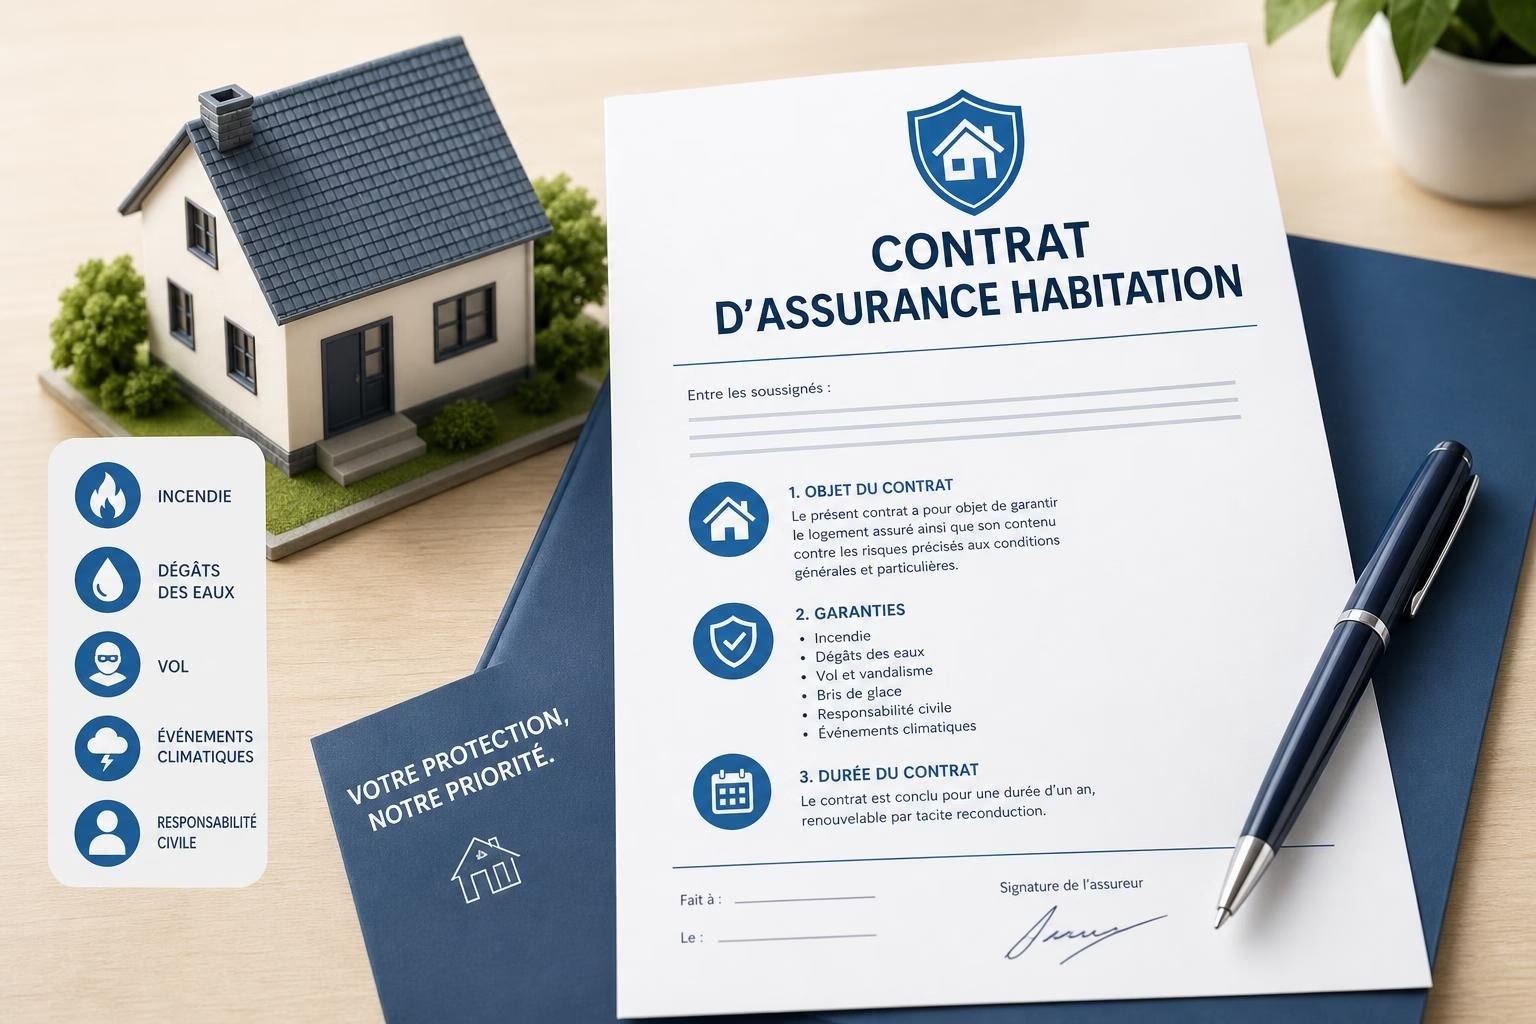
Le problème, c’est que trop souvent, on confond les garanties avec les options et on se retrouve avec une police qui ressemble à un catalogue sans alignement sur les besoins réels. L’assurance habitation est conçue pour protéger le logement et les objets qui s’y trouvent, mais aussi pour couvrir les dommages causés à autrui. Dans le monde réel, deux axes structurent le contrat: les garanties essentielles et les garanties optionnelles. Les premières constituent le socle minimum et répondent à des risques universels comme les dégâts des eaux, l’incendie et la catastrophe naturelle. Sans ces garanties, un sinistre peut rapidement se transformer en perte financière majeure. Les secondes — les garanties optionnelles — permettent d’adapter la couverture à des cas particuliers: vol, dommages électriques, assistance d’urgence, et parfois des extensions plus spécifiques liées à la sécurité domestique. Dit autrement, le contrat assurance habitation est une promesse de protection, mais elle n’est pas garantie à 100% sans condition ni exclure de risques non couverts. 👇
Les garanties essentielles couvrent généralement:
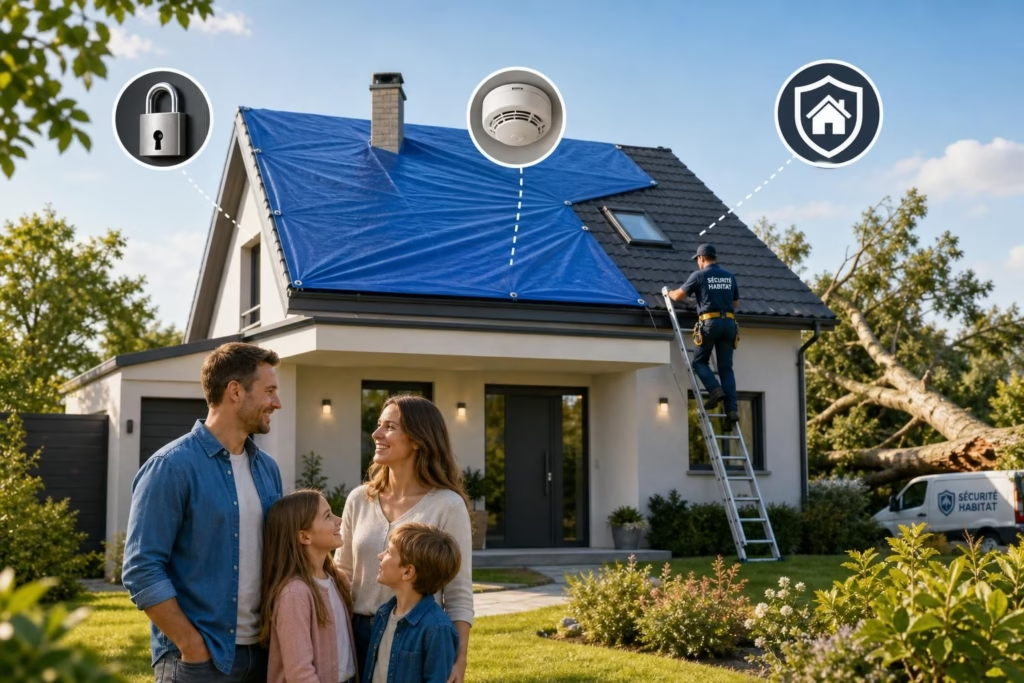
– La catastrophe naturelle: dès qu’un arrêté ministériel public dans le journal officiel atteste d’un événement, cette garantie prend en charge les dommages liés à la catastrophe. C’est une protection indispensable pour les zones exposées et pour les logements dans des zones à risque. 💥
– Les dégâts des eaux: fuites, infiltrations et débordements peuvent causer des dégâts importants; cette garantie écarte les surprises financières liées à des sinistres hydrauliques. 💧
– L’incendie, la tempête et l’inondation: ces cas typiques de sinistre climatique ou accidentel se répartissent entre les garanties qui couvrent les dommages matériels et les conséquences indirectes. 🔥🌪️
– Le bris de glace: vitrage, velux, vérandas et autres composants fragiles sont pris en charge pour les remplacements et réparations rapides. 🪟
Les garanties optionnelles offrent des protections complémentaires qui peuvent être utiles selon le mode de vie et l’emplacement du logement:
– Dommages électriques: surtensions et courts-circuits, un sujet souvent sous-estimé mais crucial en urbanisation et en présence d’appareils sensibles.
– Vol et tentative de vol: utile en ville ou dans des zones avec des taux de cambriolage plus élevés.
– Assistance générale: serrurier, plombier ou électricien en cas d’urgence. Relogement temporaire ou prise en charge des coûts de remplacement peut être inclus dans ce volet. 🧰
La vraie question n’est pas seulement “quelles garanties mettent-ils”, mais “quelles garanties, dans ton cas, te protègent réellement sans te faire payer pour des services dont tu n’as pas besoin”. Pour évaluer cela, commence par dresser l’inventaire des biens et par estimer leur valeur: meubles, électronique, bijoux et objets de valeur. Plus cette estimation est précise, plus la prime d’assurance sera adaptée à la réalité. Mais attention: les assureurs peuvent aussi exiger des vérifications liées à la sécurité (alarme, barreaux, capteurs) qui, si elles ne sont pas présentes, peuvent influencer le montant de la prime ou les conditions de garantie. 🕵️♂️
Pour te guider dans le choix, voici des ressources utiles à consulter: guide pratique pour choisir l’assurance habitation et responsabilité civile décennale et obligations liées à l’habitation. Ces références t’apportent une perspective synthétique sur les garanties et les éléments techniques à vérifier avant signature. Si tu veux en savoir plus, ce guide propose des explications claires sur les notions de franchise et de plafond, qui influent directement sur le coût et la couverture. Enfin, il est essentiel de rester pragmatique: ce n’est pas parce qu’un contrat affiche une multitude de garanties que tout est pertinent pour ton logement. L’objectif est d’aligner protection et budget, sans tomber dans l’achat de garanties superflues. 💡
Évaluer ses besoins et son budget: adapter la couverture à la réalité du logement
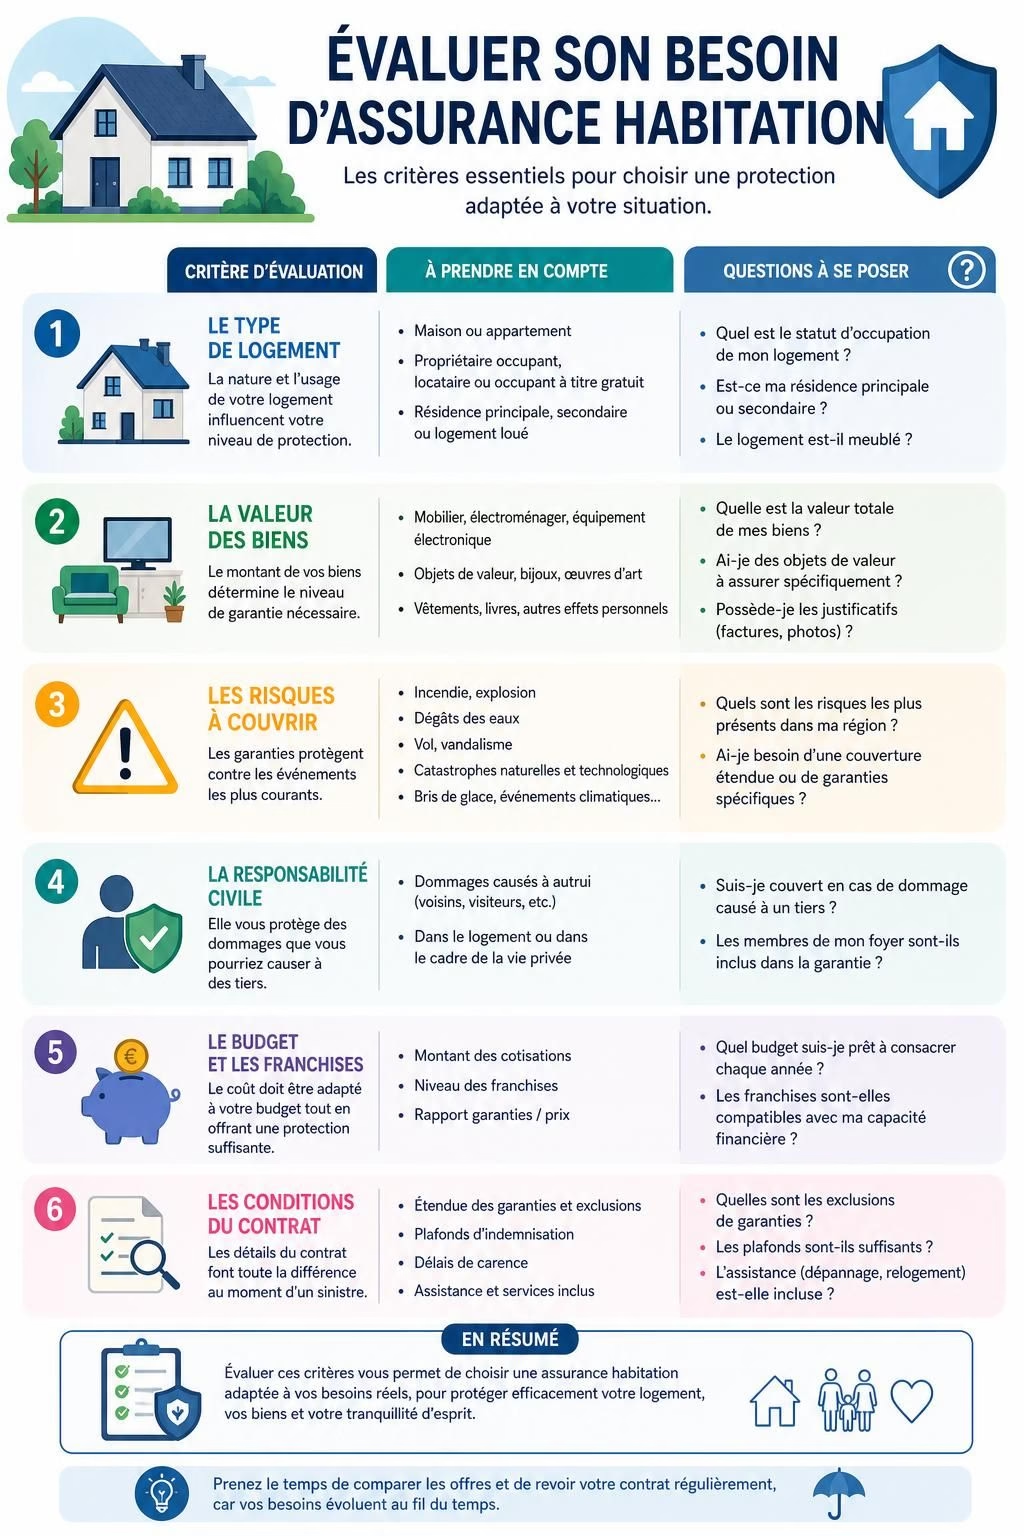
Évaluer ses besoins, c’est d’abord mesurer la valeur du contenu et la surface du logement. Le capital mobilier n’est pas une information anodine: elle détermine en grande partie l’enveloppe financière nécessaire pour obtenir une indemnisation adéquate. Le calcul ne doit pas être biaisé par l’envie d’obtenir une prime basse. Une estimation fidèle évite les écarts entre la réalité et la couverture, qui pourraient se transformer en déni d’indemnisation en cas de sinistre. Dit autrement, sous-estimer la valeur du mobilier, c’est s’exposer à une indemnisation partielle et à des coûts résiduels désagréables lors d’un sinistre. Le principe est simple: plus la valeur est grande, plus la prime sera élevée, mais la couverture l’est aussi. Il faut donc trouver le bon équilibre entre le coût annuel et le niveau de sécurité recherché. 💶
La franchise est un autre levier important. C’est la somme qui reste à ta charge en cas de sinistre. Certaines compagnies proposent des contrats sans franchise, mais avec une prime plus élevée; d’autres maintiennent une franchise, avec une prime plus accessible. Ce choix influe directement sur le coût total de l’assurance sur la durée du contrat. L’anticipation est clé ici: en calculant les sinistres probables et les dépenses associées (réparations, remplacement d’équipements, etc.), tu prends une décision plus éclairée sur le niveau de franchise qui te convient le mieux. 📊
Le contexte de 2026 offre des opportunités mais impose aussi des contraintes. La stabilité des primes dépend de facteurs macroéconomiques et des antécédents de sinistralité du logement. Pour des logements situés dans des zones sujettes aux pluies intenses ou aux inondations, les assureurs peuvent proposer des garanties spécifiques ou augmenter les tarifs, ce qui justifie une comparaison approfondie des offres. Dans ce cadre, plusieurs stratégies utiles existent: comparer des devis détaillés, demander des clauses d’inhabitation pour les résidences secondaires, et vérifier les exclusions liées aux installations de sécurité. 💡
Quelques conseils pratiques pour passer à l’action:
– Lister les objets de valeur et estimer leur coût de remplacement.
– Vérifier si des garanties secondaires apportent une réelle valeur ajoutée dans le contexte personnel.
– Considérer les conditions particulières comme la colocation, la résidence secondaire ou la location saisonnière, qui entraînent des exigences spécifiques. 🧭
Pour mieux cerner les notions et les choix possibles, tu peux consulter ce guide et comparer les garanties offertes par différentes compagnies: guide complet pour sélectionner l’assurance habitation idéale.
Garanties essentielles vs garanties optionnelles: quand et pourquoi les choisir
Les garanties essentielles forment le socle indispensable, notamment en cas de sinistre majeur. Dans le cadre d’un sinistre important, l’absence de garantie essentielle peut mettre en péril l’indemnisation. Voici les points clés: la garantie catastrophe naturelle prend en charge les dommages après publication d’un arrêté ministériel; la garantie dégâts des eaux couvre les infiltrations et fuites; les garanties incendie, tempête et inondation protègent contre les dommages matériels causés par des phénomènes climatiques ou des incendies; la garantie bris de glace couvre les dommages sur les fenêtres et autres surfaces vitrées. Ces garanties constituent un minimum prudent pour la plupart des ménages. 🛡️
Les garanties optionnelles permettent d’étendre la protection selon le mode de vie. Elles peuvent inclure la garantie dommage électrique (surtensions et courts-circuits), la garantie vol, ou l’assistance: intervention d’urgence (serrurier, électricien, plombier), relogement temporaire, etc. Attention tout de même: les options ne sont pas automatiquement pertinentes pour tous les profils. Une évaluation objective s’impose pour éviter de gonfler inutilement la prime, tout en comblant des lacunes réelles. ❤
Exemple concret: pour un appartement récent en centre-ville, la garantie vol et l’assistance peuvent être utiles si des incidents fréquents surviennent ou si tu es absent lors de longues périodes. En revanche, pour une résidence secondaire peu habitée, la clause d’inhabitation et une couverture vol peuvent suffire, sans engager des coûts excessifs. Toujours vérifier les exclusions propres à chaque contrat et les conditions particulières, comme les règles relatives à l’inhabitation ou les franchises spécifiques liées à des installations techniques. 🕵️
Pour prolonger la réflexion, pense à l’importance de la responsabilité civile: elle couvre les dommages causés à autrui dans le cadre de l’habitation et peut être déclenchée par des événements domestiques, par exemple une fuite qui provoque des dégâts chez un voisin. Une clause de responsabilité civile adaptée est presque toujours recommandée, car elle peut s’avérer cruciale dans les scénarios de sinistre partagés. Tu peux aussi élargir la réflexion en visitant ces ressources: Top conseils pour la sélection de l’assurance habitation idéale et Cas pratique: choisir l’assurance habitation.
Procédure de comparaison et souscription: les étapes concrètes
La comparaison rigoureuse est la clé pour éviter les dérives tarifaires et les garanties peu utiles. Commence par obtenir des devis détaillés d’au moins trois assureurs, en demandant des exemples concrets de franchise et de plafonds. Le coût total sur la durée du contrat est un critère déterminant, mais pas le seul. Le type de sinistres couvert, les exclusions et les conditions de remboursement sont des facteurs qui peuvent changer radicalement l’expérience après un sinistre. Tu dois vérifier les éléments suivants lors de chaque offre: le niveau des plafonds, le montant des franchises, les garanties essentielles et optionnelles incluses, les exclusions et les conditions liées à des situations particulières (colocation, résidence secondaire, location saisonnière). En 2026, certaines évolutions du marché encouragent l’utilisation de comparateurs en ligne et le recours à des courtiers indépendants pour gagner du temps et obtenir des conditions plus nuancées. 🧭
Autre étape: les conditions particulières et les exclusions. Certaines polices excluent les sinistres causés par un défaut d’entretien, l’absence de dispositifs de sécurité ou des risques spécifiés dans le contrat. Dit autrement, lire attentivement les petites lignes est indispensable. Ensuite, pense aux clauses relatives à la résiliation et à la portabilité du contrat. La loi Chatel encadre le droit de résilier l’assurance habitation et peut influencer ta décision si tu prévois de changer d’offre à l’échéance. Enfin, pense à la possibilité de clauses liées à l’inhabitation pour les résidences secondaires; elles peuvent modifier les conditions de remboursement lors des périodes d’inoccupation. 📜
Pour enrichir ta comparaison, on peut s’appuyer sur des ressources externes qui expliquent comment déceler les points importants et éviter les pièges courants. Par exemple, guide complet pour sélectionner l’assurance habitation idéale offre une approche structurée et pratique. En parallèle, guide d’orientation sur le choix de l’assurance habitation propose des repères clairs pour évaluer les garanties et les coûts associés. 🧭
Avant de signer, vérifie aussi les aspects opérationnels: les délais de remboursement, la rapidité d’intervention en cas de sinistre et les services d’assistance. L’important est d’établir une liste de vérification qui te ressemble: prime d’assurance, franchises, garanties essentielles, garanties optionnelles et exclusions. Si nécessaire, fais intervenir un courtier pour t’aider à aligner les garanties et le budget sans faire grimper inutilement la prime. Pour une référence complémentaire: guide pratique pour choisir l’assurance habitation idéale.
Cas particuliers et modules pratiques: colocation, résidence secondaire et location saisonnière
- Colocation: au moins un colocataire doit garantir le logement contre les risques locatifs; l’assurance peut être partagée ou individuelle selon le montage avec le propriétaire, mais la responsabilité civile est recommandée pour gérer les dommages causés par les occupants.
- Résidence secondaire: l’inhabitation est un point clé, avec une clause qui peut suspendre le versement après une période de vacance typiquement autour de 90 jours; prévoir une garantie responsabilité civile adaptée et des conditions de sécurité similaires à celles d’un principal.
- Location saisonnière: le locataire ou le propriétaire peut souscrire; la clause de responsabilité civile est centrale et l’extension “villégiature” peut être utile pour renforcer la protection pendant les périodes d’absence.
Pour naviguer dans ces cas particuliers, il est utile de consulter les ressources suivantes: responsabilité civile décennale et responsabilités liées à l’habitation et sécurité et incendies dans le bien immobilier. Le raisonnement reste le même: évaluer les risques réels et adapter les garanties sans surpayer inutilement. N’hésite pas à faire auditer les clauses par un professionnel si une situation particulière semble complexe. 🧭
Détails opérationnels: contenu, modules et éléments importants
Le cœur de l’offre passe par le contenu du contrat, les modules et les services associés. Le socle comprend généralement les garanties essentielles, la responsabilité civile et les exclusions. Les modules, quant à eux, peuvent inclure:
– Assurance dommages électriques pour protéger les appareils sensibles;
– Assurance vol et cambriolage;
– Assistance d’urgence polyvalente (serrurier, plombier, électricien);
– Relogement temporaire en cas d’indisponibilité du logement;
– Protection juridique pour les litiges liés au logement.
En pratique, on peut envisager un tableau de comparaison qui réunit ces éléments, afin d’avoir une vision synthétique des protections et des coûts associés. 🧰
| Garantie | Catégorie | Exemple | Avantages | Inconvénients |
|---|---|---|---|---|
| Catastrophe naturelle | Essentielle | Inondation après orages | Indemnisation rapide des dommages structurels | Assureur peut refuser certaines exclusions si pas d’arrêté |
| Dégâts des eaux | Essentielle | Fuite d’eau dans le mur | Restauration des dommages matériels | Remboursement potentiellement plafonné |
| Bris de glace | Essentielle | Fenêtre cassée | Remplacement rapide | Exclusions possibles sur certains éléments (baies vitrées non couvertes) |
| Vol | Optionnelle | Cambriolage | Remboursement d’objets volés | Exclusion si absence d’alarme ou absence de sécurité |
| Assistance | Optionnelle | Dépannage d’urgence | Maintien du confort en cas de sinistre | Coût additionnel |
Pour structurer ta décision, voici un module pratique intégré: toolbox dédié à l’évaluation des besoins et à la comparaison des offres.
Guide pratique : Tableau comparateur des assurances habitation
Évaluez vos besoins et comparez rapidement les garanties, franchises, capital mobilier et exclusions.
Évaluer vos besoins
Tableau comparateur
| Offre | Prix annuel (€) | Garantie | Franchise (€) | Capital mobilier (€) | Exclusions | Comparer |
|---|
Les exemples ci-dessus montrent pourquoi il faut penser en amont à la couverture adaptée plutôt que de se contenter d’un coût initial bas. Le recours aux liens fournis ci-dessus peut aider à affiner ta compréhension et à vérifier les conditions particulières qui te concernent directement. Pour enrichir l’expérience, voici une autre source utile: guide assurance habitation 2025, qui propose une mise à jour des cadres et des exclusions fréquentes en 2025 et 2026. 🧭
Points forts, limites et conseils finaux
Mon verdict sur le choix de l’assurance habitation idéal ne consiste pas à chercher la police parfaite pour tout le monde, mais à comprendre que le bon produit dépend du profil, du budget, du temps disponible et des objectifs réels. Un argument clé, c’est d’éviter les promesses marketing qui ne répondent pas à ta situation. La valeur réelle réside dans l’adéquation entre les garanties, les exclusions, et les coûts. Autrement dit, la solution la plus économique peut se révéler insuffisante dans un sinistre majeur; à l’inverse, une couverture “tout compris” peut être trop lourde pour un budget serré. L’objectif est d’assurer une sécurité progressive et raisonnée, en adaptant les garanties à ton logement et à ta vie.
Les points forts à surveiller:
– Garanties essentielles bien sécurisées et plafonds adaptés;
– Franchise proportionnelle à ta capacité à assumer des coûts;
– Options pertinentes selon le profil (vol, dommage électrique, assistance);
– Conditions d’inhabitation et d’exclusions claires;
– Service client et délai de remboursement efficaces. 📝
Les limites courantes à connaître:
– Quelques clauses d’exclusion peuvent sembler techniques et difficiles à interpréter;
– Les garanties optionnelles peuvent gonfler inutilement la prime;
– Les conditions particulières liées à la colocation ou à la location saisonnière nécessitent une attention accrue;
– Le coût total sur la durée du contrat peut varier en fonction des sinistres et des facteurs externes. ⚠️
Tableau récapitulatif et synthèse globale:
- Garantie essentielle: Catastrophe naturelle → protection grâce à l’arrêté ministériel.
- Garantie essentielle: Dégâts des eaux → couverture des dommages matériels.
- Franchise: clé du coût réel sur sinistre, varie selon le contrat.
- Objectif: aligner garanties et budget; éviter les options non pertinentes.
- Cas particuliers: colocation, résidence secondaire et location saisonnière nécessitent des ajustements.
Faut-il obligatoirement souscrire une assurance habitation ?
La réponse dépend du statut et du type de logement. En copropriété ou pour certains locataires, la souscription peut être nécessaire pour garantir les dommages causés à l’immeuble ou au propriétaire.
Comment éviter les pièges courants lors de la souscription ?
Vérifie les exclusions, estime précisément la valeur du mobilier, ajuste la franchise et compare au moins trois devis détaillés. Utilise les ressources recommandées et, si nécessaire, fais appel à un courtier indépendant.
Les garanties essentielles suffisent-elles pour tout le monde ?
Les garanties essentielles protègent contre les risques majeurs, mais les besoins varient selon le logement et l’utilisation. Ajoute des garanties optionnelles uniquement lorsque l’évaluation montre une valeur ajoutée claire, comme la sécurité renforcée ou le vol fréquent.
Que faire en cas de résiliation ?
La loi Chatel encadre les délais pour résilier et les communications préalables. Respecte les échéances et envoie une demande par courrier recommandé dans le cadre légal pour éviter les frais inutiles.