En bref
- 💡 La capacité d’emprunt est le montant maximum qu’une banque peut prêter pour financer l’achat d’un logement, déterminé surtout par le taux d’endettement et le reste à vivre.
- 💶 Elle dépend du calcul budget qui met en balance revenus et charges, ainsi que la durée et le taux d’intérêt du prêt.
- 🧭 Pour optimiser sa capacité d’emprunt, il faut penser au crédit en amont: regrouper les crédits, tailler l’apport si nécessaire et choisir une durée adaptée.
- 🏦 La banque regarde aussi les éléments du dossier comme l’apport, les revenus récurrents et les charges fixes; préparer le dossier en amont évite les refus surprises.
- 📈 Les chiffres évoluent avec le marché et les conditions bancaires en 2026: une simulation prête à guider les choix et les scénarios de financement est indispensable.
Le prêt immobilier peut sembler technique, mais l’idée centrale est simple: estimer ce qui peut être remboursé chaque mois sans mettre le foyer en danger, tout en permettant d’acheter le bien visé. Cette approche pragmatique permet de rester lucide face aux offres des banques et d’éviter les écarts entre la théorie et la réalité du quotidien. Dans ce cadre, il existe des méthodes et des repères clairs pour évaluer rapidement sa capacité d’emprunt et préparer un financement solide. Ce qui suit te guide pas à pas dans cette logique, avec des exemples concrets et des vérifications à effectuer avant de s’engager, afin que chaque étape t’aide à avancer en sécurité vers ton acquisition.
Comprendre la capacité d’emprunt et son rôle dans le prêt immobilier
La capacité d’emprunt n’est pas une promesse magique. Elle représente le montant que la banque est prête à financer pour l’achat d’un logement, en se basant sur une estimation des revenus nets et des charges courantes. Le raisonnement est simple: si le foyer peut supporter une dette sans compromettre ses dépenses essentielles, la banque voit un dossier viable. À l’inverse, si le reste à vivre est trop faible, le dossier peut être refusé, même avec un apport conséquent. Cette distinction est cruciale, car elle explique pourquoi deux candidats au financement peuvent se retrouver avec des plafonds très différents malgré un apport similaire.
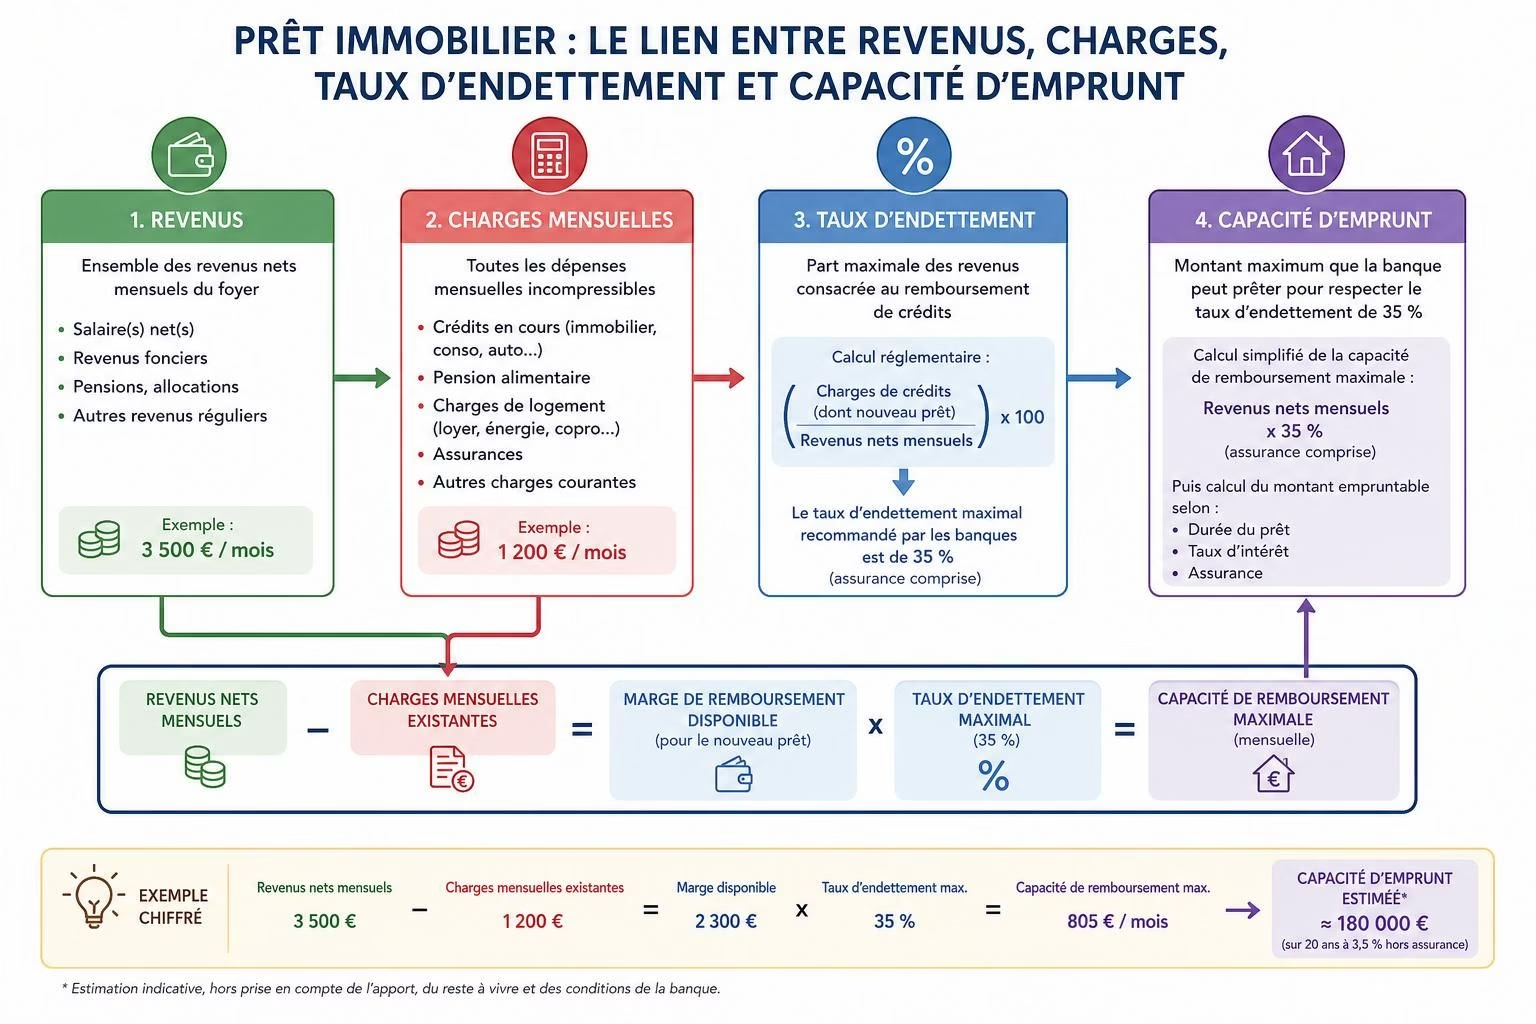
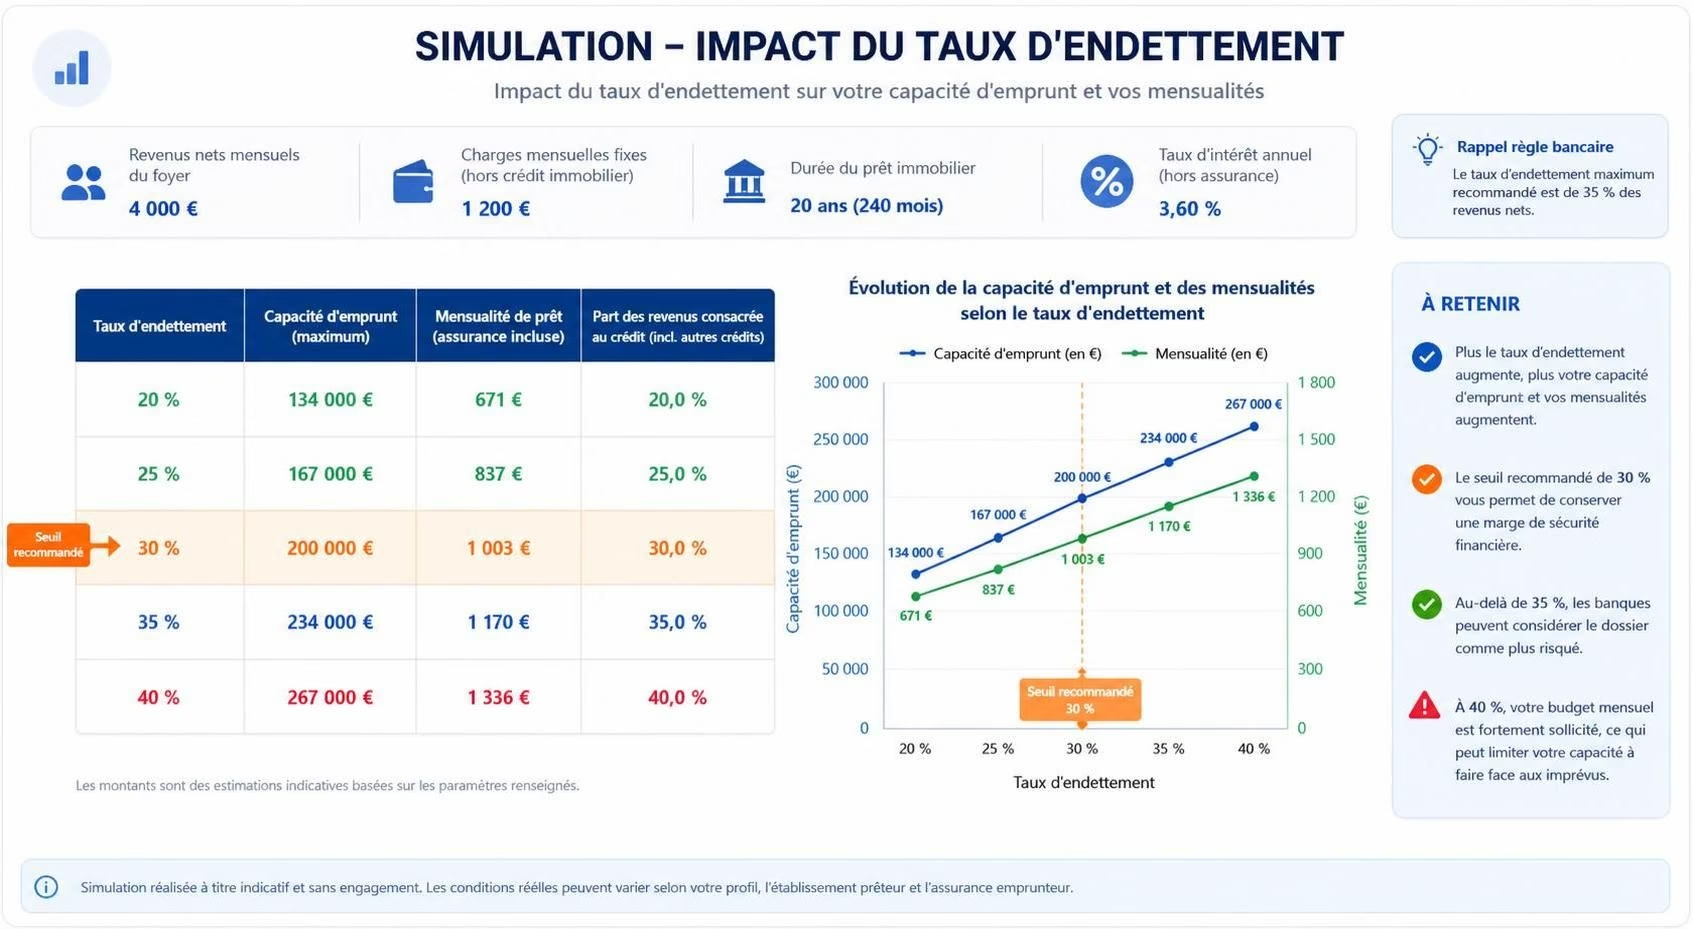
Pour comprendre l’ampleur du phénomène, il faut entrer dans les mécanismes qui le structurent. Le point clé est le taux d’endettement, généralement fixé autour de 30 à 33 % du revenu disponible. Ce pourcentage garantit que le foyer puisse continuer à vivre normalement après le remboursement du prêt, sans être contraint par les mensualités. Concrètement, la banque calcule la capacité d’emprunt à partir des revenus (salaires, pensions, revenus fonciers, revenus d’investissement, etc.) et des charges (crédits en cours, loyer, pensions alimentaires, charges récurrentes). Le reste à vivre — la somme qui reste après le paiement des charges principales — est ensuite comparé à une limite qui suit le même principe prudent. Ce n’est pas une satire: c’est une règle de prudence qui protège à la fois l’emprunteur et l’organisme prêteur.
Un autre facteur déterminant: la durée du prêt et le taux d’intérêt. Plus la durée est longue, plus les mensualités diminuent, ce qui accorde une capacité d’emprunt plus élevée. En revanche, cela augmente le coût total du crédit sur la durée. Cette réalité complexifie la décision: une courte durée peut paraître séduisante sur le plan mensuel mais faible en capacité d’emprunt lorsque les revenus ne suffisent pas à absorber des mensualités plus élevées. Inversement, une longue durée peut augmenter le coût total, même si le budget mensuel paraît plus accessible. Pour naviguer dans ces choix, la simulation prêt et le calcul budget s’imposent comme des outils incontournables, afin de peser les différents scénarios et leurs effets réels sur le financement.
Pour situer le cadre, d’autres paramètres entrent aussi en jeu: l’apport personnel peut influencer le montant emprunté, mais ne modifie pas directement le concept de capacité d’emprunt; il agit davantage comme un facteur de sécurité pour le financement et peut influencer les conditions proposées par la banque. De même, le profil bancaire et les habitudes financières (crédits à la consommation, épargne, historique de paiement) peuvent jouer un rôle subtil mais réel. En pratique, il est utile d’avoir une vision claire des chiffres et des hypothèses qui guideront la négociation avec la banque, afin d’éviter les illusions et les promesses trop optimistes.
Pour approfondir les mécanismes et les règles, plusieurs ressources permettent d’élargir le cadre et de croiser les informations. Par exemple, un guide spécialisé détaille la démarche d’évaluation et propose des méthodes concrètes pour estimer la capacité d’emprunt en fonction du taux d’endettement et des revenus disponibles. Ce type de ressource peut être utile pour préparer le dossier et comprendre quelles questions poser à la banque. Par ailleurs, les outils de calcul budgétaire en ligne offrent un moyen rapide de tester différents scénarios et de comprendre les conséquences sur le plan financier. Tu peux consulter des synthèses et des explications détaillées via des guides dédiés ou des simulateurs qui prennent en compte les éléments suivants: revenus nets, charges固定, taux et durée.
Pour enrichir ta réflexion, voici des références utiles qui expliquent comment évaluer sa capacité d’emprunt et comment interpréter les chiffres dans le cadre d’un prêt immobilier:
- 👉 Voir le guide dédié à l’évaluation de la capacité d’emprunt pour comprendre les bases et les limites.
- 👉 Les clés pour réussir son prêt et interpréter le taux d’endettement.
La réalité du 2026 montre que les critères d’acceptation se modernisent: les banques intègrent des scénarios de revenus plus divers et des habitudes d’emprunt variées. La capacité d’emprunt demeure un indicateur clé, mais elle n’est qu’un élément du dossier complet. Avant de réellement s’engager, il faut tester des scénarios, comparer les offres et vérifier que les mensualités restent compatibles avec les priorités familiales et professionnelles. L’objectif reste clair: obtenir un financement adapté à la réalité du foyer, sans surendettement ni dérapages futurs.
Le rôle du reste à vivre et les détails pratiques
Le reste à vivre est l’indicateur qui permet de valider ou non la faisabilité du projet immobilier. Il s’agit de la somme qui reste après toutes les charges ménagères, les impôts et les remboursements en cours. Dit autrement, si le revenu net mensuel ne permet pas de couvrir les besoins essentiels après les mensualités prévues, le dossier peut être jugé non viable. Ce point est important, car c’est à partir de ce critère que la banque détermine, en dernier ressort, si elle peut ou non accorder le financement considéré.
Par ailleurs, la question de l’apport n’est pas négligeable. Dans un contexte où le coût du crédit peut chuter ou augmenter, un apport peut rassurer le prêteur et influencer favorablement les conditions du prêt (taux, assurance, durée). Cependant, l’emphase ne doit pas être mise sur l’apport seul: une bonne gestion des charges et une stabilité des revenus restent des éléments déterminants. Cela signifie qu’un dossier très solide sur le plan des revenus et des charges peut compenser un apport plus faible, mais pas l’inverse. L’équilibre est la clé: un dossier équilibré entre apport, revenus et charges donne les meilleures chances d’obtenir une offre adaptée.
Pour conclure ce chapitre d’emblée, il convient de rappeler que la capacité d’emprunt est une estimation utile, mais que chaque banque peut interpréter différemment les données présentées. Avant de déposer une demande, il est prudent d’effectuer une simulation prêt et de discuter des hypothèses avec un conseiller afin d’éviter les surprises. Le but est d’obtenir une offre réaliste et alignée sur l’objectif d’achat, sans compromettre la stabilité financière du foyer.
Comment la capacité d’emprunt est calculée : le détail pratique
La capacité d’emprunt se calcule en partie selon une règle générale: capter 33 % du taux d’endettement. Cette proportion permet d’estimer la charge mensuelle que le ménage peut assumer sans basculer dans l’effort financier excessif. Concrètement, la formule est souvent présentée comme Capacité d’emprunt = (revenus – charges) × 0,33. Cette approche s’applique à l’emprunteur principal et peut être ajustée lorsque des co-emprunteurs existent. L’objectif est d’obtenir une estimation utile pour le montage du dossier et pour estimer le budget d’achat, pas une promesse livrée sur un fil.
Pour appliquer cette méthode de manière fiable, plusieurs éléments doivent être pris en compte. Premièrement, les revenus: salaires, pensions, revenus fonciers et revenus réguliers d’investissements peuvent soutenir le calcul. Deuxièmement, les charges: plus précisément, les mensualités de crédits en cours, le loyer si le demandeur est locataire, les pensions alimentaires et autres charges récurrentes. Troisièmement, le reste à vivre: le calcul de ce qui reste après les charges et les dépenses essentielles. Si le reste à vivre est suffisant, la banque peut accepter une capacité d’emprunt plus élevée. Sinon, le financement peut être impossible ou nécessiter des ajustements, comme une hausse de l’apport ou une modification de la durée.
La durée et le taux d’intérêt jouent aussi un rôle central. Plus le taux est bas, plus les mensualités diminuent et plus la capacité d’emprunt peut augmenter, tout en restant prudent sur le coût total du crédit. Inversement, un taux élevé réduit la capacité d’emprunt et augmente la pression sur le budget. Dans le cadre d’un achat immobilier, l’objectif est de trouver le bon équilibre entre mensualités supportables et coût total du crédit. Pour y parvenir, il convient d’effectuer des simulations avec des scénarios variés et de comparer les offres de différentes banques. La simulation prêt devient alors un outil indispensable pour éviter les compromis malavisés et pour préparer une négociation éclairée.
Pour approfondir les mécanismes, voici des ressources spécialisées qui expliquent les différentes approches et les chiffres typiques en 2026: capacité d’emprunt et immobilier: ce qu’il faut savoir et apport personnel et capacité d’endettement. Ces lectures aident à saisir les paramètres qui orientent les décisions et à préparer les chiffres pour les échanges avec le conseiller.
Astuces pratiques pour augmenter ta capacité d’emprunt sans prendre de risques
Augmenter sa capacité d’emprunt ne signifie pas s’endetter davantage sans réfléchir. L’objectif est d’optimiser le profil financier sans compromettre la stabilité. Le premier levier consiste à regrouper les crédits en cours pour n’avoir qu’une seule mensualité. Cette opération, appelée rachat de crédits, peut réduire le taux d’endettement global et libérer une marge disponible pour le prêt immobilier. Attention toutefois: l’allongement de la durée peut augmenter le coût total et il faut peser les frais de restructuration. Une approche prudente consiste à simuler l’impact sur la capacité d’emprunt et sur le coût total avant de se lancer.
Le deuxième levier concerne l’apport personnel. Un apport plus conséquent peut rassurer le prêteur et faciliter l’obtention d’un financement. Cependant, il faut rester conscient que l’apport ne remplace pas une gestion rigoureuse des revenus et des charges. Le troisième levier est la durée du prêt: viser une durée adaptée à la situation financière et au plan d’investissement. À partir d’un certain seuil, allonger la durée peut étaler le coût et permettre une mensualité plus légère, tout en augmentant le coût total du prêt. Enfin, l’ouverture vers des banques différents peut offrir des conditions plus avantageuses (taux, assurances, frais), à condition d’avoir préparé un dossier homogène et démontrant une capacité de remboursement fiable.
Pour étayer ces conseils, voici un exemple concret: supposons un foyer avec des revenus nets mensuels de 4 500 €, des charges fixes de 1 800 €, et une mensualité actuelle de 900 € sur des crédits en cours. Avec une estimation de 33 %, la capacité d’emprunt théorique serait d’environ 1 470 € mensuels pour le nouveau prêt, sous réserve de l’analyse de reste à vivre et des conditions du marché. En pratiquant une simulation prêt et en explorant la possibilité d’un rachat de crédits, il est possible d’augmenter cette capacité d’emprunt sans augmenter le risque global, à condition de choisir des paramètres raisonnables et réalistes.
Pour finir, la prudence s’impose: tout changement doit être validé par une simulation et par le marché. Des guides et des simulateurs fiables offrent des repères clairs pour évaluer les effets de chaque décision et éviter les mauvaises surprises. En complément, n’hésite pas à consulter les ressources de référence et à tester différents scénarios afin d’obtenir une vision fidèle du financement potentiel. Le bon résultat se mesure non pas à une offre séduisante, mais à une proposition correspondant à la réalité financière et à l’objectif d’achat.
Comprendre la capacité d’emprunt : clé pour réussir votre prêt immobilier
Ce calculateur en HTML + JavaScript vous aide à estimer votre capacité d’emprunt en fonction de vos revenus, de vos charges et du taux hypothécaire. Toutes les chaînes et textes sont en français et faciles à modifier.
Ce que la banque observe vraiment et les pièges à éviter
La banque ne se contente pas d’additionner les chiffres fournis sur le papier. Elle analyse le dossier sous l’angle du risque et de la solidité financière. L’objectif est de vérifier que le candidat peut faire face aux paiements mensuels tout en conservant une capacité à faire face aux dépenses courantes et à faire face à des situations imprévues. Le reste à vivre, les revenus réels, la stabilité professionnelle, et l’historique de remboursement jouent un rôle déterminant. Chaque banque peut avoir ses propres critères et pondérations, mais les grandes lignes restent similaires, centrées sur la viabilité sur le long terme.
Attention quand même: l’adéquation entre le profil et l’offre est souvent plus nuancée que les chiffres bruts. Par exemple, un candidat avec des revenus élevés et des charges modérées peut obtenir des conditions très différentes d’un foyer avec un profil plus irrégulier mais avec un apport conséquent. Ce point illustre la nécessité d’un raisonnement personnalisé et d’une negotiation éclairée. Dit autrement, la comparaison des offres ne doit pas se limiter à la seule mensualité affichée; il faut aussi examiner l’assurance, les frais liés à la mise en place du prêt, la flexibilité des conditions et les éventuelles pénalités en cas de remboursement anticipé.
Dans cette optique, plusieurs vérifications à effectuer avant de s’engager s’imposent. Premièrement, vérifier la cohérence des chiffres présentés par la banque avec les documents fournis: fiches de paie, avis d’imposition, justificatifs de revenus fonciers, et relevés de charges réelles. Deuxièmement, anticiper les éventuels frais annexes et les coûts d’assurance emprunteur. Troisièmement, comprendre les conditions liées à l’apport et à la durée du prêt. Enfin, comparer les simulations et demander des clarifications sur les hypothèses employées dans les calculs. Toutes ces étapes aident à éviter les dérives et à s’assurer que le financement correspond réellement à la capacité et à l’objectif d’achat.
Pour aller plus loin et élargir le champ des possibilités, des ressources spécialisées présentent des critères d’éligibilité et des méthodes pour optimiser le financement. Par exemple, l’étude comparative entre plusieurs institutions peut révéler des écarts de taux et des garanties importantes à ne pas négliger. De même, suivre les tendances du marché du financement en 2026 permet d’anticiper les ajustements possibles et d’optimiser les choix en conséquence.
En parallèle, voici des liens utiles pour approfondir les aspects pratiques et juridiques autour de la capacité d’emprunt et du prêt immobilier:
Tableau récapitulatif et comparaison des scénarios de financement
| Scénario | Durée (ans) | Taux (%) | Mensualité (€) | Capacité d’emprunt (€) | Coût total (€) |
|---|---|---|---|---|---|
| Scénario A – ensemble stable | 25 | 3,2 | 1 350 | 400 000 | 520 000 |
| Scénario B – duration allongée | 30 | 3,6 | 1 200 | 480 000 | 860 000 |
Le tableau ci-dessus illustre comment une même situation peut évoluer selon le choix de la durée et du taux. La comparaison est utile pour éclairer les décisions, sans promettre une solution unique adaptée à tous les profils. Chaque option présente des compromis: une mensualité plus faible peut augmenter le coût total, et un apport plus important ou une durée plus courte peut changer la dynamique globale du financement. L’essentiel est de garder le cap sur l’objectif d’achat tout en restant fidèle à la capacité réelle du foyer.
Pour aller plus loin, une comparaison avec une alternative peut aider à contextualiser les choix. Par exemple, l’option d’un prêt à taux fixe sur 20 ans peut offrir de la stabilité mais limiter la marge lors d’épisodes économiques incertains. À l’inverse, un prêt à taux variable peut présenter des économies potentielles lorsque les taux baissent, mais introduire une incertitude qui nécessite une gestion proactive. L’analyse doit rester centrée sur la capacité d’emprunt et sur le risque supportable par le foyer, plutôt que sur l’attrait d’un taux temporairement bas.
Pour enrichir ton approche, consulte aussi les ressources spécialisées qui expliquent les critères d’éligibilité et les méthodes pour optimiser le financement. Le choix du partenaire financier dépend du profil, du budget et des objectifs, et il est possible d’avancer étape par étape en testant différents scénarios. Une préparation soignée permet d’éviter les déceptions et d’avancer vers l’achat en toute confiance.
FAQ
La capacité d’emprunt est-elle fixe ?
Non. Elle dépend des revenus, des charges, de la durée du prêt et du taux d’intérêt. Elle peut évoluer si le dossier financier change ou si les conditions du marché bougent.
Comment augmenter ma capacité d’emprunt sans augmenter les risques ?
Consolider les crédits en cours, optimiser l’apport et choisir une durée adaptée peuvent aider. Une simulation prêt détaillée et une comparaison des offres sont essentielles.
Faut-il privilégier l’apport ou la durée du prêt ?
Les deux jouent un rôle. L’apport peut rassurer le prêteur; la durée influence les mensualités et le coût total. L’évaluation doit rester centrée sur ta situation et ton objectif.
Où trouver des ressources fiables sur la capacité d’emprunt ?
Des guides et simulateurs en ligne permettent d’estimer rapidement la capacité d’emprunt et de tester des scénarios. Consulte aussi des sources spécialisées pour comprendre les détails du dossier bancaire.