En bref
- 💡 Le financement d’un prêt immobilier repose sur le choix entre banques traditionnelles et banques en ligne, avec des taux d’intérêt et des conditions de prêt qui varient selon le profil emprunteur.
- 🏦 Les banques proposent des offres compétitives pour attirer les clients, mais la meilleure solution dépend du projet, du budget et de la durée de remboursement souhaitée.
- 🧭 Pour maximiser ses chances, il faut comparer les frais de dossier, l’assurance emprunteur, les services annexes et surtout la simulation de prêt.
- 🧰 Des outils comme des toolbox et des tableaux de synthèse aident à y voir clair, sans se cantonner à une promesse de taux.
- 🔗 Des ressources extérieures permettent d’élargir le champ de comparaison et d’obtenir des avis neutres sur les banques pour prêt immobilier.
Le présent guide complet explore les rouages du financement immobilier en 2026. Il compare les grandes familles d’établissements, détaille les critères d’octroi, expose les coûts réels et propose des méthodes opérationnelles pour négocier au mieux son crédit. En partant d’un même objectif — obtenir le meilleur taux d’intérêt et des conditions de prêt adaptées — on découvre que le choix de la banque dépend avant tout de ton profil, de ta capacité de remboursement et de ton objectif. Ce n’est pas une magie: c’est une démonstration claire de la façon dont les banques évaluent le risque, ce qu’elles recherchent en priorité et comment présenter un dossier solide. Le lecteur y trouve des conseils pragmatiques, des exemples concrets et des mises en situation qui éclairent les décisions, sans pousser à une solution unique mais en offrant des repères utiles pour choisir une banque adaptée à son financement et à son projet immobilier.
Marché des banques pour le financement de votre prêt immobilier en 2026 : panorama et tendances
Dans le paysage du financement immobilier, la majorité des emprunteurs s’oriente vers des banques qui offrent un prêt immobilier compétitif avec des taux d’intérêt attractifs. En 2026, deux grands pôles coexistent: les banques traditionnelles et les banques en ligne. Le premier groupe s’appuie sur un réseau d’agences et des services complémentaires très développés – ce qui peut faciliter les échanges humains et la négociation en face à face. Le second groupe mises sur l’automatisation, la simplicité des parcours et des frais généralement plus faibles. Le choix dépend du besoin: si l’échange humain et l’accompagnement personnalisé pèsent, une banque traditionnelle peut être préférable; si la rapidité et les coûts jouent un rôle central, la banque en ligne offre souvent des conditions très compétitives.
Pour les crédits immobiliers, les taux restent un élément cl tenga. Certaines banques nationales comme BNP Paribas, LCL, Caisse d’Épargne et Crédit Agricole présentent encore des taux compétitifs, surtout sur des durées plus courtes. En parallèle, des banques régionales comme la SMC, le Crédit du Nord ou la Banque de Bretagne proposent des offres adaptées à des projets spécifiques ou à des profils locaux. Dans le même temps, les banques en ligne telles que Fortuneo, Boursorama ou ING affichent des taux très agressifs, des frais réduits et des parcours clients entièrement numériques. Pour le financement d’un projet immobilier, il est utile de prendre en compte que les banques en ligne n’offrent pas toutes les mêmes garanties de service que les banques traditionnelles; toutefois, elles restent des interlocuteurs crédibles pour des prêts immobiliers, surtout quand la vitesse et le coût priment.
Les organismes non bancaires jouent aussi un rôle et peuvent se révéler pertinents pour des financements complémentaires ou alternatifs. Cetelem Immobilier et le Crédit Foncier, par exemple, restent des partenaires intéressants dans certains cas. Dans tous les cas, l’idée centrale est de comparer les offres et de réaliser une simulation de prêt afin d’estimer le coût total, les mensualités et la durée de remboursement. Pour clarifier les options, voici deux points essentiels: premièrement, ne pas se laisser séduire par des promesses de taux ultra bas sans examiner les frais de dossier et l’assurance emprunteur; deuxièmement, vérifier la cohérence entre le plan de financement et la réalité du budget mensuel et des autres dépenses liées au projet.
Les défis restent les mêmes que ceux observés ces dernières années: trouver une offre qui allie coût total et flexibilité, tout en restant compatible avec le profil de l’emprunteur. En 2026, la comparaison doit intégrer plusieurs critères: le TAEG, les conditions du prêt (durée, amortissement, type de prêt), les services annexes (assurance, gestion du compte, assurance emprunteur), les coûts (frais de dossier, coût de l’assurance), et les délais de traitement de la demande. Ce panorama montre qu’il n’existe pas de solution universelle; il faut une approche adaptée à chaque situation.
Pour enrichir l’évaluation, on peut consulter des ressources et guides externes qui comparent les banques selon le besoin: le guide Cafpi sur le prêt immobilier ou BanqCompare pour les banques prêt immobilier. Ces sources peuvent compléter une analyse personnelle et aider à construire une stratégie de négociation adaptée à ton profil et à ton projet.
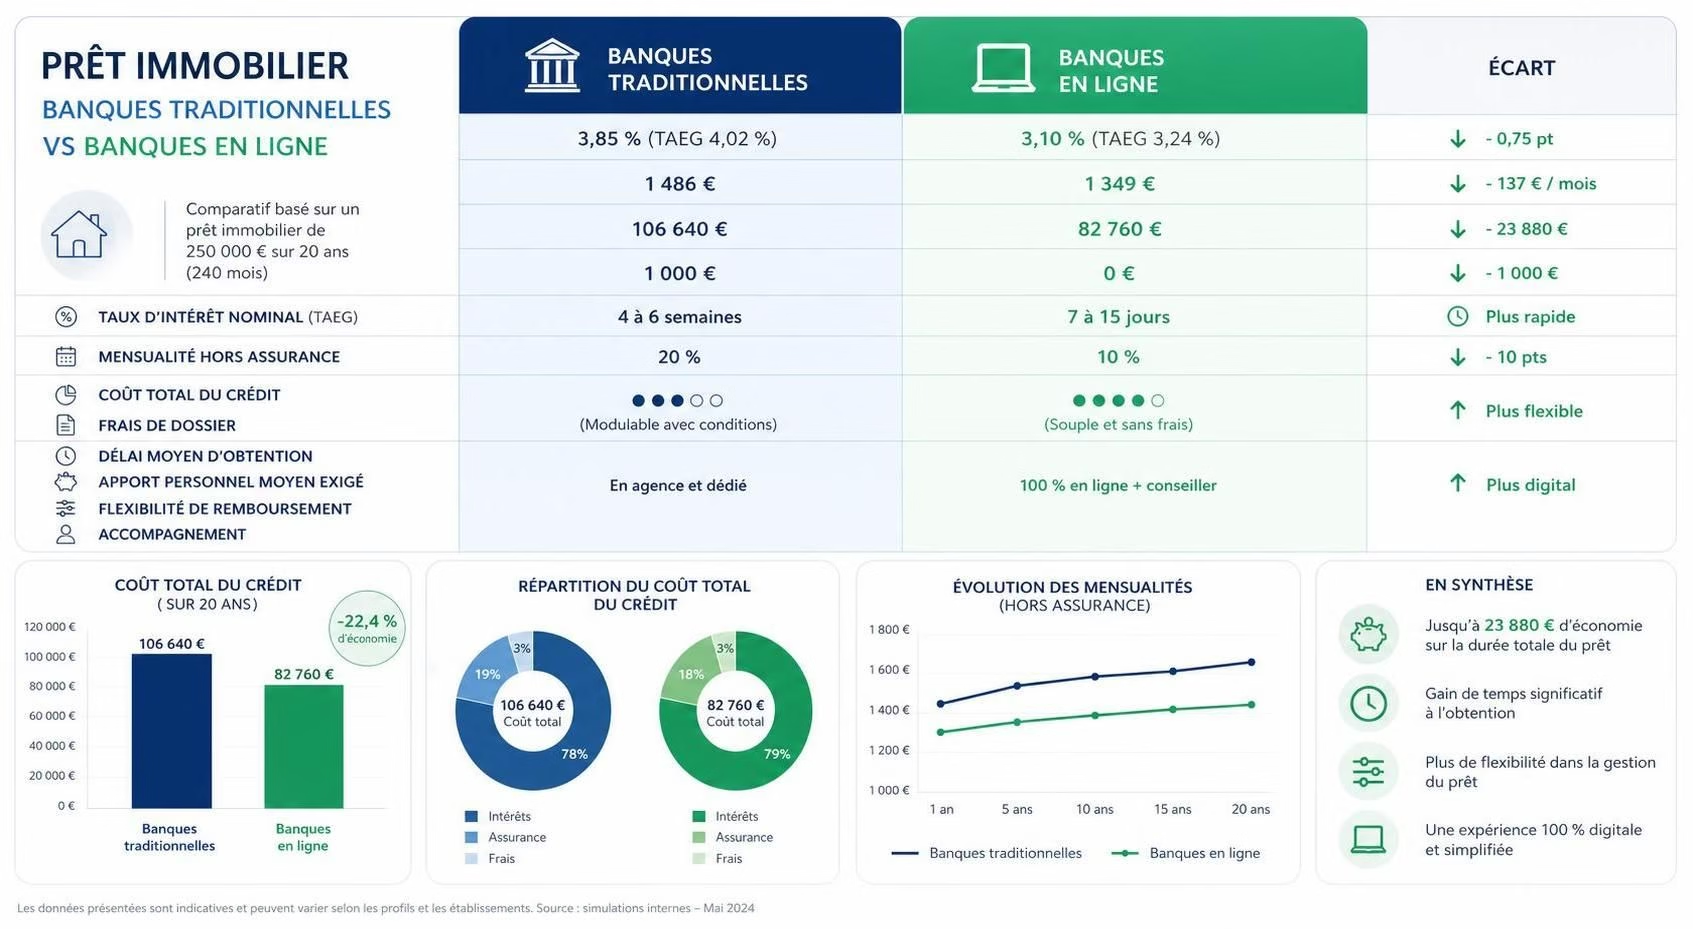
Les banques traditionnelles vs les banques en ligne : quelles implications pour le coût total et le service ?
Cette question revient souvent dans le choix entre une banque traditionnelle et une banque en ligne. Du côté traditionnel, l’avantage réside dans la disponibilité d’un conseiller dédié et la capacité à gérer des dossiers complexes, à condition que le partenaire bancaire soit disposé à personnaliser les conditions du prêt et à proposer une offre adaptée à ton cas. Les frais peuvent être plus élevés en moyenne, mais la préparation du dossier et le suivi du crédit immobilier restent des valeurs ajoutées non négligeables pour les emprunteurs qui souhaitent un accompagnement humain tout au long du parcours.
Du côté en ligne, les atouts principaux tiennent à des frais de dossier plus faibles, des taux souvent compétitifs et des démarches entièrement dématérialisées. Pour certaines situations, notamment les profils autonomes ou ceux qui peuvent rassembler rapidement les pièces justificatives, cette option peut s’avérer très avantageuse. L’accessibilité 24/7 des espaces client et les outils de simulation en ligne facilitent grandement la comparaison et la planification financière. Attention toutefois: la relation humaine peut être moins présente et les conseils peuvent être moins personnalisés lorsque le dossier présente des particularités (garanties, apport personnel important, durée longue, etc.).
Les banques régionales et les organismes spécialisés jouent aussi un rôle déterminant dans certaines zones géographiques ou pour certains types de projets. Dans tous les cas, le recours à une simulation de prêt demeure indispensable: elle permet de réguler le niveau d’effort financier et de vérifier que la mensualité envisagée reste compatible avec le reste des charges du ménage. N’hésite pas à combiner les simulations et à demander des propositions écrites pour comparer les coûts totaux et les garanties associées.
Pour ceux qui veulent aller plus loin dans l’analyse, des ressources comme Guide Réassurez-moi sur les banques et le prêt immobilier apportent des perspectives utiles sur les pratiques des banques et les critères d’octroi, ce qui peut éclairer la prise de décision et la négociation des conditions de prêt.
Comment comparer efficacement les offres et obtenir le meilleur taux d’intérêt
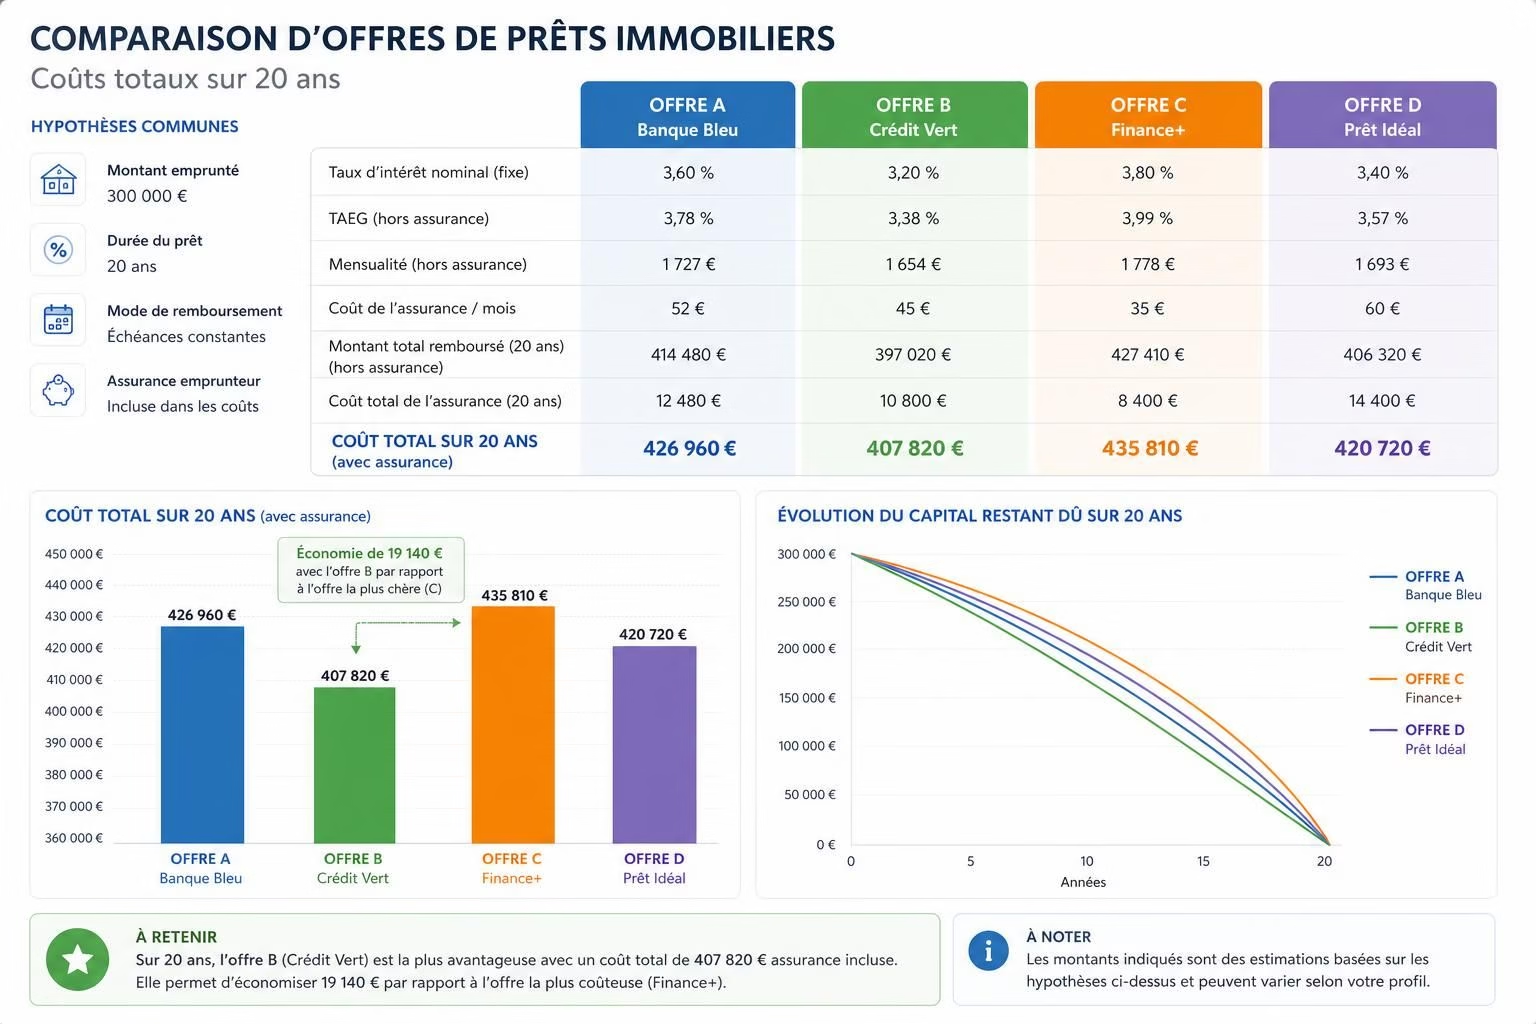
La comparaison des offres est une étape cruciale et elle mérite une méthode rigoureuse. Le problème, c’est que les taux d’intérêt ne disent qu’une partie de l’histoire: les conditions de prêt, l’assurance emprunteur et les frais annexes peuvent faire monter le coût réel du financement. Avant de parler chiffre, il faut clarifier ses objectifs: quelle est la durée idéale du prêt? Quelle flexibilité est nécessaire en cas de modification des revenus? Quel niveau d’apport personnel peut-être mobilisé? Ces éléments conditionnent le choix de la banque et la structure du crédit, au-delà du seul taux affiché.
La première étape consiste à réaliser une simulation de prêt précise, qui intègre le taux fixe ou variable, la durée de remboursement, et l’assurance emprunteur. Une simulation complète doit inclure les coûts suivants: frais de dossier, assurance emprunteur, éventuels frais de garantie et les éventuelles pénalités en cas de remboursement anticipé. Le calcul du coût total sur la durée du prêt permet de comparer des offres non autrement apparentes à partir des seules mensualités, et c’est en général ce qui différencie un bon choix d’un choix séduisant mais coûteux long terme.
Pour trouver le meilleur taux d’intérêt, il faut aussi examiner les conditions de prêt: durée, type de prêt (amortissable ou in fine), éventuelles périodes de révision, et les garanties demandées. Le coût total n’est pas le seul critère: la flexibilité du contrat peut apporter une vraie valeur, notamment la possibilité de moduler les échéances ou de bénéficier d’une renégociation en cas d’amélioration de la situation financière. Dans ce contexte, ne pas négliger l’assurance emprunteur est crucial: elle peut représenter une part non négligeable du coût total et influer sur le taux global perçu par l’emprunteur. Pour s’y retrouver, on peut consulter des comparateurs et des guides spécialisés comme LesFurets – prêt immobilier ou Financera – crédit immobilier, qui aident à mettre en perspective les offres selon les profils et les projets.
Mais attention: le meilleur taux pour un emprunteur n’est pas celui qui affiche le taux le plus bas, mais celui qui combine le taux avec des coûts et des conditions qui restent compatibles avec le budget et les objectifs. Dit autrement: la meilleure offre est celle qui permet d’emprunter dans des conditions maîtrisées et durablement soutenables. Pour mesurer cela concrètement, il faut comparer à la fois les coûts totaux et les conditions de remboursement futures possibles (modulation, renegociation, soutien en cas de difficultés). Ce raisonnement est particulièrement pertinent lorsque l’objectif est de sécuriser un projet immobilier sur le long terme et d’éviter les surprises récurrentes à l’échéance des crédits.
Pour approfondir, un article de référence sur les pratiques et les meilleures banques pour le prêt immobilier peut aider à étayer ta démarche. Par exemple, des ressources spécialisées proposent des analyses et des conseils sur les banques à privilégier selon le type de projet, le profil emprunteur et le secteur d’activité. Tu peux consulter Plan Immobilier – où faire emprunt pour croiser les informations et construire une stratégie de financement robuste. Toujours garder à l’esprit que la clé est d’aligner les choix financiers avec la réalité du budget et les projets à long terme.
Tableau récapitulatif des éléments à comparer
| Élément | Impact sur le coût total | Points à vérifier | Conseil pratique |
|---|---|---|---|
| Taux d’intérêt | Direct sur les mensualités et le coût total | Type (fixe/variable), période de référence | Évalue sur 20–25 ans avec simulation |
| Frais de dossier | Immédiat mais peu élevé en moyenne | Montant exact, éventuelles exonérations | Demander une grille tarifaire écrite |
| Assurance emprunteur | Part majoritaire du coût sur longue durée | Comparaison entre délégation et offre groupe | Obtenir plusieurs devis et simuler |
| Durée de remboursement | Influence le total payé et les mensualités | Durée adaptée au budget et plan de carrière | Tester plusieurs scénarios |
| Garantie et options | Peut influencer les coûts et la flexibilité | Penalités de remboursement anticipé | Vérifier la possibilité de moduler |
Pour te guider dans l’évaluation, voici deux ressources utiles: BanqCompare – banques pour prêt immobilier et Guide Réassurez-moi – banques. Ces guides aident à positionner les choix selon le profil et le projet, et à éviter les pièges courants lors de la négociation.
À qui s’adresse cette approche et à qui cela peut ne pas convenir ?
Cette approche orientée comparaison et simulation profite surtout à ceux qui veulent maîtriser leur budget et obtenir les meilleures conditions sans être pris au dépourvu par des frais cachés. Elle convient particulièrement aux emprunteurs ayant un apport suffisant, des revenus stables et une vision claire de leur horizon financier. En revanche, pour des projets nécessitant une assistance très personnalisée ou dans des contextes financiers complexes (revenus non réguliers, périodes de transition professionnelle, situations patrimoniales spécifiques), l’accompagnement d’un conseiller bancaire ou d’un courtier peut s’avérer indispensable. Le recours à un courtier peut aider à obtenir des offres qui ne seraient pas immédiatement visibles, notamment lorsque le dossier présente des contraintes particulières ou quand le produit recherché est très spécifique. Toutefois, le courtier a son coût et ses marges; il faut donc évaluer la valeur ajoutée par rapport au coût pour savoir si cet accompagnement est pertinent dans le cas concret.
Points clés à retenir avant de signer
Avant de prendre une décision, il faut vérifier: la cohérence entre le coût total et ton budget, les éventuels frais annexes, les délais de traitement et les garanties demandées par la banque. Avant de payer, vérifie aussi les conditions de l’assurance emprunteur et les possibilités de délégation d’assurance, qui peuvent réduire significativement le coût global. Dit autrement, l’objectif est d’obtenir une offre qui soit non seulement attractive à court terme mais surtout viable sur la durée du prêt. Envisage aussi la possibilité de négocier des options comme la modularité des échéances ou une révision de taux selon l’évolution de tes revenus. En fin de compte, la meilleure banque pour ton prêt immobilier est celle qui allie coût total maîtrisé, risques réduits et une relation de confiance avec ton interlocuteur financier.
Profil des emprunteurs et adaptations des offres
Le profil emprunteur conditionne fortement les conditions de prêt et le taux d’intérêt proposé par les banques. Les facteurs clés d’évaluation incluent la stabilité professionnelle, le niveau d’apport personnel, l’endettement, le reste à vivre et les garanties associées. L’objectif des banques est d’évaluer le risque de défaut et de s’assurer que le remboursement est compatible avec le train de vie et les autres obligations financières de l’emprunteur. Pour cela, elles peuvent exiger des documents variés tels que les fiches de paie, l’avis d’imposition, les bilans comptables de l’entreprise, et parfois des justificatifs de patrimoine ou des garanties additionnelles.
Un apport personnel important est un atout majeur pour obtenir des conditions plus favorables, notamment un taux d’intérêt plus bas et des frais de dossier moindres. De même, un taux d’endettement faible et un reste à vivre confortable renforcent le dossier et augmentent les chances d’approbation rapide. Dans certaines situations, un emprunteur ayant des revenus intermittents ou un statut indépendant peut bénéficier d’un montage spécifique (prêt à taux zéro dans certains cas, ou un prêt entre partenaires, etc.). Il faut toutefois être vigilant sur les conditions et les garanties associées, afin d’éviter des surprises lors de la signature.
Pour nourrir la réflexion, voici un cadre d’analyse pratique que tu peux répliquer: d’abord, déterminer ton apport et ton budget mensuel; ensuite, simuler différents scénarios de durée et de taux; puis, comparer les offres sur 3 axes: coût total, flexibilité et service client. Enfin, vérifier les garanties et les assurances associées. Si le projet implique une localisation particulière ou un délai serré, privilégier les banques qui proposent des délais de traitement courts et une ouverture de dossier simplifiée peut faire toute la différence.
Pour étayer ces éléments, voici des ressources utiles et des retours terrain: Le Fil Habitat – pret immobilier meilleur taux et BP Finance – meilleure banque pour prêt immobilier. Elles offrent des perspectives d’évaluation et des exemples concrets de scénarios emprunteurs.
Aspects pratiques et pièges à éviter
Attention quand même à ne pas surévaluer sa capacité d’emprunt en utilisant des calculs trop optimistes ou en sous-estimant les coûts annuels. Dit autrement, il est prudent de prévoir une marge de manœuvre pour les imprévus et les ajustements de budget. Également, avant toute signature, il faut vérifier la compatibilité entre le prêt et les dépenses courantes (assurance habitation, charges de copropriété, travaux prévus, etc.). Dans le cadre d’un achat immobilier, l’évaluation des coûts est aussi tributaire des conditions du marché local et du cadre légal en vigueur, qui évolue régulièrement. Pour rester informé, suivre les actualités et les guides dédiés peut s’avérer utile et éviter des erreurs coûteuses.
Exemples concrets et cas d’usage
Cas pratique 1: un jeune couple avec apport de 60 000 €, souhaitant emprunter sur 25 ans, peut viser un taux autour de 1,2–1,4% avec des frais de dossier modérés et une assurance emprunteur compétitive. En simulant différents scénarios, le couple peut évaluer la meilleure combinaison entre mensualité et coût total sur 25 ans, en privilégiant une délégation d’assurance pour économiser sur le coût total sans sacrifier la couverture nécessaire.
Cas pratique 2: un emprunteur en reconversion professionnelle peut bénéficier d’un montage spécifique, avec vérification des revenus sur les années précédentes et un apport raisonnable. Dans ce contexte, il peut être pertinent d’explorer les offres des banques en ligne, tout en consultant un conseiller pour confirmer les garanties et les détails du contrat. Le but est de préserver la sécurité financière tout en obtenant un financement adapté à la situation personnelle et professionnelle.
Analyse des coûts, garanties et options: que vérifier avant de signer
Afin d’éviter les surprises, il faut scruter les coûts et les garanties associées. Le coût total comprend le taux d’intérêt sur la durée, les frais de dossier, l’assurance emprunteur et les éventuels frais liés à la garantie. L’assurance emprunteur est particulièrement cruciale car elle peut varier fortement d’un organisme à l’autre et avoir un impact significatif sur le coût global. Pour les emprunteurs qui souhaitent limiter ce poste, la délégation d’assurance (c’est-à-dire souscrire l’assurance auprès d’un assureur autre que celui proposé par la banque) peut être une option intéressante, mais elle nécessite une vérification au regard des garanties demandées par l’établissement prêteur.
Les services annexes et la flexibilité du contrat jouent aussi un rôle important. La possibilité de modifier la durée du prêt, de reporter ou d’avancer des échéances, ou encore de renégocier les conditions en cours de prêt peut apporter une vraie valeur sur le long terme. En outre, les banques peuvent offrir des services complémentaires (compte courant, assurances, accompagnement patrimonial, gestion de patrimoine) qui ajoutent de la valeur selon le degré d’accompagnement recherché.
Pour illustrer les différences, un tableau synthétique peut aider à comparer les offres en un coup d’œil. Voici un autre élément utile: la comparaison entre les banques traditionnelles et en ligne montre que les coûts totaux peuvent être plus bas chez certaines banques en ligne, mais que le niveau de service et d’accompagnement peut varier selon le profil et le projet. Pour t’aider à prendre une décision éclairée, un tableau récapitulatif des éléments à vérifier et une liste de vérifications avant signature sont proposées ci-dessous.
| Élément | Ce qu’il faut vérifier | Indicateur clé | Bon conseil |
|---|---|---|---|
| TAEG | Compare les coûts réels sur toute la durée | Taux effectif global | Utiliser une simulation complète |
| Assurance emprunteur | Comparer les garanties et les tarifs | Coût annuel et couverture | Demander des devis et comparer |
| Frais de dossier | Montant exact et éventuelles exonérations | € | Exiger une grille écrite |
| Durée de remboursement | Impact sur le coût total et les mensualités | Nombre d’années | Tester 20/25/30 ans selon budget |
En complément, voici quelques liens utiles pour approfondir l’aspect pratique et les comparatifs: L’Investisseur Long Terme – meilleures banques hypothécaires et LesFurets – prêt immobilier.
Résumé des points à retenir et conseils finaux
Le bon choix se fait à partir d’un ensemble de critères: coût total, flexibilité du prêt, qualité du service, et adéquation avec le projet et le budget. L’anticipation est la clé: en comblant les lacunes du dossier et en utilisant des simulations réalistes, on peut obtenir des conditions avantageuses sans se laisser piéger par des taux mis en avant comme « avantageux ». Penser à long terme, c’est aussi prévoir les éventuels changements de situation professionnelle ou familiale et s’assurer que la banque choisie peut s’adapter. Le lecteur ressort avec des repères concrets pour entamer les démarches, comparer les propositions sur le terrain et négocier en connaissance de cause.
FAQ rapide
Quelle banque choisir pour un prêt immobilier en 2026 ?
Le choix dépend du profil, du budget et de l’objectif. Compare les coûts totaux, les taux et les services, et n’hésite pas à faire des simulations avec plusieurs banques.
Comment obtenir le meilleur taux d’intérêt ?
Obtiens plusieurs devis, optimise ton apport, vérifie les conditions de prêt et envisage la délégation d’assurance si viable avec les garanties nécessaires.
Faut-il privilégier une banque en ligne ou traditionnelle ?
Cela dépend de ton besoin d’accompagnement et de ta capacité à gérer le dossier en ligne. Les banques en ligne offrent souvent des taux plus bas, mais l’accompagnement peut être moins personnalisé.
Concrétisations et outils pour passer à l’action
Pour structurer les prochaines étapes, on peut se lancer dans une série d’actions pratiques, qui s’enchaînent naturellement après la réflexion. Commence par une simulation de prêt sur 20, 25 et 30 ans afin d’estimer les mensualités et le coût total selon différents taux. Demande ensuite des simulations écrites à 3 banques différentes et compare les résultats. Si nécessaire, exploite un toolbox dédié pour aider à calculer
Calculateur de prêt immobilier
Simulation de prêt immobilier: entrées: montant, taux, durée, apport; sorties: mensualité, coût total, assurance emprunteur.
Pour finir, remets les résultats en forme: prépare un tableau de synthèse avec les éléments clés et les conditions. Ce passage est crucial pour la phase de négociation et la sélection finale. En parallèle, reste attentif aux actualisations des offres et aux promotions éventuelles, qui peuvent rendre une offre plus attractive qu’une autre sur le long terme. La clarté et l’organisation dans le dossier papier et numérique sont des atouts pour obtenir des réponses rapides et positives de la part des banques. Et n’oublie pas de consulter les ressources complémentaires et les guides comparatifs afin de valider les choix et d’ajuster la stratégie si nécessaire.
Pour enrichir ton parcours, consulte aussi des ressources régionales et spécialisées qui alignent les conseils sur les particularités locales et les politiques des banques. Un exemple utile est Boulogne Immobilier Guide, qui détaille les parcours et les acteurs régionaux et peut aider à contextualiser les propositions des banques locales. Autre ressource pertinente: Pret immobilier meilleur taux, utile pour situer les tendances et les meilleures pratiques en matière de taux et de coûts.
Que faire aujourd’hui pour avancer concrètement ?
Commence par dresser une liste de projets et d’exigences: localisation du bien, montant envisagé, durée désirée, et apport que tu peux mobiliser sans mettre en péril ta situation financière. Puis, lance une série de simulations sur 3 à 5 banques différentes, en incluant au moins un comparateur en ligne et, si possible, un courtier pour obtenir des propositions exclusives. Mets ensuite en visuel les résultats sous forme de tableau et un petit dossier prêt à envoyer aux banques pour gagner du temps en entretien. Cette démarche, bien organisée, augmente les chances d’obtenir un financement adapté à ta situation et à ton projet.
Pour aller plus loin et obtenir des conseils plus personnalisés, tu peux consulter des ressources associées comme Magnolia – banque et prêt immobilier ou Plan Immobilier – où faire emprunt. Ces guides offrent des analyses et des scénarios concrets qui enrichissent ta réflexion.
Conclusion ouverte
La réussite d’un financement repose sur une préparation solide, une comparaison rigoureuse et une negotiation éclairée. En 2026, les banques restent des partenaires qui peuvent rendre le financement plus accessible, mais seulement si le dossier est clair, cohérent et bien structuré. L’objectif est d’y aller avec une vision précise, des simulations robustes et un esprit pragmatique. Le chemin peut sembler complexe, mais chaque étape, bien maîtrisée, rapproche du projet immobilier et de sa concrétisation dans les meilleures conditions possibles.
Le guide des banques pour prêt immobilier est-il adapté à tous les profils ?
Le guide propose une approche générale et des conseils pratiques, mais chaque situation est unique. Il faut adapter les recommandations au profil, au budget et au projet spécifiques.
Comment trouver le meilleur taux d’intérêt en 2026 ?
Utilise des simulations, compare au moins 3 offres et considère l’ensemble des coûts (frais, assurance, garantie) sur la durée du prêt.
Est-il nécessaire de passer par un courtier pour obtenir une meilleure offre ?
Pas nécessaire pour tous les emprunteurs. Le courtier peut aider dans les dossiers complexes ou lorsqu’une offre exclusive est recherchée, mais cela a un coût et dépend du profil.