Le marché immobilier en 2026 offre une fenêtre intéressante pour ceux qui rêvent de propriété, mais obtenir le meilleur prêt immobilier demande une démarche réfléchie et optimisée. Le contexte est favorable en partie grâce à des taux d’intérêt historiquement bas qui favorisent l’emprunt pour l’achat d’un logement principal ou d’un investissement locatif. Pourtant, sous ces conditions attractives se joue une équation complexe : trouver le bon crédit, négocier les conditions et maîtriser les coûts annexes comme l’assurance emprunteur et les frais de dossier. Cet article propose une approche pragmatique, segmentée en sections autonomes, afin d’aider chacun à y voir clair selon son profil, son budget et son objectif réel.
En bref :
- ⭐ Le prêt immobilier se décline en plusieurs formats (amortissable, relais, in fine) et chacun a ses implications sur le coût total et la flexibilité.
- 💡 Le rôle du courtier peut être déterminant pour gagner du temps et obtenir le meilleur taux, mais il faut choisir le bon type de courtier et vérifier les conditions associées.
- 🔎 La négociation ne se limite pas au taux d’intérêt : l’assurance emprunteur, les frais annexes et les conditions de remboursements comptent autant.
- 📈 En 2026, les conditions de financement restent favorables mais exigent une préparation solide et une simulation prêt précise avant tout engagement.
Comprendre le prêt immobilier et le contexte du marché en 2026
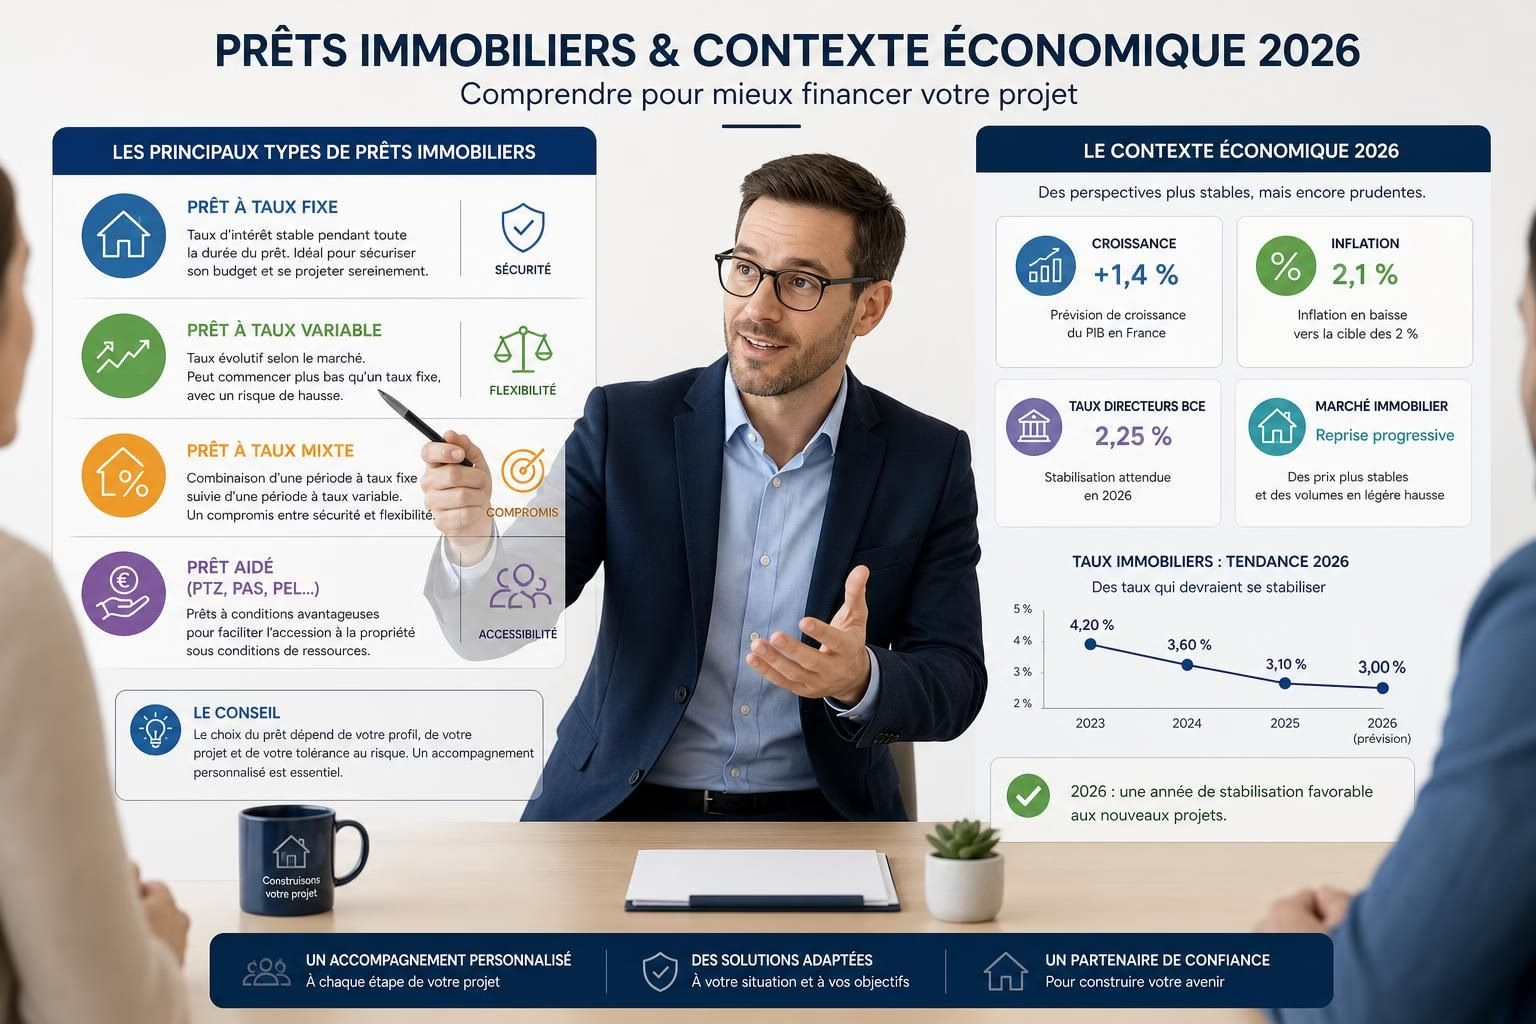
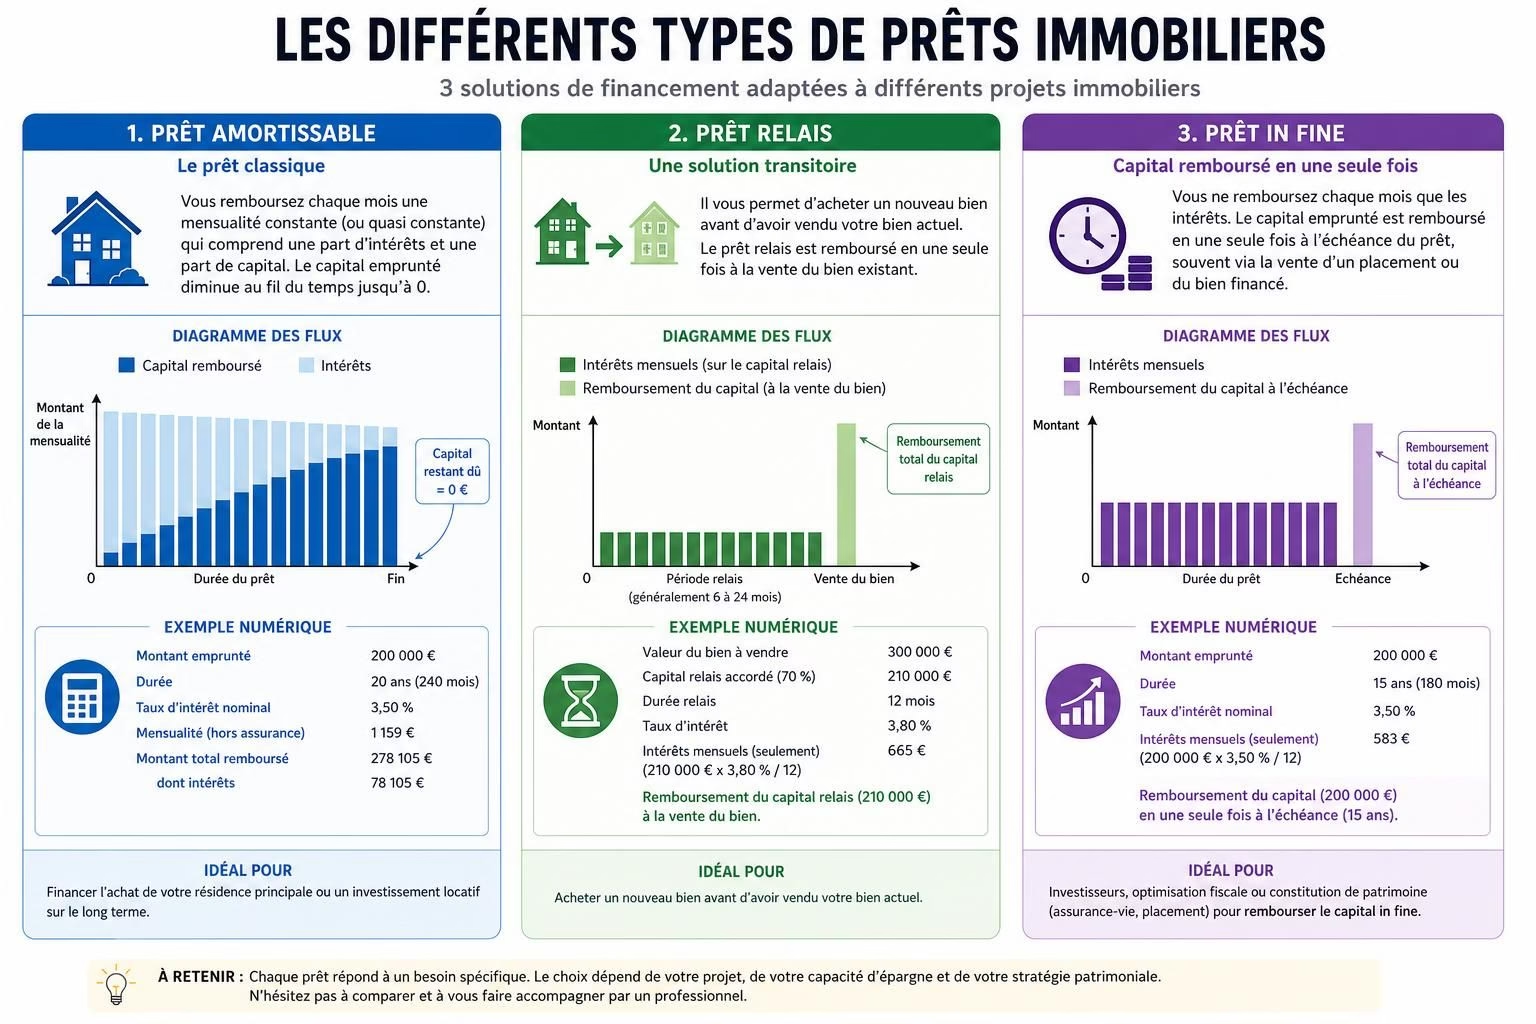
Le prêt immobilier est un emprunt bancaire destiné à financer l’achat ou la construction d’un bien immobilier. En pratique, il permet de lever des fonds importants tout en étalant le remboursement sur une période déterminée. Dans l’offre actuelle, trois types se distinguent clairement, chacun avec ses propres mécanismes et usages. Le prêt amortissable est le plus courant : le remboursement du capital et des intérêts s’étale sur la durée, ce qui assure des mensualités relativement constantes et une progression du capital restant dû. Le prêt-relais intervient comme une solution temporaire lorsque la transition entre deux biens se fait dans un laps de temps court : il offre une continuité entre la vente d’un bien et l’acquisition d’un nouveau logement, mais comporte des coûts et une flexibilité limitée. Le prêt in fine, réservé en priorité à certains investisseurs ou à des profils spécifiques, prévoit le remboursement du capital à l’échéance et le paiement des intérêts tout au long de la période ; l’intérêt fiscal et les assurances peuvent aider, mais les mensualités restent centrées sur les intérêts et le capital se rembourse à la fin.
Dans le contexte 2026, l’accès au financement est facilité par des taux d’intérêt plus bas que par le passé, ce qui peut se traduire par des mensualités plus abordables et une capacité d’emprunt accrue. Toutefois, cette réalité ne transforme pas le prêt immobilier en une formalité. Le dossier bancaire reste exigeant et dépend fortement du profil emprunteur : stabilité professionnelle, niveau de revenus, apport personnel, et gestion du reste à vivre. Dit autrement, le papier et la réalité terrain ne coïncident pas toujours immédiatement, et c’est là où l’analyse approfondie prend tout son sens. Pour débuter sur de bonnes bases, il faut établir une projection claire sur la capacité d’emprunt et sur les scénarios de remboursement, en tenant compte des éventuels aléas (changement de situation professionnelle, hausse des taux, frais imprévus).
Par ailleurs, l’offre de financement ne se résume pas au taux affiché par la banque. D’autres facteurs entrent en jeu : l’assurance emprunteur, les frais de dossier, les garanties, et les éventuels coûts relatifs à l’intermédiation. Le calcul global doit intégrer l’ensemble de ces éléments pour éviter les mauvaises surprises sur le long terme. Pour compléter ta compréhension, voici une référence utile sur le sujet, qui détaille les leviers permettant de négocier le crédit immobilier et de faire baisser le taux d’intérêt : Astuces pour négocier le crédit immobilier et faire baisser le taux d’intérêt.
Une autre dimension à garder en tête est la différence entre les prêts utilisés pour financer un achat et ceux destinés aux travaux. Le prêt immobilier est exclusivement dédié à l’achat ou à la construction, alors que pour les rénovations, plusieurs options existent : le prêt à la consommation peut couvrir des montants modestes, et le prêt-travaux peut atteindre des montants plus conséquents. Cette distinction est essentielle pour rester dans le cadre légal et budgétaire, et elle conditionne aussi les choix de financement et de négociation. En complément, un courtier immobilier peut devenir un partenaire précieux pour évaluer rapidement ta capacité d’emprunt et comparer les offres de manière efficace. Pour en savoir plus sur les bénéfices d’un courtier, consulte les ressources suivantes qui détaillent les services et les gains potentiels : 7 conseils d’un banquier pour décrocher la meilleure offre de prêt et Emprunter à taux bas : conseils.
Les types de prêts immobiliers et leur impact sur le coût total
Pour bien choisir, il faut démêler ce que apportent les différentes formules et comment elles influent sur le coût total. Le prêt amortissable est généralement privilégié par les particuliers qui cherchent une solution simple et lisible : les mensualités intègrent le remboursement du capital et des intérêts, et le calendrier est suffisamment stable pour planifier un budget. C’est aussi celui qui offre la meilleure visibilité sur la durée et le coût total, ce qui favorise les simulations prêt préalables et les comparaisons entre différentes banques. En revanche, si l’objectif est de réduire les mensualités au départ, ou si le projet comporte des incertitudes de revente ou de location, le prêt-relais peut s’avérer utile mais il doit être utilisé avec précaution, car les coûts additionnels et les taux peuvent varier selon les partenariats bancaires et les conditions du marché. Le prêt in fine, bien que parfois privilégié par les investisseurs qui bénéficient d’avantages fiscaux potentiels, exige une planification rigoureuse du remboursement du capital à l’échéance et peut s’accompagner d’une assurance emprunteur plus coûteuse ou d’obligations spécifiques liées à la sécurité du financement.
Le choix du type de prêt est étroitement lié à l’apport personnel et à la capacité d’emprunt. Plus l’apport est conséquent, plus le véhicule financier peut être ajusté pour optimiser le coût total, notamment en réduisant le montant financier emprunté et, par voie de conséquence, les intérêts cumulés. Dans le même esprit, la pondération entre les taux et les frais annexes est cruciale. Un taux légèrement plus bas peut être compensé par des frais de dossier élevés ou des coûts d’assurance emprunteur plus importants. Pour t’aider à visualiser les options, voici un tableau récapitulatif des principaux types de prêts et de leurs implications :
| Type de prêt | Remboursement | Avantages | Inconvénients |
|---|---|---|---|
| Prêt amortissable | Remboursement du capital et des intérêts sur la durée | Mensualités stables, coût total plus lisible | Montant emprunté souvent plus élevé si durée longue |
| Prêt-relai | Intérêts payés au fil des mois, capital remboursé à l’échéance | Flexibilité entre vente et acquisition | Coût plus élevé si la transition est longue |
| Prêt in fine | Intérêts mensuels, capital remboursé à la fin | Intérêts déduits ou avantage fiscal dans certains cas | Risque si la vente du bien ne couvre pas le capital |
Pour approfondir la négociation et les conditions, il est utile de lire les conseils d’experts et de se familiariser avec les pratiques de négociation de taux. Par exemple, les ressources spécialisées décrivent des approches concrètes pour faire baisser le taux d’emprunt : Comment décrocher le bon prêt immobilier en fonction de votre profil et 7 astuces d’expert pour décrocher le meilleur taux de prêt immobilier. Ces ressources offrent des éléments pratiques pour structurer une demande de financement adaptée à ton profil, tout en tenant compte des limites propres à chaque établissement.
Par ailleurs, il faut garder à l’esprit que le financement ne peut pas financer des travaux de rénovation via un prêt immobilier classique. Pour financer des rénovations directement, les options habituelles restent le prêt personnel ou le prêt-travaux, qui complètent le dispositif principal lorsque nécessaire. Pour information, les chiffres et les tendances du marché 2026 montrent une attractivité marquée pour l’accession à la propriété, avec une attention particulière portée à la maîtrise des coûts opérationnels et à la durabilité des financements. Pour aller plus loin, consulte le guide du financement immobilier et les conseils de professionnels du secteur afin d’anticiper les meilleures opportunités disponibles. Pour une perspective complémentaire d’ordre pratique, voici une ressource utile sur les meilleurs conseils de courtier et les avantages de ce service : Guide financement immobilier et conseils.
Le rôle du courtier immobilier : gain de temps et économie sur le coût total
Le courtier immobilier agit comme un intermédiaire entre les acheteurs et les banques. Son rôle tient à la fois de l’analyse, de la préparation du dossier et de la négociation proprement dite. Pour ceux qui ne souhaitent pas consacrer un temps considérable à la comparaison des offres, un courtier peut être une solution efficace qui permet de gagner en rapidité et en assurance. En pratique, il peut effectuer une première évaluation de la capacité d’emprunt, identifier les modalités les plus adaptées, puis se charger des démarches auprès des établissements bancaires. L’objectif est de trouver le prêteur qui propose le meilleur compromis entre le taux, les garanties et l’assurance emprunteur, tout en minimisant les coûts annexes.
Le courtier peut se positionner de différentes manières selon sa structure. Le courtier indépendant est souvent perçu comme offrant une meilleure flexibilité et des tarifs compétitifs, mais la qualité du service dépend largement de son expérience et de son réseau. Le courtier affilié à une société de courtage peut proposer des services plus structurés, avec une sécurité juridique renforcée et une assurance qualité. Enfin, le courtier en ligne livre une prestation entièrement virtuelle, avec des coûts potentiellement plus bas mais un niveau de personnalisation qui peut varier. Dans tous les cas, la valeur ajoutée réside dans la capacité du courtier à comprendre le marché et à faire jouer les politiques commerciales des banques en faveur du client. Pour mieux appréhender les avantages du courtier et ses multiples facettes, consulte une ressource ciblée sur le sujet : Conseils pour négocier les meilleurs taux.
En parallèle, l’examen des coûts totaux permet d’évaluer l’efficience économique de l’intervention. Le courtier peut négocier non seulement le taux d’intérêt mais aussi le coût de l’assurance emprunteur. L’assurance n’est pas légalement obligatoire, mais il s’agit d’un élément clé de la sécurité bancaire qui peut peser sur les mensualités. Le taux de l’assurance emprunteur est négociable et peut influencer directement le coût global du crédit. Une approche raisonnée consiste à comparer les propositions, à vérifier les conditions d’éligibilité et à s’assurer que les garanties proposées couvrent bien les risques sans sur-assurance inutile. Pour enrichir la réflexion, voici une ressource utile sur l’avantage du courtier et son rôle concret dans le financement immobilier : Avantages du courtier prêt immobilier.
En pratique, pour maximiser les chances d’obtenir une offre avantageuse, il faut aller au-delà des chiffres affichés. Le courtier peut, par exemple, optimiser la composition du dossier avec les pièces justificatives pertinentes, préparer un argumentaire pour démontrer la stabilité du revenu ou encore proposer des scénarios alternatifs (différentes durées, différents niveaux d’apport). Toutefois, il faut rester prudent et s’assurer que les prestations du courtier répondent réellement à la demande et au budget, sans masquer des coûts cachés. Pour en savoir plus sur les services et les coûts associés au courtage, on peut consulter les ressources suivantes : 20 astuces pour réussir son prêt immobilier et obtenir le meilleur taux et Offres prêts immobiliers et comparaison.
Le recours à un courtier peut être une étape clé pour accéder à un financement plus favorable. Cela dit, chaque profil est différent et la question centrale reste : le courtier apporte-t-il une valeur nette suffisante au regard du coût et du temps investi ? Le point de départ est une évaluation réaliste de ta situation financière, de ton profil de risque et de ta capacité à gérer les aspects administratifs. Pour t’aider à évaluer plus concrètement cette option, voici une ressource complémentaire sur les tendances et les services offerts par les professionnels : 7 astuces d’expert pour décrocher le meilleur taux.
Négociation du taux et optimisation de l’assurance emprunteur
La négociation du taux ne se limite pas à faire baisser le chiffre affiché. Avant tout, il faut comprendre les leviers qui influencent le coût global du financement. Le taux d’intérêt est influencé par des facteurs tels que le profil d’emprunteur, le niveau d’apport, la durée du prêt et la politique de prix de la banque. Dit autrement, plusieurs paramètres agissent ensemble et une approche holistique est nécessaire. L’un des premiers réflexes est de préparer un dossier solide qui démontre la stabilité professionnelle, la régularité des revenus et une gestion saine du budget. Un dossier bien structuré peut influencer favorablement la disposition des banques à proposer des conditions plus avantageuses, y compris des taux plus bas et des coûts annexes raisonnables.
Au-delà du taux, l’assurance emprunteur mérite une attention particulière. Elle peut représenter une part significative du coût total sur la durée du prêt. La négociation du taux de l’assurance emprunteur et, lorsque c’est possible, le choix d’une délégation d’assurance ou d’un contrat groupe peut générer des économies substantielles sans compromettre la sécurité du financement. Dans ce cadre, quelques conseils concrets : comparer les offres d’assurance auprès de plusieurs assureurs, vérifier les garanties incluses et leurs niveaux, adapter les garanties à ta situation (âge, état de santé, profession) et ne pas hésiter à solliciter des simulations et des devis. Pour un aperçu des points de vigilance et des stratégies de négociation, on peut se référer à des analyses spécialisées qui détaillent les méthodes pour obtenir le meilleur taux et optimiser l’assurance emprunteur : Conseils pour emprunter à taux bas et Le bon prêt selon le profil.
Par ailleurs, la négociation porte aussi sur les frais annexes et les conditions de remboursement. Les frais de dossier, les garanties et les pénalités éventuelles en cas de remboursement anticipé peuvent influencer le coût total. Certains établissements proposent des packages incluant des services additionnels (assistance à la relocation, conseils immobiliers, etc.). Il est utile d’examiner ces offres avec un œil critique et de comparer les propositions sur plusieurs critères : coût total, flexibilité, et transparence des coûts. Pour enrichir la réflexion, voici des ressources dédiées à la négociation et à la comparaison des offres : Nos astuces pour obtenir un prêt à faible taux et Guide pratique pour négocier le meilleur taux.
Quand on parle de financement, il est utile d’envisager des scénarios alternatifs et de tester différentes hypothèses avec des simulations prêt. Une simulation permet d’évaluer rapidement l’impact d’un apport additionnel, d’un changement de durée et d’un ajustement de l’assurance emprunteur. Pour faciliter ces échanges et gagner du temps, le recours à un outil de simulation peut être envisagé. Dans ce but, un toolbox de calcul peut aider à comparer les scénarios et visualiser les économies potentielles sur plusieurs années. Le tableau ci-dessous illustre un exemple de comparaison entre deux scénarios de prêt, avec et sans délégation d’assurance emprunteur :
- Scenario A: Taux 1,25 %, assurance emprunteur standard, durée 25 ans.
- Scenario B: Taux négocié 1,10 %, délégation d’assurance emprunteur, durée 25 ans.
Simulation prêt : comparer taux, apport et assurance emprunteur sur 20–25 ans
Utilisez cet outil pour comparer rapidement 3 scénarios (A, B et C) et visualiser l’impact du taux, de l’apport et de l’assurance emprunteur sur votre mensualité et le coût total.
Scénario A
Scénario B
Scénario C
Pour approfondir l’aspect pratique de la négociation et des alternatives, on peut consulter des ressources spécialisées dédiées à la négociation de prêt et à la gestion du coût total : Conseils pour négocier les meilleurs taux et Secrets des experts pour décrocher le prêt immobilier. En pratique, l’objectif reste clair : articuler une offre qui minimise les coûts tout en respectant les besoins et les capacités de remboursement.
Pour continuer à nourrir ta réflexion, plusieurs sources publiques et professionnelles proposent des analyses et des retours d’expérience sur le financement immobilier et la négociation des prêts. Parmi elles, des ressources comme Comment décrocher le bon prêt immobilier selon le profil et 7 astuces d’expert pour le meilleur taux proposent des approches concrètes et testées. Enfin, pour ceux qui souhaitent élargir leur éventail d’options, les ressources suivantes offrent des perspectives utiles : Emprunter à taux bas et 20 astuces pour le meilleur taux.
En résumé, la négociation du taux et l’optimisation de l’assurance emprunteur exigent une approche structurée et des comparaisons rigoureuses. Le recours à un courtier peut accélérer le processus et démultiplier les chances d’obtenir des conditions favorables, à condition de bien choisir le professionnel et de rester vigilant sur les coûts réels. Pour les personnes qui souhaitent une démarche plus autonome, les outils de simulation et les ressources publiées permettent d’anticiper et de préparer le rendez-vous bancaire avec sérénité.
Checklist pratique et points à vérifier avant signature
Avant de signer, une checklist complète permet d’éviter les écueils et d’optimiser le financement. L’objectif est de vérifier les chiffres, les garanties, les assurances et les coûts annexes. Tout commence par une estimation fiable de la capacité d’emprunt qui doit prendre en compte le reste à vivre, les charges mensuelles et les éventuels prélèvements. L’apport personnel est un levier puissant : plus l’apport est élevé, plus le coût global peut diminuer, et les conditions bancaires peuvent devenir plus avantageuses. Ensuite, la sélection du type de prêt doit être couplée à une réflexion autour de la durée du financement : une durée plus longue peut réduire les mensualités mais augmenter les intérêts totaux, et inversement.
La comparaison entre plusieurs banques est essentielle. Chaque établissement peut proposer des conditions différentes sur le même profil d’emprunteur. La communication avec la banque doit être claire et documentée, avec des justificatifs de revenus, d’épargne et de patrimoine, mais aussi des explications sur les choix d’assurance et de garanties. Le coût total doit être calculé sur la durée complète du prêt et non sur une seule mensualité. Si des changements surviennent (nouveau contrat, modification de la situation professionnelle ou familiale), il faut étudier rapidement l’impact sur le financement et envisager, le cas échéant, une renégociation ou une révision des termes. Pour t’aider dans cette étape, voici une liste pratique et vérifiable des éléments à rassembler et à vérifier :
- 💼 Pièces d’identité et justificatifs de revenus (3 derniers bulletins de salaire, avis d’imposition, contrat de travail).
- 💳 Relevé de compte et tableau d’épargne pour démontrer l’apport et la capacité de remboursement.
- 🏦 Dossier de financement complet: simulations prêt, proposition de prêt, offre du prêteur, conditions générales.
- 🛡️ Détails sur l’assurance emprunteur: garanties, coût, délégation d’assurance.
- 🧭 Clarification sur les frais annexes: frais de dossier, frais de garantie, éventuels frais de courtage.
Par ailleurs, l’usage d’un simulateur de prêt peut faciliter la prise de décision. Faire tourner différentes hypothèses (apport, durée, taux) permet de visualiser rapidement l’impact sur les mensualités et le coût total. Cet exercice évite les surprises et aide à prioriser les choix en fonction d’un objectif réel (maison principale, investissement locatif, rénovation). Pour nourrir ton raisonnement, voici un ensemble de ressources utiles sur le sujet et des pratiques courantes dans le domaine : Emprunter à taux bas et 20 astuces pour le meilleur taux.
Pour aller plus loin, le chapitre « Avantages du courtier » explique comment le choix de l’intermédiaire peut influencer le processus et le coût total, tout en restant réaliste sur les délais et les frais. Dans ce cadre, on peut t’orienter vers des ressources pratiques présentant les avantages et les limites du recours à un courtier : Avantages du courtier prêt immobilier.
Enfin, un point important : la documentation et les obligations légales évoluent. Il est prudent de s’informer régulièrement et de vérifier que tous les documents sont à jour et conformes. Cette vigilance contribue à sécuriser le financement et peut accélérer les démarches finales jusqu’à la signature. Pour compléter cette partie, voici deux ressources attractives sur les aspects juridiques et pratiques du financement : Conseils pour négocier les meilleurs taux (notaire) et Réseaux d’agences immobilières et prêteurs.
En synthèse, cette étape finale est une combinaison de démonstration budgétaire, de vérification méthodique et de comparaison rigoureuse. Le résultat doit être une offre claire, précise et compatible avec l’objectif immobilier, sans excès ni concession inutile. Le chemin peut être long, mais c’est aussi l’occasion de sécuriser une opération substantielle et durable. Une fois les vérifications réalisées et les simulations effectuées, l’étape suivante devient plus sereine et plus rapide, ce qui augmente les chances d’obtenir le meilleur prêt immobilier possible dans le contexte actuel.
FAQ
Quel est le meilleur moment pour demander un prêt immobilier en 2026 ?
Le meilleur moment dépend du profil personnel et du marché. En période de taux bas, il est crucial de préparer un dossier solide et de comparer les offres pour éviter les coûts cachés. La préparation et la simulation prêt permettent de réduire les coûts sur la durée.
Un courtier est-il indispensable ?
Non, ce n’est pas indispensable, mais il peut gagner du temps et optimiser les conditions. Le choix entre courtier indépendant, en ligne ou affilié dépend du budget, du niveau d’accompagnement souhaité et de la fiabilité du réseau.
Comment négocier l’assurance emprunteur ?
Comparer plusieurs assurances, vérifier les garanties, et envisager la délégation d’assurance peut réduire le coût total. Le taux de l’assurance n’est pas obligatoire et peut être négocié avec prudence.
Quelles sont les erreurs courantes à éviter ?
Sous-estimer le coût total, accepter un taux bas sans vérifier les frais annexes, négliger l’apport, et ne pas tester plusieurs scénarios de remboursement peuvent réduire la rentabilité du financement.
Ce guide vise à aider les lecteurs à choisir une solution adaptée à leur profil et à leurs objectifs, sans promettre des résultats miracles. Chaque étape familiale, professionnelle ou patrimoniale est unique et mérite une analyse adaptée. Pour des ressources complémentaires et des conseils spécifiques, on peut consulter les guides et articles mentionnés tout au long du texte et tester les simulations proposées afin d’évaluer l’impact réel sur le budget et la trésorerie mensuelle.