Le marché immobilier en 2026 continue d’évoluer rapidement, avec des enjeux financiers de plus en plus complexes pour ceux qui souhaitent jongler entre la vente de leur ancien logement et l’achat du nouveau bien. La question du « budget prêt relais » s’impose alors comme un passage obligé pour celles et ceux qui veulent anticiper les coûts réels liés à cette solution temporaire de financement. La réalité, c’est que le prêt relais apparaît comme une option pratique, permettant d’éviter la situation délicate d’être sans logement ou de devoir vendre en urgence à des conditions défavorables. Cependant, derrière cet avantage apparent se cache une multitude de frais de prêt qui peuvent vite faire grimper le coût global du projet. Connaître précisément ces coûts, savoir les estimer et comparer les offres, devient essentiel pour ne pas se retrouver pris au piège d’un financement au coût plus élevé que prévu. Dans ce contexte, toute préparation de budget doit intégrer non seulement le montant emprunté, mais aussi les intérêts, les assurances, les frais de dossier, et autres charges annexes. La clé pour faire une décision avisée réside dans une compréhension fine de ces éléments, pour optimiser le coût financement et éviter les mauvaises surprises. À l’heure où le coût de l’immobilier ne cesse d’augmenter, il est crucial de maîtriser chaque poste de dépense pour préserver sa stabilité financière tout au long de sa transition immobilière.
En bref :
- Le prêt relais facilite l’achat d’un nouveau logement avant la vente de l’ancien 🏡
- Son coût s’articule principalement autour des intérêts, des frais de dossier, et des assurances 💰
- L’évaluation précise du bien immobilier est essentielle pour un montant emprunté adapté 🔍
- Comparer les offres permet de réduire le coût total du financement 💼
- Une mauvaise anticipation peut entraîner des coûts supplémentaires importants 🚧
Le fonctionnement précis du prêt relais : un levier flexible mais coûteux
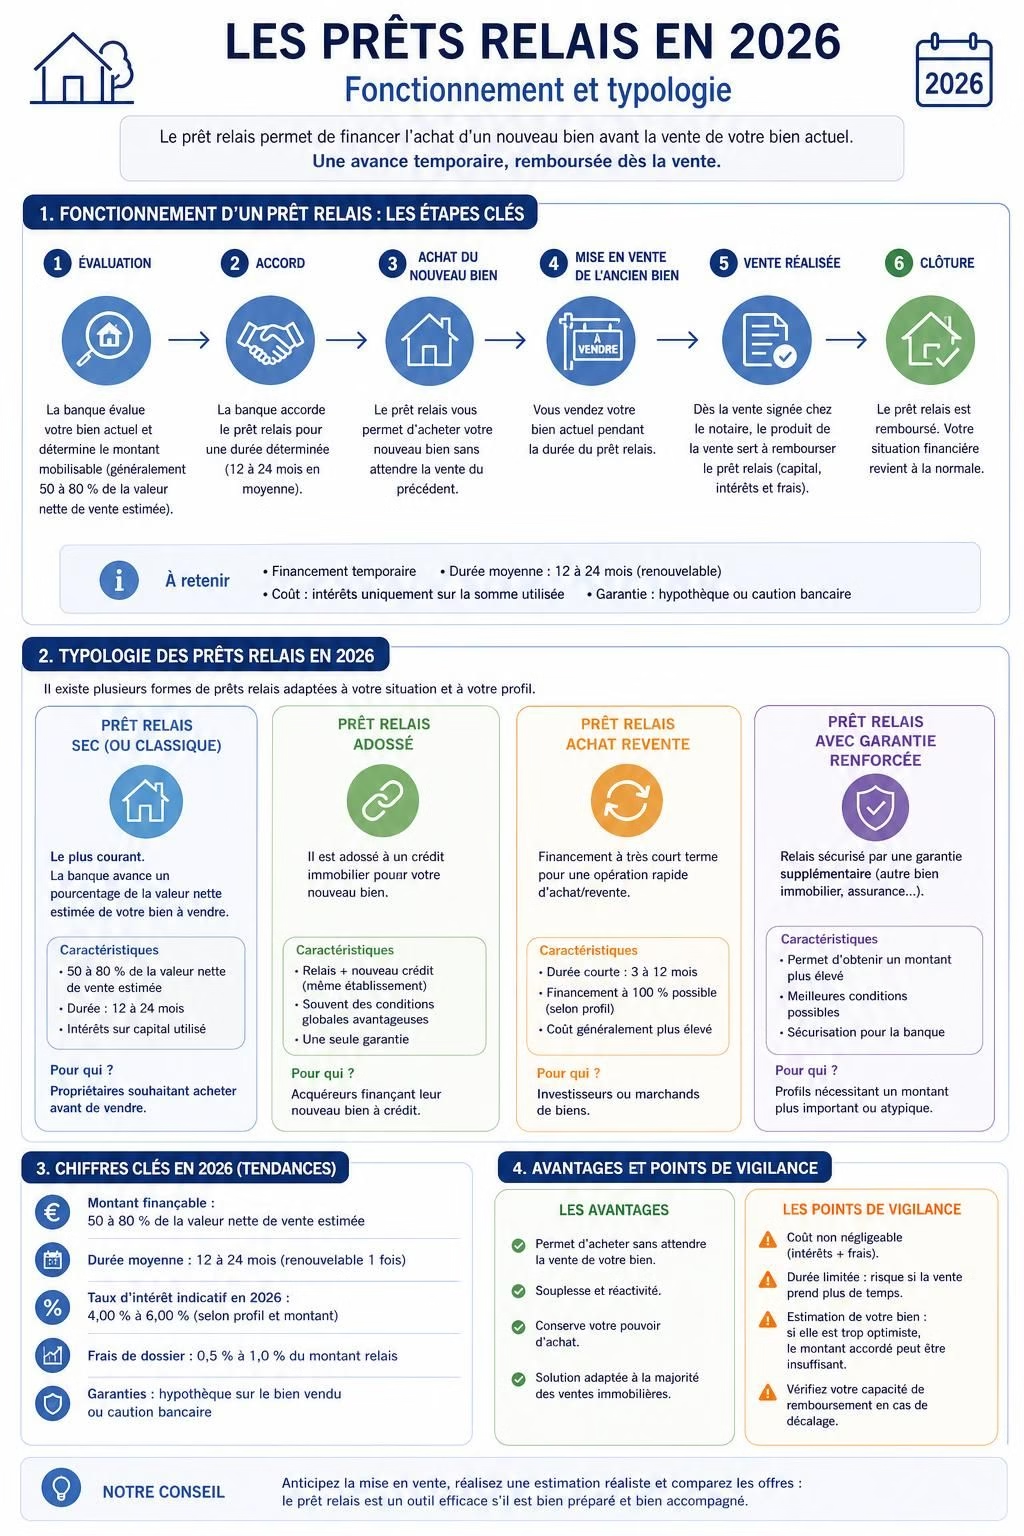
Le prêt relais est conçu spécifiquement pour couvrir la période transitoire entre l’achat et la vente. Son principe est simple, mais son impact financier demande une attention particulière. En règle générale, la banque avance une partie de la valeur du bien en cours de vente, souvent entre 60% et 80%. La démarche commence par une évaluation bien immobilier précise, effectuée par un expert pour définir une estimation fiable. Cette étape est primordiale, car le montant du prêt dépend directement de cette valeur. Plus votre estimation est réaliste, moins vous risquez d’avoir des surprises à la fin, notamment si vous dépassez votre budget prêt relais.
Tous les prêts ne se ressemblent pas. Certains sont adossés à un prêt immobilier classique, ce qui simplifie le remboursement et limite la multiplication des coûts. D’autres sont indépendants, ce qui peut faire gonfler le coût financement par la multiplication des intérêts et autres frais. Le délai est également une variable clef : généralement, entre 12 et 24 mois, mais parfois plus, si la vente tarde. Plus la durée augmente, plus les intérêts prêt relais s’accumulent, impactant directement votre capacité de remboursement. Donc, tout cela doit être réfléchi dans la préparation budget, pour maintenir une gestion saine de votre trésorerie.
Ce qui complique la donne, c’est que chaque offre est modulable, avec ses propres conditions prêt relais, notamment en termes de taux, de frais de dossier, et d’assurance emprunteur. La stratégie consiste à négocier chaque point pour réduire le coût de cette transition. La connaissance des bonnes pratiques vous permet d’anticiper la fourchette de frais totale, qu’il s’agisse d’un prêt relais sec, adossé ou cautionné. Pour cela, de nombreux simulateurs en ligne proposent de faire un état des lieux précis, en intégrant tous ces paramètres.
Les différentes typologies de prêts relais : choisir selon sa situation
Le marché offre plusieurs options pour adapter le financement à votre profil et à votre projet. La première distinction concerne le prêt relais sec, souvent utilisé par ceux qui disposent déjà d’une partie du capital ou d’un apport personnel solide. Ce type de prêt est généralement moins coûteux, puisqu’il ne comporte que les intérêts du prêt relais. Il est idéal si vous savez qu’un court délai suffira pour vendre votre bien et que vous souhaitez limiter les frais liés à la constitution du prêt.
À l’opposé, le prêt relais adossé se révèle plus flexible, surtout lorsque le montant à financer dépasse la valeur estimée de votre logement actuel. Là, la banque fusionne souvent le prêt relais avec un prêt immobilier classique, ce qui peut augmenter le coût de votre crédit. Si votre projet implique un achat avec un montant supérieur ou si vous souhaitez une gestion simplifiée, cette formule permet d’étaler les remboursements, même si elle augmente aussi la facture totale.
Le prêt relais rachat, quant à lui, combine le rachat de votre ancien crédit avec votre nouveau prêt. Il peut alléger votre gestion financière, mais il reste gourmand en intérêts et en frais. Enfin, le prêt relais cautionné présente une alternative intéressante pour réduire les frais de notaire et accélérer la mise en place du financement. Au fil de ces options, il faut comparer les conditions prêt relais proposées, notamment en matière de taux d’intérêt, de commission ou de garanties, pour optimiser le coût total.
L’estimation du coût total : une étape clé dans la préparation du budget prêt relais
Lorsque l’on envisage un prêt relais, la première étape consiste à réaliser une évaluation bien immobilier précise. Cette démarche, souvent effectuée par un professionnel, permet d’éviter de sur- ou sous-estimer la valeur du bien, et donc d’emprunter un montant cohérent avec la réalité du marché. Sans cette étape, on risque de payer des frais de prêt inutiles ou, pire, de se retrouver en difficulté financière si la vente tarde à se concrétiser.
Le coût financement du prêt relais se décompose en plusieurs éléments. La majorité repose sur les intérêts prêt relais, qui dépendent du taux d’intérêt appliqué par la banque, mais aussi du montant emprunté, de la durée et des modalités de remboursement. La négociation du taux est donc une étape essentielle. Un taux plus avantageux peut faire économiser plusieurs milliers d’euros sur la durée du crédit.
Les autres dépenses à prévoir comprennent les frais de dossier, qui sont en général de l’ordre de 1% à 2% du montant total emprunté. Ce montant couvre les démarches administratives et la mise en place du crédit. L’assurance emprunteur, indispensable pour garantir le remboursement en cas d’imprévus, peut aussi alourdir considérablement la facture, en fonction de votre âge, de votre état de santé ou du niveau de couverture choisi.
En complément, il convient d’intégrer les frais de garantie, qui diffèrent si vous optez pour une hypothèque ou une caution. Les pénalités de remboursement anticipé peuvent également avoir un impact non négligeable si vous souhaitez rembourser plus rapidement. Savoir anticiper ces coûts permet d’éviter les mauvaises surprises et de préparer un budget prêt relais réaliste, pour assurer votre sérénité financière.
Par ailleurs, faire une simulation avec un outil dédié, comme celui disponible sur https://www.simulateur-pret-immobilier.net/pret-relais/, vous aidera à visualiser le coût global et à prendre la meilleure décision. La prudence consiste à comparer plusieurs offres pour bénéficier du meilleur rapport qualité/prix, tout en restant attentif à la fidélité des conditions proposées. La transparence sur ces coûts constitue la clé pour maîtriser son budget, optimiser chaque euro investi, et éviter de voir le coût de votre financement s’envoler à cause de frais non maîtrisés.
Les éléments à vérifier avant de signer un prêt relais
Se lancer dans un prêt relais sans une analyse approfondie, c’est prendre le risque d’augmenter sensiblement ses frais de prêt. Avant la signature, il faut scruter tous les détails. La première étape consiste à vérifier les conditions prêt relais, en particulier le taux d’intérêt, les frais de dossier, et les modalités d’assurance emprunteur. Tous ces éléments influent directement sur le coût total du crédit.
Lisez attentivement la fiche descriptive pour comprendre si la formule est adossée ou non, et quelles garanties sont exigées. La comparaison des taux et des frais de garantie vous permettra d’identifier la meilleure offre, notamment en termes de coûts de notaire ou de cautionnement. ?
Ensuite, pensez à estimer la durée du prêt de façon réaliste. Trop long, le coût intérêt va s’accumuler, rendant l’emprunt plus cher. Trop court, vous risquez de ne pas avoir assez de temps pour vendre votre ancien logement dans de bonnes conditions, ce qui pourrait entraîner un nouveau coût non prévu.
Un autre point à surveiller concerne les pénalités de remboursement anticipé. Leur montant peut aller jusqu’à 3% du capital restant dû, ce qui peut grever votre budget si vous souhaitez accélérer le remboursement pour réduire votre coût financement.
Vérifier également si votre banque ou établissement prêteur offre des options de négociation sur le taux, les frais, ou l’assurance emprunteur, pour optimiser la gestion de votre prêt et limiter les frais inutiles. Ce qui est crucial, c’est d’intégrer tous ces points dans votre préparation budget pour éviter de mauvaises surprises et maximiser les économies potentielles.
Simulateur précis du coût total d’un prêt relais en 2026
Les avantages et limites du prêt relais : un choix stratégique à peser avec soin
Le prêt relais possède de nombreux atouts quand il est utilisé dans un contexte adapté. Son principal avantage, c’est de couvrir une période de transition sans stress, en permettant de sécuriser son achat immobilier sans attendre la vente de l’ancien. La flexibilité qu’il offre permet aussi de profiter d’un marché dynamique ou l’évolution des prix peut rendre la vente difficile à prévoir.
Cependant, cet outil présente aussi des limites notoires. La plus notable reste son coût, souvent élevé si le délai de vente dépasse la projection initiale. Les intérêts prêt relais, combinés aux frais de dossier et à l’assurance emprunteur, peuvent alourdir le coût financement, surtout si vous ne maîtrisez pas la durée effective de votre transition.
De plus, en cas d’échec à vendre rapidement, vous vous retrouvez avec un emprunt plus important que prévu, ce qui peut compromettre votre stabilité financière. La gestion des garanties et des pénalités de remboursement anticipé devient alors critique.
Il convient donc d’évaluer soigneusement votre profil et votre situation avant de recourir à ce dispositif. Une anticipation précise, couplée à une stratégie de vente optimale, est essentielle pour limiter le coût total du prêt relais. Enfin, pour réduire ces risques, il peut être judicieux de comparer différentes formules ou de se faire conseiller par un professionnel qui connaît bien le marché immobilier et les conditions prêt relais en 2026.
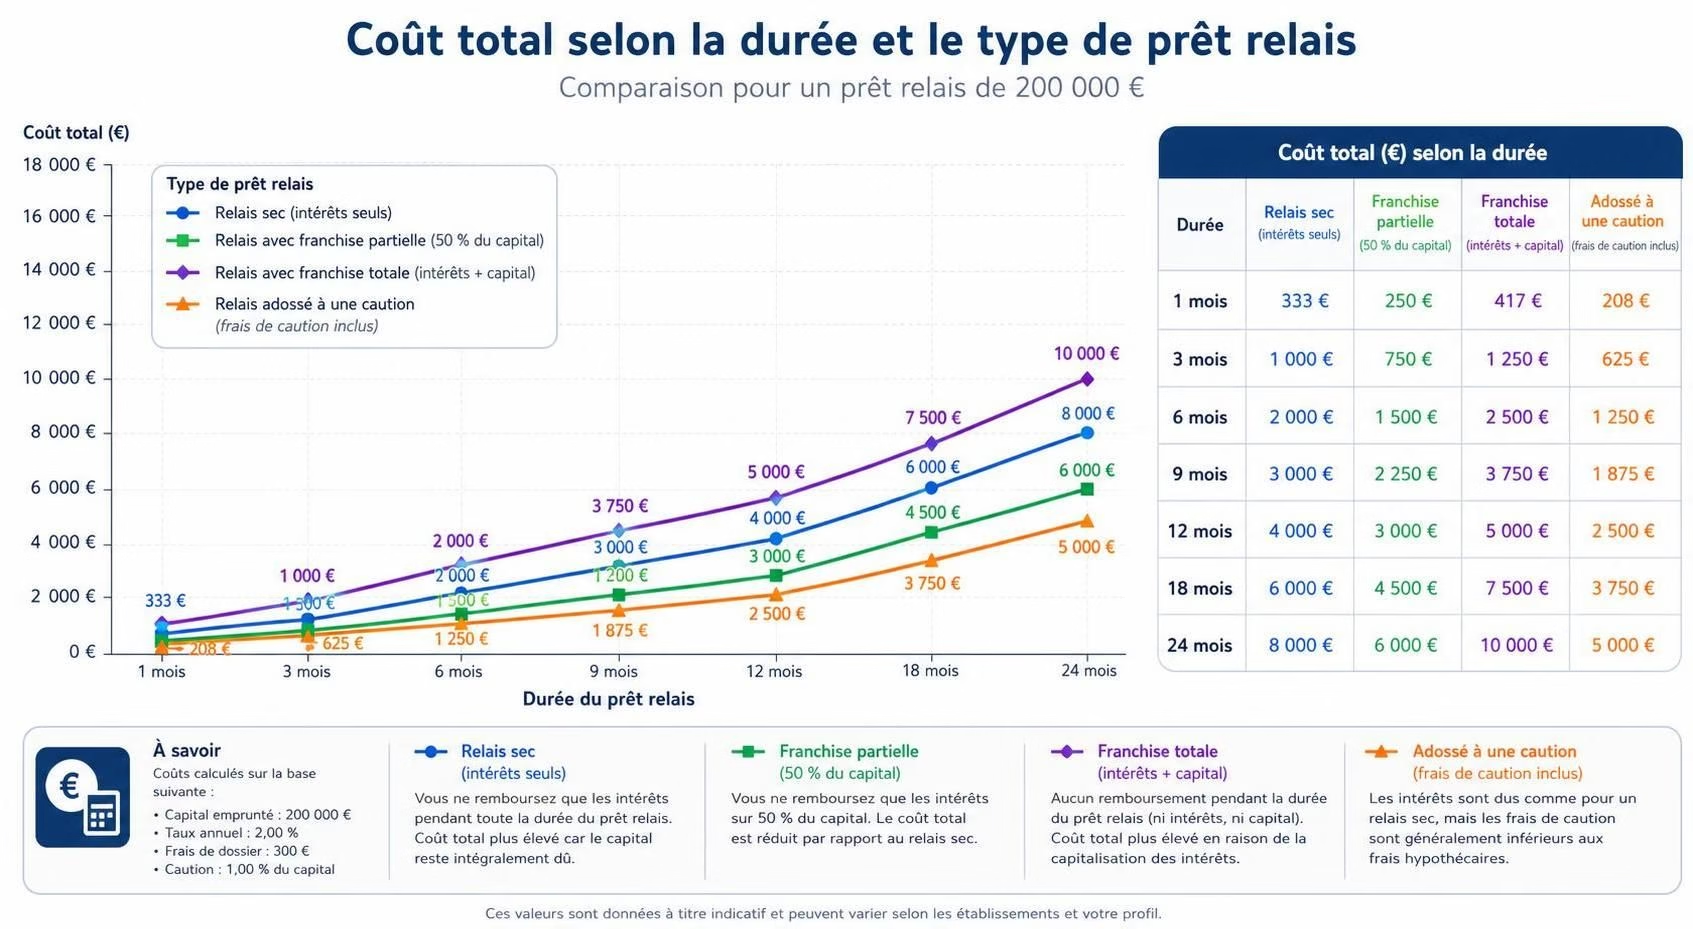
| Type de prêt | Tarif moyen | Durée standard | Frais de garantie | Intérêts annuel estimé |
|---|---|---|---|---|
| Prêt relais sec | 0,5%-1% du montant emprunté |
12-18 mois | Plutôt faible (caution) | 2%-4% selon taux |
| Prêt relais adossé | 0,8%-1,5% du montant emprunté |
18-24 mois | Plus élevé (hypothèque ou caution) | 3%-5% selon taux et durée |
| Prêt relais rachat | 1%-2% du montant total |
12-24 mois | Variable selon garantie | 3%-6% selon profil |
Comparer pour optimiser le budget prêt relais et limiter le coût de financement 🔍
Quand il s’agit de décider du financement, ne pas se précipiter est la règle d’or. Plusieurs étapes peuvent vous aider à optimiser votre budget prêt relais. La première, c’est la comparaison des taux d’intérêt proposés par différentes banques ou établissements spécialisés. Même une légère variation peut avoir un impact significatif sur le coût total. La seconde étape concerne les frais de dossier, qui varient eux aussi d’un organisme à l’autre. Certains proposent des frais plus attrayants, mais d’autres compensent par des taux plus élevés.
De plus, prenez en compte l’assurance emprunteur, souvent négligée dans le coût global mais pouvant représenter une part non négligeable du paiement mensuel. Certaines mutuelles ou organismes de prêt proposent des formules plus adaptées à votre profil, permettant parfois de réduire le coût assurance.
Il est aussi judicieux d’étudier chaque condition prêt relais : modalités de remboursement, garanties demandées, pénalités de remboursement anticipé, et possibilité de négociation. La transparence sur ces points est un vrai atout pour faire un choix éclairé.
Pour faciliter cette étape, une bonne pratique consiste à utiliser des simulateurs comme celui disponible sur https://www.gratuimmo.com/comment-calculer-le-cout-d-un-pret-relais-methodes-et-simulateurs/ qui vous donnent une vision claire du coût global pour chaque offre. En maîtrisant ces comparatifs, vous évitez de payer plus que nécessaire et vous maximisez le rapport prix/valeur, pour un changement immobilier serein et maîtrisé.
Quels sont les principaux frais à prévoir avec un prêt relais ?
Les frais de prêt principaux incluent les intérêts, les frais de dossier, l’assurance emprunteur, les frais de garantie, et éventuellement des pénalités en cas de remboursement anticipé. Ces éléments déterminent le coût total du financement.
Comment optimiser le coût financement de mon prêt relais ?
Comparer les offres, négocier les taux, vérifier les conditions d’assurance et de garantie, et utiliser des simulateurs en ligne permettent de maîtriser le coût de votre prêt relais.
Quelles étapes avant de signer un prêt relais ?
Il est essentiel de vérifier les conditions prêt relais, faire une évaluation bien immobilier précise, comparer les offres et tenir compte des pénalités pour choisir la meilleure option adaptée à votre projet.
Faut-il privilégier un prêt relais adossé ou non ?
Le choix dépend de votre situation financière et de votre projet immobilier. Le prêt adossé offre plus de flexibilité, mais peut augmenter le coût total, tandis que le prêt sec limite les frais.
Combien coûtera mon prêt relais en 2026 ?
Le coût dépend du montant emprunté, de la durée, du taux d’intérêt, des frais de dossier, de l’assurance et des garanties. La simulation précise est la meilleure solution pour estimer ce coût.