Le crédit immobilier est un levier courant pour accéder à la propriété, mais il peut aussi servir à financer des travaux importants ou à investir dans l’immobilier. Cet article te guide pas à pas dans la définition et le fonctionnement du prêt immobilier en 2026, en te donnant des repères concrets, des exemples et des points de vigilance pour éviter les pièges classiques. L’objectif est d’éclairer sans vendre une solution miracle, et d’aider chacun à peser le pour et le contre selon sa situation, son budget et ses objectifs réels.
En bref
- Le crédit immobilier permet de financer l’achat d’un logement, mais aussi des travaux ou un terrain pour un projet immobilier.
- Les éléments clés à connaître: taux d’intérêt, durée de prêt, apport personnel, mensualités, amortissement, garantie, assurance emprunteur, et frais de dossier.
- Le profil du emprunteur, la localisation du bien et le type de projet guident le choix entre prêt à taux fixe, variable, amortissable ou in fine.
- Un simulateur de crédit immobilier peut aider à comparer rapidement les offres et éviter les mauvaises surprises avant de signer.
Comprendre le crédit immobilier : définition et objectifs
Le crédit immobilier est un prêt bancaire ou d’un établissement financier destiné à financer l’achat, la construction ou la rénovation d’un bien immobilier. Il peut être utilisé par un particulier pour financer une résidence principale ou secondaire, mais aussi par une entreprise ou une SCI (société civile immobilière) dans le cadre d’un projet locatif ou professionnel. Le fondement est simple : obtenir une somme d’argent aujourd’hui et s’engager à la rembourser sur une période suffisamment longue, avec des intérêts qui rémunèrent le prêteur et les risques pris.
Dans la pratique, les conditions d’octroi ne dépendent pas seulement de la capacité de remboursement. Elles s’appuient aussi sur des garanties et des éléments juridiques destinés à sécuriser la transaction. L’objectif principal pour l’emprunteur est d’aligner les mensualités avec ses revenus, sans bloquer ses finances sur une trop longue période. Ce point est crucial : la vraie question n’est pas seulement “combien peut-on emprunter ?”, mais “combien peut-on rembourser sans mettre en danger l’équilibre budgétaire mensuel”.
En 2026, le paysage du crédit immobilier reste influencé par les mouvements des taux d’intérêt, qui influent directement sur le coût total du crédit et sur le montant des mensualités. Les banques ajustent les conditions en fonction des taux de référence, des exigences en matière de garantie et du profil de l’emprunteur. Cela confortera l’idée que le choix du prêt dépend autant du contexte personnel que des conditions du marché. Pour quelqu’un qui débute une carrière ou qui envisage un investissement, le recours à un comparateur de crédit immobilier ou à un simulateur peut aider à mettre en perspective les différentes options et à éviter les pièges trop techniques ou trop optimistes.
Les besoins auxquels le crédit immobilier répondent sont divers :
- Financer l’achat d’un logement, avec ou sans apport personnel.
- Rénover ou améliorer un bien existant pour gagner en valeur et, éventuellement, en rentabilité locative.
- Acquérir un terrain et financer la construction d’un bâtiment destiné à l’habitation ou à un usage professionnel.
Pour mieux comprendre les mécanismes, il faut distinguer les notions suivantes, qui reviennent dans les simulations et les offres :
- Taux d’intérêt : le coût du crédit exprimé en pourcentage annuellement. Il peut être fixe ou variable.
- Durée de prêt : période pendant laquelle rembourser le prêt. Plus elle est longue, plus les mensualités sont faibles, mais plus le coût total est élevé.
- Apport personnel : somme versée par l’emprunteur au moment de la signature. Plus l’apport est élevé, meilleures sont les conditions et le taux.
- Garanties : mécanismes de sécurité pour la banque (hypothèque, caution, etc.).
- Assurance emprunteur : protection contre le risque décès/invalidité et parfois incapacité de travail.
- Frais de dossier et frais annexes : coût methodologique pour obtenir le crédit.
Pour approfondir les aspects techniques et juridiques, certains guides en ligne proposent des explications et des exemples pratiques. Par exemple, des ressources spécialisées expliquent comment le crédit immobilier peut varier selon le profil emprunteur et les garanties demandées, tout en rappelant l’importance de la marche du crédit immobilier dans le cadre légal en vigueur. Ces références aident à clarifier les notions et à éviter les idées reçues sur les taux et les coûts.
Les composants et les coûts du crédit immobilier en 2026
Pour prendre une décision éclairée, il est essentiel de disséquer les composants d’un prêt immobilier et de comprendre leur impact sur le coût total. Voici les principaux éléments, avec des exemples concrets et des conseils d’évaluation.
Taux d’intérêt : c’est le coût principal du crédit. En 2026, les taux peuvent varier selon les marchés et le profil de l’emprunteur, mais le point clé est d’évaluer l’effet cumulatif sur la durée du prêt et sur le budget mensuel. Un taux fixe offre de la prévisibilité, tandis qu’un taux variable peut permettre d’économies si les conditions s’améliorent, mais introduit une incertitude. Dit autrement : le choix entre taux fixe et taux variable dépend de la tolérance au risque et du horizon de propriété.
Durée de prêt : les durées courantes vont de 15 à 30 ans, parfois plus pour certains prêts aidés ou spécifiques. Une durée plus longue permet des mensualités plus faibles, mais augmente le coût total et l’amortissement sur la durée. Inversement, une durée plus courte augmente les mensualités mais réduit le coût global et peut accélérer la constitution de patrimoine.
Apport personnel : l’apport peut provenir d’économies, d’un don, ou de la vente d’un actif. En général, plus l’apport est élevé, meilleures sont les conditions (taux plus bas, frais réduits). L’apport sert aussi à réduire le montant emprunté et donc l’exposition au risque de crédito.
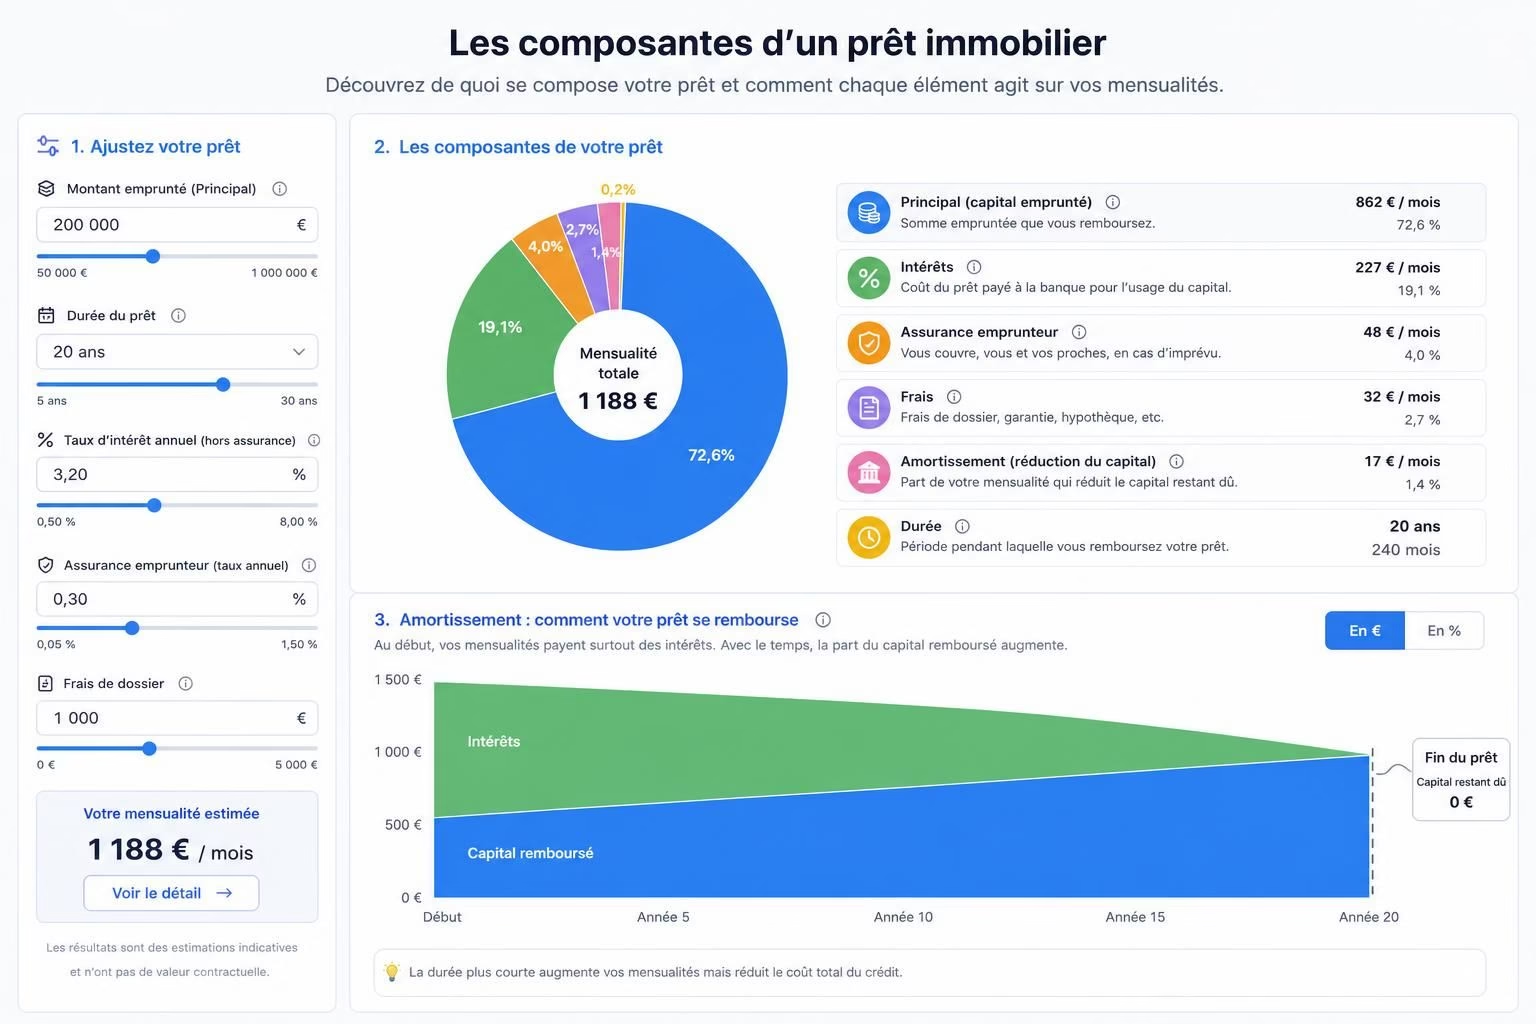
Mensualités et amortissement : l’amortissement est le mécanisme par lequel le capital est remboursé au fil du temps. Les mensualités sont constituées d’une part d’intérêts et d’une part d’amortissement du principal. Au fil du temps, la proportion d’intérêts diminue et celle du capital augmente, ce qui modifie la composition du coût mensuel.
Garantie et assurance emprunteur : la garantie peut être sous forme d’hypothèque ou de caution. L’assurance emprunteur couvre le risque de décès, d’invalidité ou d’incapacité de travail et peut être obligatoire ou optionnelle selon les offres. Dans certains cas, l’assurance peut être souscrite en dehors de la banque via un courtier, ce qui peut permettre d’économies ou d’obtenir des garanties adaptées à la situation personnelle. Pour connaître les différents mécanismes garantis par les prêteurs, consulte des ressources spécialisées sur le sujet, par exemple un guide dédié qui détaille les typologies d’assurance emprunteur et leurs implications.
Frais de dossier et frais annexes : ils couvrent l’étude du dossier, la mise en place du crédit et les actes juridiques éventuels. Ils varient selon les établissements et le type de prêt et doivent être pris en compte dans le calcul du coût total du crédit.
Pour apprécier les coûts réels, il est utile d’ouvrir plusieurs simulations et de comparer les offres de prêt immobilier entre elles. Un guide pratique sur le crédit immobilier peut aider à prendre conscience des éléments souvent négligés, comme l’impact des frais annexes ou le coût de l’assurance emprunteur sur la mensualité globale.
À noter, les crédits immobiliers peuvent se décliner sous plusieurs formes, notamment :
- Crédit immobilier mixte, combinant parts d’amortissement et in fine pour certains investissements.
- Crédit immobilier à taux fixe ou à taux variable, avec des scénarios différents en fonction des périodes économiques.
- Crédit garanti par une hypothèque et/ou une caution.
Pour mieux comprendre les possibilités et les combos possibles, explore des ressources dédiées qui expliquent les mécanismes et les risques associés à chaque type de prêt et à chaque modalité de garantie. Par exemple, des analyses spécialisées proposent des explications sur ce qu’est exactement le crédit immobilier et comment cela fonctionne.
Processus, simulations et étapes pratiques
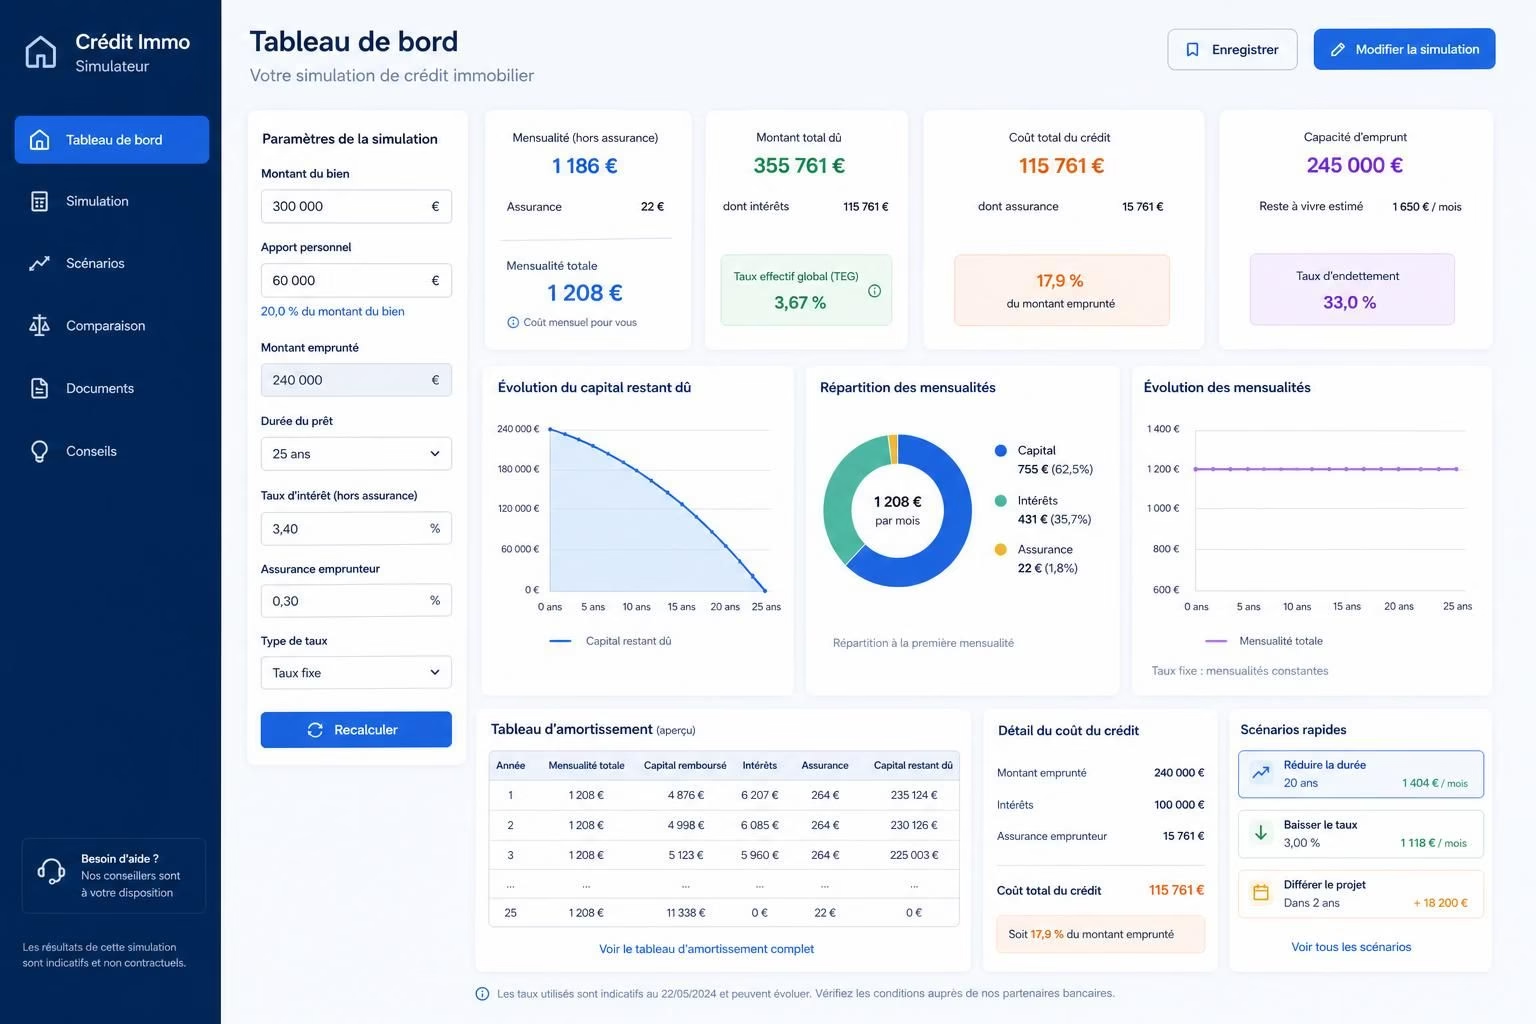
Le chemin vers l’obtention d’un crédit immobilier passe par une série d’étapes clairement balisées. Avant même de rencontrer des banques, il est utile de conduire des simulations et d’établir un « dossier prêt » solide. Cela commence par une estimation de la capacité d’emprunt, qui dépend non seulement du salaire net, des charges et de l’épargne, mais aussi du coût total du projet (frais, travaux, taxes, garanties). Un simulateur de crédit immobilier permet d’expérimenter différents scénarios, comme l’allongement ou la réduction de la durée, l’augmentation ou la diminution de l’apport, et l’effet des différents taux et assurances sur les mensualités.
Le processus type se décompose ainsi :
- Évaluer sa capacité de remboursement et son budget mensuel en tenant compte des autres charges (crédit en cours, loyers, dépenses familiales).
- Rassembler les documents: pièces d’identité, revenus, avis d’imposition, justificatifs d’épargne et de patrimoine, informations sur le bien envisagé.
- Comparer les offres avec un simulateur et des comparateurs pour identifier les meilleures conditions (taux, assurance emprunteur, frais).
- Préparer le dossier et obtenir le accord de principe auprès d’un prêteur, ce qui ouvre la porte à une offre de financement formelle.
- Conclure la souscription officielle, signer le contrat et acter le financement du bien, avec les garanties et l’assurance associées.
Dans la pratique, les préférences varient selon les situations. Certaines personnes privilégient un taux fixe pour la prévisibilité des mensualités, en particulier si elles envisagent une carrière avec des revenus stables. D’autres peuvent privilégier un taux variable si leurs revenus sont plus fluctuants et que l’objectif est de profiter d’éventuelles baisses de taux. L’essentiel est d’évaluer le coût total et la dynamique de remboursement sur le long terme, et de ne pas se focaliser uniquement sur le montant de la mensualité amène à choisir une option qui peut devenir coûteuse si les taux évoluent défavorablement.
Pour aller plus loin dans l’analyse, des guides spécialisés expliquent en détail les mécanismes d’un prêt immobilier et les conditions d’octroi. Par exemple, ce guide propose une présentation claire de ce qu’est un crédit immobilier et des conseils pour comprendre les conditions générales et les garanties associées, afin d’éviter les pièges habituels et de sécuriser le financement. Tu peux aussi découvrir une approche comparative pratique sur le guide complet du crédit immobilier.
Tableau synthèse des types de crédits et de leurs caractéristiques
| Type de crédit | Avantages | Inconvénients | Idéal pour | Exemple typique |
|---|---|---|---|---|
| Crédit amortissable, taux fixe | Mensualités prévisibles, amortissement progressif | Coût total élevé si le taux est élevé sur longue période | Premier achat, budget stable | Maison familiale sur 20-25 ans |
| Crédit amortissable, taux variable | Potentiel d’économies si les taux baissent | Risque de mensualités plus élevées si les taux augmentent | Empreinte de risque maîtrisée, budget flexible | Investissement locatif avec marges serrées |
| Crédit in fine | Mensualités faibles pendant la durée | Remboursement final important et risque fiscal | Investisseurs avec capacité de sortir un gros capital à la fin | Projet locatif à forte valorisation |
| Crédit à taux fixe | Prévisibilité, protection contre les hausses | Possible coût plus élevé au départ | Personnes qui veulent sécuriser leurs finances | Premier achat sur long terme |
Pour compléter ta compréhension, voici quelques ressources utiles qui expliquent les mécanismes et les choix de financement sous différents angles : Comment fonctionne le crédit immobilier et Faisons le point sur le crédit immobilier.
Processus pratique: simulations, garanties et services associés
Au-delà du simple calcul du montant empruntable, le crédit immobilier intègre des services et des garanties qui peuvent changer l’équilibre du financement. La garantie exigée par le prêteur peut être une hypothèque sur le bien, une caution ou une autre forme de sûreté. L’assurance emprunteur est une protection essentielle qui peut être imposée ou recommandée selon le type de prêt et le profil emprunteur. Cette assurance peut couvrir le décès, l’invalidité ou l’incapacité de travail et peut être contractualisée auprès d’assureurs externes ou via la banque.
Le rôle d’un simulateur ou d’un comparateur est de montrer, de manière claire, l’impact de chaque paramètre sur les mensualités et le coût total. Par exemple, modifier l’apport personnel ou la durée peut modifier considérablement les coûts finaux. Un autre paramètre important est l’apport personnel, qui peut influencer les conditions d’octroi et le montant des frais de dossier. En 2026, les banques restent attentives à la solidité du dossier et à la stabilité professionnelle, surtout pour les prêts de longue durée.
Pour aller plus loin, il peut être utile de consulter des ressources externes qui expliquent les choix, les coûts et les risques, comme ce lien qui détaille les conditions et les prospects de financement : Comment ça marche le crédit immobilier (Économie.gouv.fr).
Profils concernés et limites d’usage du crédit immobilier
Le crédit immobilier est pertinent pour un large éventail de profils, mais ce n’est pas une solution universelle. Voici les grandes lignes pour t’aider à situer ta situation et à décider s’il faut envisager un prêt immobilier ou non.
À qui cela peut convenir ?
- Jeunes couples ou familles qui souhaitent accéder rapidement à la propriété et qui ont une stabilité professionnelle et des revenus prévisibles.
- Investisseurs souhaitant acquérir un bien locatif ou professionnel, avec une capacité à générer des revenus complémentaires et à gérer les risques.
- Propriétaires cherchant à rénover ou à étendre leur logement pour augmenter sa valeur ou sa rentabilité.
À qui cela peut ne pas convenir ?
- Personnes en début de carrière avec des revenus incertains ou des dettes élevées qui limitent la capacité de remboursement.
- Individus qui préfèrent ne pas s’engager sur une longue période et qui privilégient des solutions de financement alternatives ou des locations en attendant des perspectives plus stables.
- Projecteurs d’investissement où les coûts et les risques ne se couchent pas sur le long terme sans une stratégie claire et des garanties suffisantes.
Pour illustrer, prenons le cas de Laura et Pierre, un couple qui envisage d’acheter leur premier appartement et d’aménager un séjour plus spacieux. Leur objectif est d’éviter une surcharge de mensualités et de disposer d’une marge pour des rénovations futures. Leur choix se porte sur un prêt à taux fixe sur 20 ans avec un apport d’environ 25% et une assurance emprunteur adaptée. La comparaison de différentes offres leur permet d’anticiper les variations de paiement et de sécuriser leur projet sans remettre en cause leurs projets personnels. Cette approche pragmatique illustre bien la façon dont le crédit immobilier peut s’insérer dans une stratégie patrimoniale à long terme.
Pour ceux qui veulent aller plus loin dans la comparaison et la planification, des sources spécialisées et des guides peuvent aider à anticiper les coûts et les risques. Par exemple, le site 3C Finance propose des conseils et des définitions pratiques sur le crédit immobilier et son fonctionnement, utile pour affiner son choix et sa compréhension.
À quoi ressemble le contenu du crédit immobilier : modules et services
Le crédit immobilier ne se résume pas à une somme empruntée et à des mensualités. Il comprend un ensemble d’éléments et de services qui apportent de la sécurité et de la flexibilité dans le temps. Les modules typiques incluent :
- Étude du dossier et estimation de la capacité d’emprunt
- Simulation des différents scénarios (durée, apport, taux, assurance)
- Proposition commerciale et choix du type de prêt
- Signature et mise en place du contrat
- Gestion du remboursement et révisions possibles
Dans la pratique, certaines options peuvent varier selon les banques et les lois en vigueur. Pour se faire une idée précise des conditions, il est utile de consulter des ressources spécialisées et des guides, comme un guide pratique sur le crédit immobilier.
En milieu de contenu, intègre une étape interactive avec un
Comprendre le crédit immobilier : définition et fonctionnement
Le crédit immobilier est un emprunt bancaire destiné à financer l’achat, la construction ou la rénovation d’un bien immobilier. Il repose sur des éléments clés tels que le capital emprunté, le taux d’intérêt, la durée du prêt et les frais annexes (assurance, frais de dossier, guarantees). Les mensualités, calculées sur la base d’un taux fixe ou variable, permettent de rembourser progressivement le capital et les intérêts sur une période donnée.
Cette boîte à outils interactive vous aide à comprendre les notions essentielles, à tester des scénarios et à visualiser l’évolution de votre prêt au fil du temps.
Calculateur de prêt immobilier
Simulateurs rapides
Convertisseur de devises (gratuite, sans clé)
Utilise une API publique gratuite pour obtenir les taux de change en temps réel.
Glossaire rapide
- Taux fixe : le taux ne varie pas pendant toute la durée du prêt.
- Taux variable : le taux peut changer périodiquement selon un indice de référence.
- Apport : somme versée par l’emprunteur au moment de l’achat, qui réduit le montant emprunté.
- Amortissement : répartition du remboursement entre le capital et les intérêts.
- Assurance emprunteur : protection qui couvre les risques d’incapacité de remboursement.
Données pour générer le toolbox en français
Données initiales: Prix du bien 350000 €, Apport 70000 €, Taux 3.5 %, Durée 25 ans. Modifier les valeurs dans le calculateur selon votre scénario.
afin de tester des hypothèses et comparer rapidement les offres. Cette boîte à outils peut t’aider à visualiser l’impact des paramètres et à structurer ta réflexion.
Pour diversifier les sources et enrichir l’analyse, des ressources externes complètent les explications et proposent des perspectives complémentaires sur le crédit immobilier et les choix à faire en 2026. Par exemple, des articles détaillent les mécanismes et les avantages des différentes solutions de financement, tout en rappelant les limites et les risques. Tu peux consulter ce guide sur les points clés du crédit immobilier pour enrichir ta compréhension.
FAQ
Qu’est-ce qu’un apport personnel et pourquoi est-il important ?
L’apport personnel est la somme que l’emprunteur met à disposition dès le départ. Il réduit le montant emprunté, peut contribuer à obtenir un taux plus favorable et diminue les frais de dossier globaux.
Comment choisir entre taux fixe et taux variable ?
Le choix dépend de la tolérance au risque et de la stabilité des revenus. Le taux fixe offre une mensualité stable et sécurisante, tandis que le taux variable peut permettre d’économies si les conditions économiques évoluent favorablement, mais introduit de l’incertitude.
Quel est le rôle exact de l’assurance emprunteur ?
L’assurance emprunteur couvre les risques liés à l’incapacité ou au décès et peut être exigée par le prêteur pour sécuriser le remboursement. Son coût influence directement la mensualité et le coût total du crédit.
Comment comparer efficacement les offres de crédit immobilier ?
Utilise des simulateurs et des comparateurs, regarde le coût total plutôt que la mensualité seule, et vérifie les frais de dossier, les garanties et les conditions d’assurance emprunteur.
Quelles vérifications avant de signer ?
Vérifie ta capacité de remboursement, les garanties, les clauses du contrat, les frais annexes et les éventuelles pénalités de remboursement anticipé. Demande un accord de principe et compare plusieurs offres.
En résumé, le crédit immobilier est un outil puissant, à condition d’être bien évalué et correctement géré. Le choix du prêt dépendra du profil, du budget, du temps disponible et de l’objectif réel. Si le but est d’acquérir un premier logement avec une certaine sécurité budgétaire, un prêt amortissable à taux fixe sur 20 ans peut être une option rassurante. Pour une approche plus dynamique ou pour investir, des alternatives et des scénarios peuvent être envisagés après une analyse détaillée et une simulation rigoureuse.
Pour approfondir, voici deux références utiles qui complètent cette vision et proposent des explications claires sur le fonctionnement du crédit immobilier et ses alternatives :
- Meilleurs pays immobilier 2026 — perspectives et choix régionaux.
- Rachat de crédit immobilier — quand et pourquoi envisager cette option.
Éléments visuels et complémentaires
Pour agrémenter la compréhension et faciliter la comparaison des scénarios, deux supports visuels seront utiles. Le premier image illustre les composantes d’un prêt immobilier et leur interaction dans une timeline d’amortissement. Le deuxième visuel présente un tableau comparatif des coûts, des garanties et des assurances, afin d’aider à visualiser rapidement les impacts des choix.