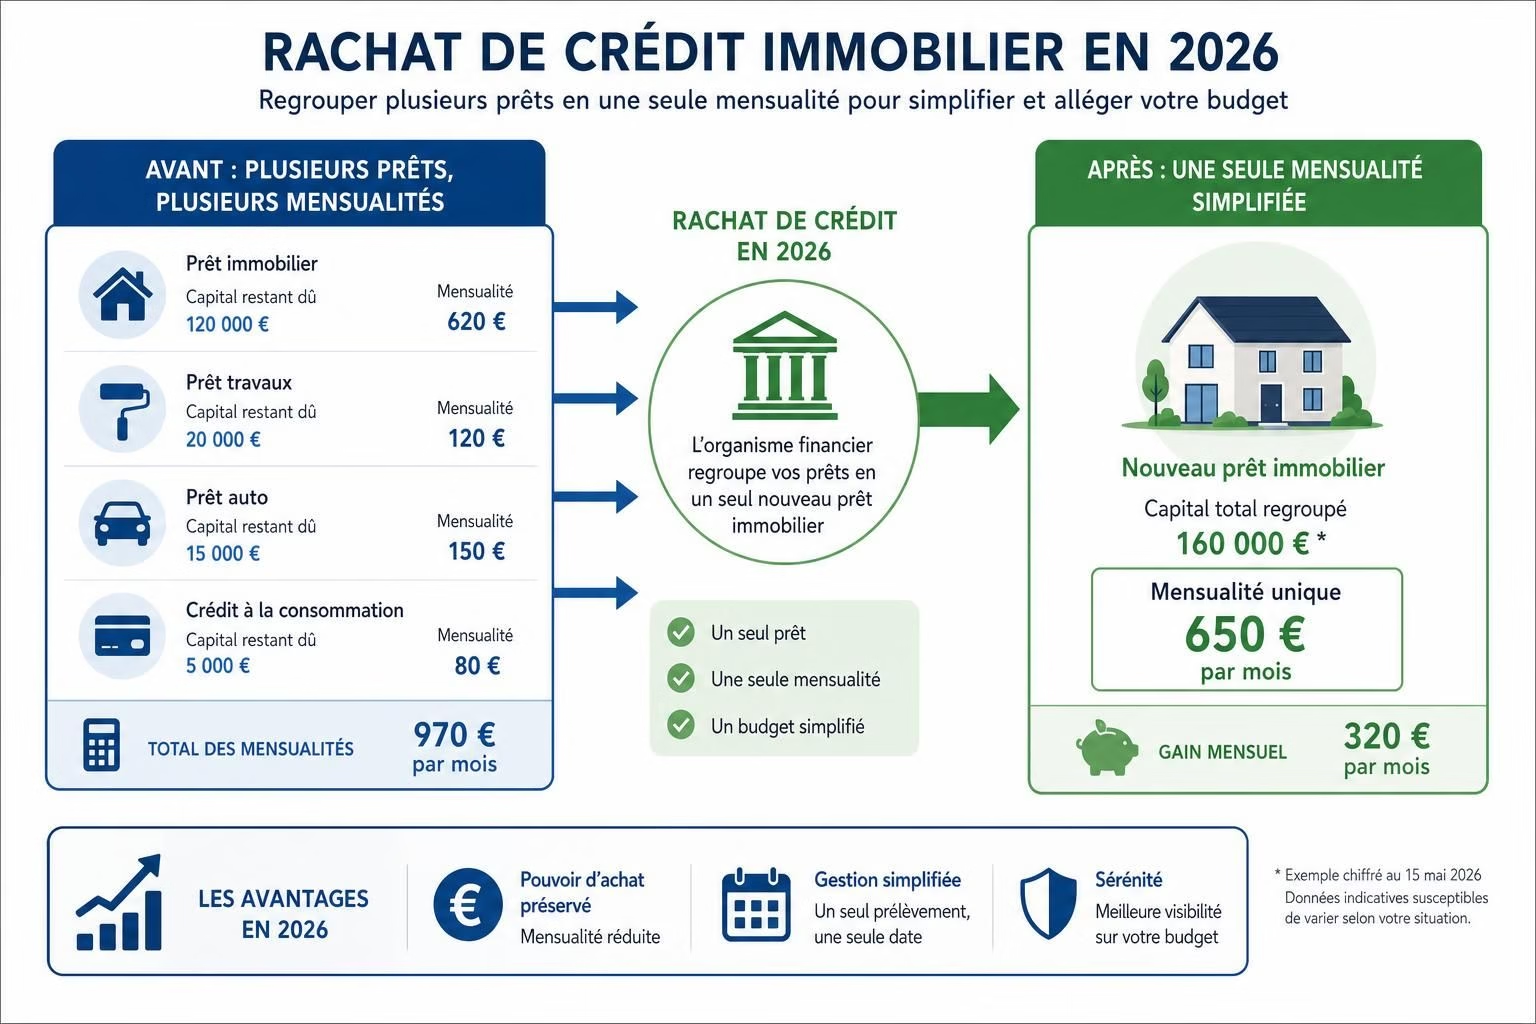
Le rachat de crédit immobilier, aussi appelé regroupement de prêts, est une solution souvent sous-estimée quand les mensualités s’accumulent et que le budget devient serré. En 2026, avec des taux d’intérêt qui restent compétitifs sur certaines offre et la multiplication des options en ligne, il devient plus facile d’obtenir un nouveau financement et de regrouper ses dettes sous une seule échéance. L’objectif est clair: réduire le poids de la dette, alléger les mensualités et gagner en visibilité sur son budget mensuel. Ce guide approfondi se propose d’expliquer le mécanisme pas à pas, d’apporter des exemples concrets et de mettre en lumière les conditions à respecter pour éviter les écueils typiques. On va regarder le marché, les acteurs (banque et courtier), les coûts associés, les scénarios les plus courants et les vérifications préalables indispensables avant de se lancer.
En pratique, le rachat de crédit immobilier, ou regroupement de prêts, consiste à contracter un nouveau emprunt auprès d’une banque différente de celle qui détient le prêt initial. Le capital restant dû et les éventuels frais de remboursement anticipé de l’ancien prêt sont pris en compte pour établir un nouveau contrat avec une durée et un taux potentiellement plus avantageux. La promesse: une unique mensualité, un taux ajusté et une meilleure lisibilité budgétaire. Dit autrement, c’est une opération bancaire qui peut aussi concerner des crédits à la consommation rattachés au même financement, tels que des prêts auto, pro ou personnels, à condition d’avoir remboursé au moins la moitié de la dette existante. L’idée est d’optimiser le coût total et d’éviter le surendettement en maîtrisant mieux le calendrier de remboursement. Toutefois, ce qui se cache derrière la lettre du contrat mérite attention: la résiliation du prêt initial, les frais liés à une mainlevée d’hypothèque et les assurances liées au nouveau financement complexifient parfois la décision. Pour comprendre les tenants et aboutissants, il faut passer par une étape de simulation et de comparaison rigoureuse des offres.
Dans cette première section, on va poser les bases du mécanisme, rappeler les contraintes et expliquer comment interpréter les chiffres. Le but n’est pas de promettre des miracles, mais de doter le lecteur d’un cadre opérationnel solide, afin de faire le bon choix selon son profil, son budget et son objectif réel. Le cadre actuel en 2026 est marqué par une concurrence croissante entre banques en ligne et banques physiques. Cette dualité peut se traduire par des offres plus compétitives, des frais de dossier réduits ou même des promotions sur les durées de remboursement. Le véritable levier, c’est d’évaluer le coût total sur l’échéance, et non seulement la mensualité apparente. Le calcul de l’économie d’intérêt cumulée sur la durée peut révéler des gains significatifs ou, à l’inverse, montrer que l’opération n’est pas rentable sur le long terme.
Pour illustrer, prenons un exemple simplifié mais révélateur. Imaginons un propriétaire qui porte actuellement un prêt immobilier initial de 25 ans restants à 3,5 % et qui cumule aussi deux crédits à la consommation liés à l’équipement de la maison. En négociant un rachat de crédit auprès d’un nouvel établissement, il peut étendre ou raccourcir la durée du remboursement, tout en cherchant à obtenir un taux plus bas et à réduire la mensualité. Mais attention: les frais de dossier, les indemnités de remboursement anticipé, la mainlevée d’hypothèque et la souscription éventuelle d’une nouvelle assurance prête viennent gonfler la note. L’idée est d’arriver à une économie d’intérêt nette sur la période choisie, tout en conservant une mensualité réaliste qui respecte le budget mensuel. L’équilibre se trouve souvent dans une combinaison de taux d’intérêt plus bas, d’allongement contrôlé de la durée et d’un coût initial raisonnable. Pour progresser, il faut comparer les offres, saisir les chiffres clé et simuler différents scénarios.
Pour accéder à des explications complémentaires et des ressources officielles, n’hésite pas à consulter des guides spécialisés. Par exemple, le guide CAFPI sur le rachat de crédits immobilier détaille les mécanismes et les conditions de mise en œuvre, tandis que le guide complet Reduge apporte des exemples concrets et des calculs types. Ces sources permettent d’affiner la compréhension et d’évaluer la pertinence d’un regroupement de prêts dans sa situation précise.
Pour les curieux des chiffres et des scénarios, sache que le marché 2026 peut proposer des taux nominatifs avantageux, surtout lorsque la marge entre les taux fixés et les OAT évolue favorablement. Mais ce n’est pas une promesse universelle: chaque dossier a ses particularités. L’évaluation passe par la simulation de rachat et la comparaison des différentes propositions. Dans les pages suivantes, on décline les situations types, les erreurs fréquentes et les garde-fous à activer avant de signer. Et on termine en donnant des repères pratiques pour éviter les pièges typiques du regrouppement de prêts, notamment quand il s’agit d’un crédit hypothécaire.
En résumé, le rachat de crédit immobilier peut être une solution efficace pour retrouver de l’oxygène financier, à condition d’y aller avec une méthode claire, une approche critique des offres et une vérification rigoureuse des coûts. On va maintenant explorer les différents profils et les cas d’usage, afin d’identifier qui peut réellement tirer parti d’un regroupement de prêts et dans quelles conditions cela n’est pas conseillé.
En bref :
- 💡 Le rachat de crédit regroupe les dettes sous un seul contrat et une mensualité unique.
- 💸 L’objectif est la réduction du coût total et une meilleure maîtrise du budget mensuel.
- 🔎 Il faut passer par une simulation de rachat et comparer les offres de la banque et du courtier.
- 🏦 Les frais (dossier, mainlevée, assurance prête) doivent être intégrés au calcul de l’économie.
- ⚖️ Le choix dépend du profil, du temps disponible et du coût total sur la période envisagée.
Rachat de crédit immobilier : comprendre le mécanisme et les conditions essentielles
Le mécanisme du rachat de crédit immobilier repose sur la conclusion d’un nouveau contrat de prêt, généralement auprès d’un établissement différent de celui qui a octroyé le prêt initial. Cela permet de solder l’ancien financement et d’établir une nouvelle échéance avec des paramètres potentiellement plus favorables. Les éléments clés à comprendre incluent le taux d’intérêt applicable au nouveau prêt, la durée de remboursement et le coût total de l’opération. Pour que le regroupement soit réellement avantageux, il faut que l’économie sur les intérêts et la réduction des mensualités compense les frais liés à la nouvelle opération.
La première condition pratique est l’éligibilité. Souvent, il faut avoir remboursé au moins la moitié de la dette existante et que le nouveau financement puisse couvrir le solde restant. Dans le cadre d’un crédit immobilier hypothécaire, l’hypothèque peut être maintenue sur une partie du bien, mais les règles varient selon les banques et les profils d’emprunteurs. En règle générale, le nouveau bail de prêt doit être compatible avec la valeur du bien et la capacité de remboursement du ménage.
Le choix entre banque et courtier est central dans cette étape. Le recours à une banque en ligne peut parfois offrir des taux plus compétitifs et des frais de dossier réduits, mais l’accompagnement d’un courtier peut augmenter les chances d’obtenir le meilleur taux et une offre adaptée. Il faut évaluer la valeur du service: le courtier apporte une mise en concurrence des offres et peut faire jouer son réseau, mais cela implique une commission. L’essentiel est d’obtenir une proposition solide et vérifiable sur le coût total et la durée.
Au niveau des coûts, trois familles de postes existent: les intérêts du nouveau prêt, les frais de dossier et les pénalités liées au remboursement anticipé du prêt en cours. Parmi ces derniers, les indemnités de réemploi et les frais d’enregistrement de la nouvelle hypothèque peuvent peser dans la balance. Dans certains cas, les promotions “résiliation gratuite” chez les banques en ligne n’incluent pas les frais associés au rachat. Le calcul prudent consiste à estimer le coût total sur la durée choisie et comparer au scénario actuel, en veillant à inclure les éventuelles économies d’intérêt et l’impact sur le taux d’endettement.
Pour compléter, on peut consulter des ressources spécialisées comme ce qu’il faut savoir sur le rachat de crédit immobilier ou le guide de l’emprunteur MeilleurTaux, afin d’appréhender les nuances entre les éléments à discuter avec la banque et les offres à comparer. L’objectif est d’éviter les promesses mensongères et de garder une approche pédagogique, notamment sur les coûts annexes et les conséquences sur l’endettement.
En pratique, le tableau ci-dessous résume les principaux points à vérifier avant d’enclencher une procédure de rachat de crédit immobilier :
| Éléments | Impact sur le rachat | Ce qu’il faut vérifier | Bonnes pratiques |
|---|---|---|---|
| Durée de remboursement | Peut être allongée ou raccourcie | Capacité de paiement et coût total | Simuler plusieurs scénarios |
| Taux d’intérêt | Évite les coûts élevés si abaissé | Comparaison avec TEG et TAEG | Privilégier le taux fixe si stabilité budgétaire |
| Frais de dossier et indemnités | Ajoutent au coût total | Montants et délais de récupération | Demander une estimation détaillée |
| Assurance prête | Nouveau contrat nécessaire | Couverture et coût | Comparer les assurances associées |
Pour aller plus loin, ce guide 2026 sur le rachat explore les spécificités liées à l’assurance prête et aux garanties, élément souvent négligé mais déterminant dans le coût total. Par ailleurs, Bourse des crédits propose des exemples concrets et des comparatifs de taux qui peuvent éclairer les choix pratiques.
Pour ceux qui découvrent ce sujet, la clé est de faire une simulation de rachat et d’analyser les résultats dans la réalité du budget familial. Dans la pratique, beaucoup optent pour une approche où la mensualité est moins lourde, tout en conservant une durée maîtrisée et un coût total raisonnable. Le but n’est pas de regrouper pour régresser dans l’endettement, mais d’alléger la charge et de gagner en sérénité financière. Les prochaines sections détaillent les profils concernés et les limites à anticiper, afin d’éviter les écueils les plus fréquents.
Pour illustrer les bénéfices possibles et les risques, voici une source utile où l’on discute des scénarios réalistes et des erreurs à éviter: Neofa – rachat de crédit immobilier.
Rachat de crédit immobilier : comprendre les profils concernés et les cas à éviter
Tout le monde n’est pas éligible ni même vraiment intéressé par le rachat de crédit immobilier. Le lecteur se reconnaîtra plus facilement s’il correspond à l’un des profils typiques suivants. D’abord, la famille moyenne, avec un prêt immobilier et un ou deux crédits à la consommation (auto, travaux, meubles, etc.), qui rencontre des difficultés à gérer les mensualités en raison d’un changement de revenus, de dépenses saisonnières ou d’un imprévu. Pour ce profil, le regroupement de prêts peut permettre de ramener les paiements à un niveau compatible avec le budget mensuel et d’éviter le durcissement du reste à vivre. Ensuite, le lecteur qui n’a pas encore atteint le stade du surendettement mais qui craint d’y être exposé est également un candidat potentiel. Le rachat peut agir comme une mesure préventive pour stabiliser les finances et gagner en pouvoir d’achat sur les projets à venir. Enfin, les personnes qui veulent profiter d’un scénario de taux plus favorable ou d’une meilleure durée de remboursement peuvent y trouver un intérêt évident si les conditions de marché et les frais restent raisonnables.
En revanche, le rachat de crédit n’est pas universellement adapté. Si la dette est encore portée par des intérêts élevés ou si le coût total de la nouvelle offre dépasse largement les économies escomptées, l’opération peut s’avérer contre-productive. De même, les profils à faible capacité d’épargne ou ceux qui prévoient d’emprunter à nouveau rapidement doivent évaluer l’impact sur le taux d’endettement et sur la faisabilité d’un futur crédit. Les emprunteurs ayant une hypothèque sur un bien immobiliers et qui ne peuvent pas solder la totalité du prêt actuel pour bénéficier d’une main levée complète devront négocier avec soin les conditions et les garanties de la nouvelle hypothèque. Dans ces cas, l’assistance d’un professionnel sera précieuse pour éviter les pièges et pour optimiser les choix entre banque et courtier.
Pour information, on peut consulter les ressources officielles sur les conditions et les procédures auprès du gouvernement et des organismes publics. Par exemple, des documents sur la gestion du budget et l’épargne, et les mécanismes de négociation des crédits immobiliers, permettent de comprendre les règles qui encadrent le rachat dans le cadre légal et prudent. Ces sources aident à éviter les idées reçues et à aborder la démarche avec une approche réaliste et méthodique.
Les scénarios ci-dessous illustrent des cas types et leurs issues probables. Le premier cas montre une situation où le rachat de crédit est pertinent et permet de réaliser une économie nette sur 15 ans. Le deuxième cas décrit une situation où les coûts liés au nouveau prêt annulent les gains potentiels, ce qui freine l’intérêt de l’opération. Le troisième exemple aborde le cas particulier d’un emprunteur qui souhaite profiter d’un remboursement anticipé et d’un taux fixe pour sécuriser son budget. Chaque cas met en lumière les points à vérifier et les décisions à prendre pour éviter les pièges courants. L’objectif est d’apporter des éléments concrets et des raisonnements transparents pour aider à décider, sans promesse miraculeuse.
Pour approfondir, voici quelques ressources complémentaires qui expliquent les critères d’éligibilité et les scénarios réalistes: Gouvernement – Renégocier ou faire racheter son crédit immobilier et MeilleurTaux – guide de l’emprunteur.
En pratique
- 🧭 Utilise la simulation de rachat pour comparer les scénarios et les coûts réels.
- 🧰 Compare les offres de banque et courtier afin de trouver le bon équilibre entre coût et accompagnement.
- 💬 Demande des explications claires sur les frais et les assurances associées.
Rachat de crédit immobilier : coût, économies et risques — les chiffres clés et les pièges à éviter
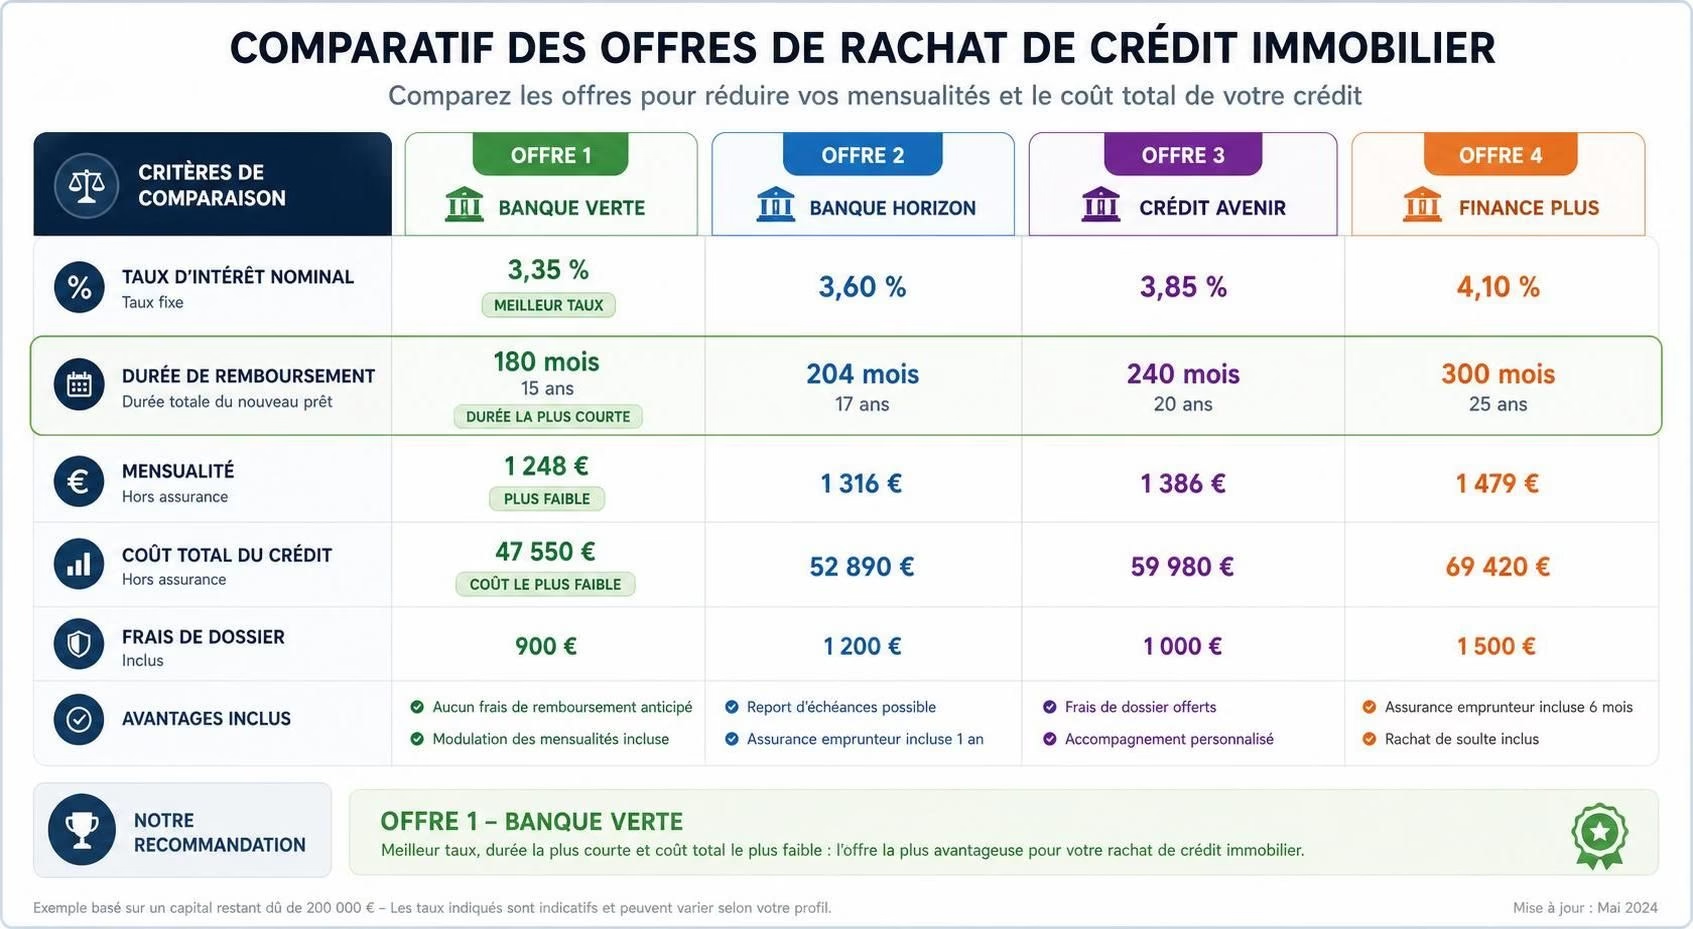
Le cœur du raisonnement financier réside dans le calcul du coût total. L’objectif est de trouver une solution qui, sur la durée, offre une économie d’intérêt réelle et une réduction des mensualités qui soit durable. Pour obtenir une meilleure vision, il faut distinguer le coût du capital du coût total. Le coût du capital correspond au taux d’intérêt appliqué au nouveau prêt et à la durée choisie, tandis que le coût total intègre les frais de dossier, les frais de remboursement anticipé éventuels, les indemnités et les éventuels frais d’assurance prête.
Les frais de dossier peuvent varier d’un établissement à l’autre et dépendent aussi de la complexité du dossier et du profil emprunteur. Certains organismes en ligne promettent des conditions attractives et des démarches simplifiées, mais il faut vérifier que les frais annexes ne seront pas compensés par une augmentation du taux ou par des coûts d’assurance plus élevés. Dans tous les cas, une comparaison honnête est indispensable: ne pas se laisser séduire par une mensualité basse sans analyser l’impact total sur la durée et les garanties associées.
Un autre point crucial est la souscription d’une nouvelle assurance prête. Dans le cadre d’un rachat, l’assurance est généralement imposée par le nouvel organisme prêteur, et le coût de l’assurance peut peser lourdement sur le coût global. Cela signifie qu’il faut comparer les garanties, les franchises et les niveaux de couverture entre les assurances proposées par la banque et celles via un courtier ou une assurance indépendante. L’objectif est de garantir une couverture suffisante à un coût raisonnable, afin d’éviter les mauvaises surprises en cas d’événement critique.
Le tableau suivant illustre les avantages et les limites fréquentes des différentes configurations de rachat de crédit immobilier :
| Configuration | Avantages | Limites et risques | Bonnes pratiques |
|---|---|---|---|
| Rachat avec allongement de durée | Mensualité plus faible; meilleure gestion budgétaire | Coût total potentiellement plus élevé; prolongation du endettement | Évaluer l’économie sur l’ensemble de la période |
| Rachat avec taux fixe | Prévisibilité des paiements | Peut être moins avantageux en cas de baisse rapide des taux | Comparer les scénarios des taux fixes et variables |
| Rachat en banque en ligne vs banque traditionnelle | Offres potentielles plus agressives en ligne | Accompagnement et conseil peuvent être moins présents | Préparer un dossier solide et faire jouer la concurrence |
Pour enrichir, consulte des ressources spécialisées qui détaillent les coûts et les scénarios usuels. Par exemple, le guide 2026 d’assurance-crédit explore les implications d’une nouvelle assurance prête et les garanties associées, utile pour ne pas sous-estimer les coûts annexes. De son côté, le gouvernement détaille les options de renegociation et de rachat, ce qui peut être utile pour situer les choix dans le cadre légal et fiscal.
Pour conclure cette section, garde à l’esprit qu’un rachat de crédit immobilier peut être une solution utile pour retrouver une stabilité financière et gagner en sérénité. Mais cela reste une opération lourde, avec des coûts et des implications sur l’endettement futur. L’évaluation doit être réaliste, soutenue par des simulations et par des échanges transparents avec les institutions financières. Le lecteur est invité à passer à l’étape suivante en évaluant précisément son profil et son objectif. La prochaine section propose des cas concrets et des critères de décision pour aller plus loin sans se tromper.
Pour aller plus loin et découvrir des retours d’expérience, consulte les ressources suivantes : Guide complet Assurance-Credit et Monde Immobilier – ce qu’il faut savoir.
Récapitulatif et vérifications finales avant d’aller plus loin
Avant de lancer une demande officielle, certaines vérifications s’imposent. Il faut d’abord effectuer une simulation de rachat et tester plusieurs scénarios : changer la durée, tenter un taux plus bas, évaluer l’impact sur l’endettement et sur les mensualités. Ensuite, il faut rassembler les documents classiques: pièces d’identité, fiches de paie, avis d’imposition, relevés de comptes détaillés, contrats de prêt existants, preuves de remboursement et éventuels actes relatifs à l’hypothèque. Dans le même temps, il est judicieux de vérifier l’existence et les coûts de frais de dossier et les éventuelles pénalités de remboursement anticipé du prêt actuel.
Par ailleurs, il faut comparer l’apport possible d’un courtier et les avantages d’une approche directe avec une banque. Le courtier peut obtenir des conditions plus favorables grâce à la mise en concurrence des offres, mais cela implique des frais et une dépendance à l’intermédiation. L’alternative est une démarche « maison » qui peut être efficace si le dossier est solide et si le temps est suffisant pour comparer et négocier. L’important est d’évaluer le coût total et de veiller à ce que la mensualité et la durée soient alignées avec l budget familial et les objectifs à moyen terme.
Si tu es prêt à faire le pas, commence par une simulation de rachat et consulte plusieurs propositions. Compare les taux d’intérêt, les frais de dossier, les coûts d’assurance prête et les implications sur le taux d’endettement. Choisis l’offre qui équilibre coût total et simplicité d’ajustement du budget. Le chemin peut sembler complexe, mais avec une démarche méthodique et des comparaisons sérieuses, il est possible de trouver une solution adaptée qui offre une vraie respiration financière.
Pour compléter, tu peux aussi lire des guides pratiques et des études de cas sur le site Le Fil Habitat et découvrir les options de SCPI et investissement immobilier, afin de comprendre comment le rachat peut s’intégrer dans une stratégie générale d’investissement et de gestion du patrimoine.
Simulateur de rachat de crédit immobilier
Calculez rapidement vos économies potentielles en regroupant votre crédit immobilier existant. Ajustez les taux, les frais et la durée pour comparer votre situation actuelle et le nouveau prêt.
Résultats estimés
Rachat de crédit immobilier : vérifications et conseils finaux
La vérification finale passe par une évaluation personnelle, des chiffres clairs et une approche disciplinée des offres. Ce n’est pas une baguette magique qui résout tous les problèmes: c’est une option qui peut, dans les bons cas, offrir une amélioration tangible du portefeuille de dettes et une meilleure maîtrise du budget mensuel. Le lecteur est encouragé à rester prudent et à regarder l’ensemble des coûts, et pas seulement la mensualité apparente. Le choix doit être guidé par un équilibre entre réduction immédiate du fardeau et coûts à long terme, en tenant compte d’éventuels scénarios futurs (nouveaux crédits, projets immobiliers, travaux envisagés).n
Pour approfondir les aspects techniques, voici d’autres ressources utiles: Bourse des Crédits – guide rachat et Monde Immobilier – ce qu’il faut savoir.
En somme, le rachat de crédit immobilier peut être une option pertinente lorsque les conditions du marché et les caractéristiques du dossier sont favorablement alignées. Il faut toutefois adopter une démarche méthodique, s’appuyer sur des simulations solides et s’assurer que le calcul du coût total reflète bien la réalité du budget et des projets. Dans les pages suivantes, la FAQ détaillera les questions fréquentes pour t’aider à franchir le pas en toute connaissance de cause.
Pour finir sur une note pratique, consulte régulièrement les chiffres et les actualités autour du rachat de crédit, car les conditions évoluent et les offres peuvent changer rapidement. Le chemin vers une optimisation financière est rarement linéaire, mais avec un plan clair et des choix conscients, il est possible d’obtenir une meilleure rentabilité et une meilleure sérénité au quotidien.
Le rachat de crédit immobilier est-il toujours rentable ?
Cela dépend du coût total, de la durée et des frais. Une simulation précise est nécessaire pour évaluer l’économie nette et éviter les coûts cachés.
Faut-il passer par un courtier pour obtenir le meilleur taux ?
Le courtier peut augmenter les chances d’obtenir une meilleure offre en mettant en concurrence les banques, mais il faut comparer les coûts de service et les taux proposés.
Quelles sont les étapes clés pour lancer un rachat de crédit immobilier ?
Simuler, comparer les offres, vérifier l’éligibilité, rassembler les documents, négocier les conditions et signer le nouveau contrat après une analyse approfondie du coût total.
Quels frais dois-je prévoir dans le cadre d’un rachat de crédit immobilier ?
Frais de dossier, éventuels frais d’indemnités de remboursement anticipé, frais de mainlevée d’hypothèque et coût de la nouvelle assurance prête.
Liens utiles et ressources complémentaires
Pour approfondir, n’hésite pas à consulter les guides et ressources mentionnés ci-dessus. Les pages officielles et les sites spécialisés proposent des explications détaillées et des exemples concrets qui aident à prendre une décision éclairée. L’objectif reste de trouver une solution adaptée au profil, au budget et à l’objectif réel, sans céder à la promesse magique et en restant vigilants face aux coûts annexes et aux conditions liées au regroupement de prêts.